Tesouro Selic acima de R$ 10 mil paga taxa de custódia sobre todo o investimento? Entenda a cobrança
B3 isenta os primeiros R$ 10 mil por CPF e cobra 0,20% ao ano somente sobre a parcela do Tesouro Selic que ultrapassa esse limite
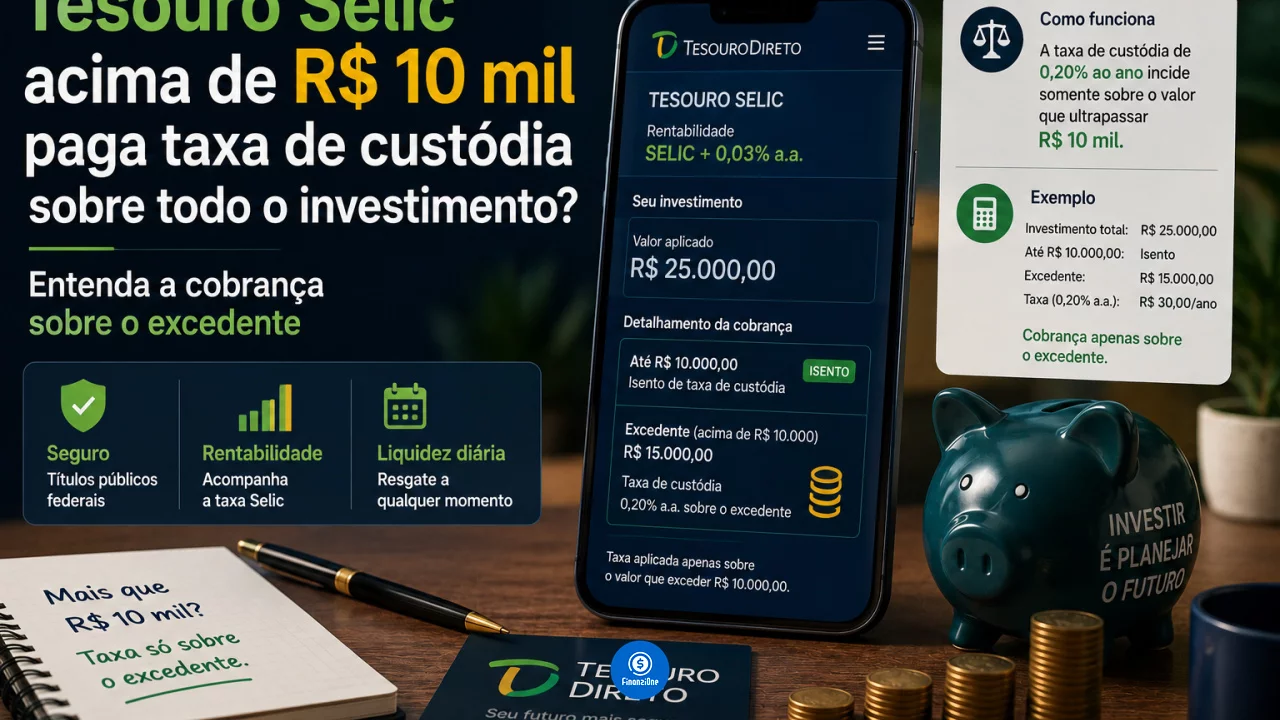
Ultrapassar R$ 10 mil investidos no Tesouro Selic não faz o investidor perder de uma vez a isenção da taxa de custódia. A regra é mais favorável: os primeiros R$ 10 mil continuam isentos e a cobrança de 0,20% ao ano da B3 incide somente sobre a parcela excedente.
Você pode gostar:
Descubra agora seus ganhos! Recondicionado: qualidade por menos Fórmula de metas reais: comece jáIsso significa que uma pessoa com R$ 15 mil no Tesouro Selic não paga 0,20% sobre os R$ 15 mil. A taxa é calculada somente sobre R$ 5 mil. Quem possui R$ 30 mil, por sua vez, paga sobre os R$ 20 mil que ultrapassam a faixa gratuita.
A diferença parece pequena, mas muda bastante a maneira de avaliar o custo do título, principalmente para quem utiliza o Tesouro Selic como reserva financeira e começa a acumular valores acima da faixa de isenção.
Como funciona a isenção dos primeiros R$ 10 mil
A taxa de custódia da B3 é atualmente de 0,20% ao ano e remunera serviços relacionados à guarda e movimentação dos títulos dentro do Tesouro Direto.
No Tesouro Selic existe uma condição específica: até R$ 10 mil por CPF não há cobrança dessa taxa. Somente o estoque que exceder esse patamar passa a ser tarifado.
Imagine alguém com exatamente R$ 10 mil investidos. Considerando apenas essa taxa, não existe cobrança da custódia da B3.
Se o saldo subir para R$ 10.100, apenas R$ 100 entram na base da cobrança. Aplicando 0,20% ao ano, isso corresponderia a aproximadamente R$ 0,20 em um ano completo, desconsideradas as variações do saldo durante o período.
A B3 calcula a taxa diariamente, de forma proporcional ao tempo em que os valores permanecem investidos. Portanto, os exemplos anuais servem principalmente para visualizar a ordem de grandeza da cobrança.
Quanto paga quem tem R$ 15 mil no Tesouro Selic
Com R$ 15 mil em posição, R$ 10 mil permanecem dentro da faixa gratuita.
Sobram R$ 5 mil sujeitos à taxa.
Se esse excedente permanecesse constante durante um ano inteiro, 0,20% representaria aproximadamente R$ 10 de taxa de custódia durante o período.
O resultado é bastante diferente de aplicar 0,20% sobre todos os R$ 15 mil, o que produziria R$ 30.
Assim, ultrapassar o limite em R$ 5 mil não cria uma cobrança retroativa sobre a parte que já era isenta.
Com R$ 30 mil, a mesma lógica deixa R$ 20 mil sujeitos à cobrança. Considerando um saldo constante durante um ano, a taxa seria aproximadamente R$ 40.
Em R$ 50 mil, o excedente chega a R$ 40 mil e a referência anual seria de aproximadamente R$ 80.
Esses cálculos são ilustrativos porque o valor de mercado da posição muda e a taxa é provisionada diariamente.
Os rendimentos também podem levar o saldo acima dos R$ 10 mil
Não é necessário fazer uma nova aplicação para ultrapassar a faixa de isenção.
Uma pessoa pode começar com menos de R$ 10 mil e posteriormente passar desse valor devido ao próprio crescimento da posição.
Imagine R$ 9.800 investidos. Conforme o título rende, o valor da posição pode superar R$ 10 mil. A partir daí, a parcela excedente passa a entrar no cálculo da custódia.
Isso também significa que não é preciso tentar manter artificialmente o investimento abaixo de R$ 10 mil apenas para evitar a taxa.
A cobrança é pequena em relação ao excedente e não deveria, isoladamente, levar alguém a deixar dinheiro parado em uma alternativa inadequada apenas para preservar a gratuidade.
Imposto de Renda continua existindo mesmo abaixo de R$ 10 mil
A isenção da taxa de custódia não significa isenção de impostos.
O Tesouro Selic continua sujeito ao Imposto de Renda sobre os rendimentos. A tributação segue a tabela regressiva da renda fixa: começa em 22,5% para aplicações de até 180 dias e pode chegar a 15% para recursos mantidos por mais de 720 dias.
Também existe IOF sobre os rendimentos quando o resgate ocorre antes de completar 30 dias. A cobrança diminui progressivamente durante esse período e deixa de existir a partir do 30º dia.
Portanto, alguém com R$ 8 mil no Tesouro Selic pode não pagar taxa de custódia da B3 e ainda assim ter Imposto de Renda sobre o ganho obtido.
São custos diferentes e precisam ser analisados separadamente.
O limite de R$ 10 mil vale por investimento ou por CPF?
A referência é o CPF do investidor.
Dividir o Tesouro Selic entre diferentes instituições financeiras não cria várias faixas gratuitas de R$ 10 mil.
Se uma pessoa tiver Tesouro Selic adquirido por mais de um banco ou corretora, a posição continua pertencendo ao mesmo CPF dentro do programa. A isenção não é multiplicada simplesmente porque os títulos aparecem em plataformas diferentes.
Também é importante não confundir eventual taxa cobrada pela instituição financeira com a custódia da B3.
Bancos e corretoras podem definir suas próprias taxas para intermediação, embora muitas instituições trabalhem atualmente com taxa zero. Essa cobrança, quando existente, é independente dos 0,20% anuais da B3.
Vale evitar Tesouro Selic depois dos R$ 10 mil?
Não apenas por causa da taxa.
Em um saldo de R$ 30 mil, por exemplo, somente os R$ 20 mil excedentes ficam sujeitos aos 0,20% anuais. Usando um saldo constante apenas para ilustrar, isso representaria cerca de R$ 40 por ano.
A decisão de continuar investindo deve considerar rentabilidade líquida, liquidez, finalidade do dinheiro, tributação e alternativas disponíveis, e não apenas a existência da custódia.
Para quem utiliza o Tesouro Selic como reserva de emergência ou para objetivos de curto prazo, ultrapassar R$ 10 mil não provoca uma espécie de “degrau” que torna todo o patrimônio mais caro.
Essa é justamente a interpretação que deve ser evitada.
A faixa de R$ 10 mil funciona como uma franquia permanente dentro da posição do Tesouro Selic. O que estiver até esse valor permanece isento. A taxa de 0,20% ao ano começa a pesar apenas sobre o que estiver acima.
Leia também:
Baixa na carteira? Descubra já! Escolha tributação na previdência: reg ou prog? Controle suas finançasAssim, R$ 15 mil investidos não viram R$ 15 mil sujeitos à custódia. Apenas R$ 5 mil entram na cobrança. Para quem está acumulando uma reserva e acabou de ultrapassar a faixa gratuita, entender essa diferença evita superestimar um custo que incide somente sobre o excedente.