Seguro residencial cobre alagamento automaticamente ou depende de cobertura extra?
Enchente, inundação e entrada de água pela chuva podem causar prejuízos elevados dentro de uma residência, mas a existência de seguro residencial não significa, por si só, que esses danos estejam automaticamente cobertos.
O seguro residencial é um produto compreensivo, ou seja, permite reunir diferentes proteções em uma mesma apólice. Entre as coberturas disponíveis no mercado aparecem incêndio, danos elétricos, vendaval, roubo, impacto de veículos e também alagamento.
Você pode gostar:
CPF irregular? Resolva já Ganhe mais sem pedir demissão! Descubra agora seus ganhos!O detalhe importante é que essas garantias não precisam fazer parte de todos os contratos.
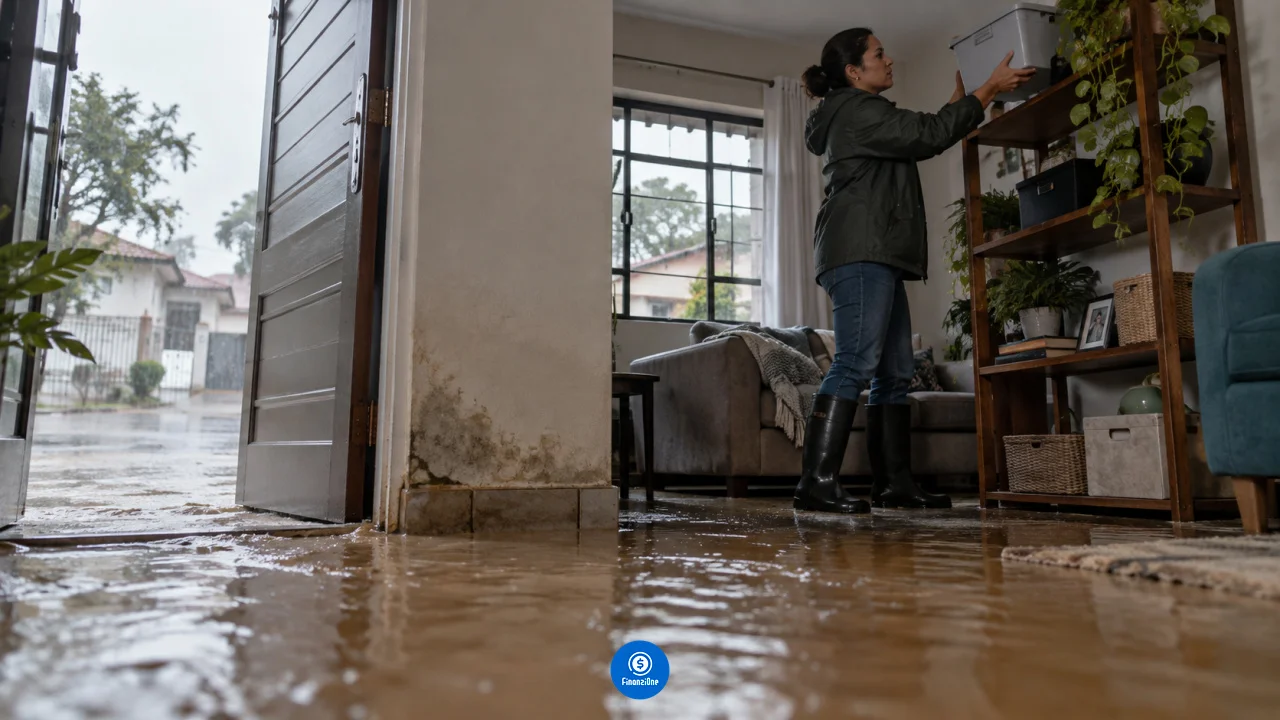
Segundo a Superintendência de Seguros Privados (Susep), a cobertura mais comum no seguro residencial é a destinada a incêndio, queda de raio e explosão. Proteções contra alagamento são oferecidas adicionalmente e é necessário verificar o que efetivamente foi contratado.
Por isso, após uma enchente, a primeira providência não deve ser presumir que o seguro pagará ou recusará o prejuízo. É preciso conferir a apólice.
Alagamento não está automaticamente em todo seguro residencial
A contratação de um seguro residencial pode ser personalizada.
O segurado escolhe determinadas coberturas de acordo com os riscos que pretende proteger e com o limite de indenização desejado. Quanto mais garantias forem incluídas, maior tende a ser o custo do seguro.
A Susep lista alagamento entre as coberturas comuns disponíveis nos seguros residenciais, mas esclarece que os produtos possuem estrutura modular. A autarquia também informa que determinados eventos, como inundação, podem aparecer entre os riscos excluídos quando não existe uma cobertura específica contratada.
Imagine uma casa com seguro que cubra incêndio, danos elétricos e roubo.
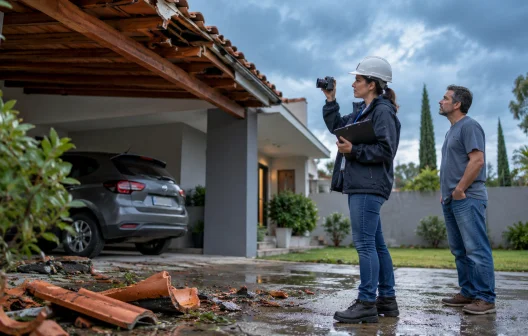
Depois de uma chuva forte, a rua fica inundada e a água invade a residência, danificando móveis e eletrodomésticos.
O simples fato de existir uma apólice residencial não garante o pagamento desses prejuízos. Será necessário verificar se o contrato inclui proteção contra alagamento ou inundação e quais bens estão abrangidos.
Essa análise é particularmente importante em regiões sujeitas a enchentes recorrentes.
Alagamento e inundação são a mesma coisa para o seguro?
Não é seguro tratar todos esses termos como equivalentes sem consultar o contrato.
As seguradoras podem definir de maneira específica o que entendem por alagamento, inundação e outros eventos relacionados à entrada de água.
As condições gerais da apólice indicam quais acontecimentos são cobertos, quais situações ficam excluídas e quais requisitos precisam ser atendidos para existir direito à indenização.
Esse detalhe importa porque a origem da água pode mudar completamente a análise do sinistro.
Água proveniente do transbordamento de um rio, acúmulo causado por chuva intensa, retorno da rede de esgoto ou vazamento de uma instalação hidráulica podem ser tratados de formas diferentes conforme o produto.
Por isso, não basta encontrar no contrato apenas a palavra “água”.
O segurado precisa verificar a definição da cobertura e suas exclusões.
O seguro pode cobrir os móveis e eletrodomésticos?
Pode, desde que o conteúdo da residência esteja incluído na proteção contratada.
O seguro residencial pode garantir a edificação e também os bens existentes em seu interior, conforme as condições escolhidas pelo cliente. A Susep destaca que a proteção do conteúdo pode ser oferecida facultativamente.
Essa distinção faz bastante diferença depois de um alagamento.
Considere uma casa em que a água danifique piso, paredes, sofá, geladeira e televisão.
Uma apólice pode garantir apenas determinados danos à estrutura do imóvel. Outra pode incluir também móveis, eletrodomésticos e outros bens.
Além disso, cada cobertura possui um limite máximo de indenização.
Situação |
Pode haver cobertura? |
|
Água da enchente danifica paredes |
Sim, se o risco e a edificação estiverem cobertos |
|
Sofá e móveis são atingidos |
Depende da cobertura para conteúdo |
|
Geladeira é perdida após o alagamento |
Depende das condições contratadas |
|
Seguro possui apenas incêndio e explosão |
Alagamento pode ficar de fora |
|
Apólice inclui cobertura específica para alagamento |
Prejuízo pode ser indenizado dentro dos limites |
Portanto, ter uma cobertura contra alagamento também não significa necessariamente que qualquer bem existente na casa será indenizado sem limite.
E quem tem seguro do financiamento imobiliário?
Nesse caso existe uma diferença importante.
O seguro habitacional ligado a determinadas operações de financiamento possui regras próprias e não deve ser confundido com um seguro residencial comum.
A Susep informa que, no seguro habitacional dentro das condições previstas para danos físicos ao imóvel, a cobertura mínima inclui inundação ou alagamento, inclusive quando decorrentes de chuva.
Ainda assim, isso não significa que todos os objetos existentes dentro da residência estejam automaticamente protegidos.
O seguro habitacional está principalmente relacionado aos riscos do imóvel financiado e às garantias previstas no contrato de financiamento.
Assim, quem possui financiamento não deve presumir que televisão, móveis, roupas e demais bens pessoais serão indenizados pela mesma apólice.
Para proteção do conteúdo, pode ser necessário um seguro residencial específico.
Como saber se a casa está protegida antes de uma enchente?
O caminho mais seguro é consultar a apólice antes de ocorrer um sinistro.
Procure especificamente pelas expressões “alagamento”, “inundação”, “enchente”, “riscos cobertos”, “riscos excluídos” e “limite máximo de indenização”.
Também é importante verificar se a proteção abrange somente a construção ou se contempla o conteúdo da residência.
A Susep chegou a realizar estudo específico sobre a oferta de cobertura para alagamento e inundação nos seguros residenciais, justamente porque essa proteção ainda não está presente de forma automática em todos os produtos. Em 2025, a autarquia abriu consulta pública para analisar alternativas destinadas a ampliar a presença dessa cobertura no mercado brasileiro.
Para quem vive em área com histórico de enchentes, portanto, esse item merece atenção especial no momento da contratação ou renovação.
O que fazer se o imóvel já foi alagado?
Se o evento já ocorreu, o segurado deve comunicar o sinistro à companhia o quanto antes pelos canais indicados no contrato.
Também é recomendável registrar os danos com fotos e vídeos antes de descartar bens ou iniciar reparos que possam dificultar a comprovação do prejuízo, sempre que isso puder ser feito com segurança.
Notas fiscais e outros comprovantes de propriedade podem ajudar na análise dos bens danificados.
Depois, será necessário verificar se a origem do evento se enquadra na cobertura contratada e qual é o limite disponível para indenização.
Nas enchentes que atingiram o Rio Grande do Sul em 2024, a própria Susep orientou os consumidores a verificar quais coberturas haviam sido efetivamente contratadas, já que seguros residenciais, empresariais e de automóveis podem ou não incluir proteção contra alagamentos e inundações.
A regra prática, portanto, é simples: seguro residencial e seguro contra alagamento não são necessariamente sinônimos.
Leia também:
Quitação total em caso de desemprego! Troque beneficiário sem autorização! Compre sem limite de ano!A apólice pode oferecer essa proteção, mas ela depende da composição do produto escolhido. Quem considera enchentes um risco relevante deve confirmar expressamente a existência da cobertura, os eventos abrangidos e os limites de indenização antes de precisar acioná-la.