Seguro de danos em 2027: seguradora terá 30 dias para confirmar cobertura do sinistro?
Nova regra do CNSP fixa prazo máximo para a seguradora concluir a regulação e dizer se o sinistro está coberto. Depois do reconhecimento, começa outro prazo para liquidar e pagar a indenização.
Os contratos de seguros de danos passarão por uma adaptação importante até janeiro de 2027. A Resolução CNSP nº 496/2026 estabeleceu regras gerais para esse mercado e definiu prazos mais claros para a análise de sinistros.
Você pode gostar:
Fundo Garantidor: seu dinheiro protegido Recondicionado: qualidade por menos Pedir demissão e ainda ganhar FGTS?Entre as mudanças está uma regra que interessa diretamente ao segurado: em grande parte dos seguros de danos, a companhia terá até 30 dias para realizar a regulação e se manifestar sobre a existência de cobertura, contados a partir da apresentação do aviso de sinistro acompanhado dos documentos essenciais previstos no contrato.
Mas esse prazo de 30 dias não significa necessariamente que o dinheiro precisará estar na conta do segurado dentro do mesmo período.
Há uma diferença entre reconhecer que o evento está coberto e efetivamente calcular e pagar a indenização.
O que muda nos seguros de danos?
A Resolução CNSP nº 496/2026 regulamenta pontos da Lei nº 15.040/2024, conhecida como Lei do Contrato de Seguro.
A norma trata de formação e alteração dos contratos, interpretação de cláusulas, notificações, regulação de sinistros, liquidação e pagamento de indenizações. A Susep informou que os planos de seguros de danos registrados antes da entrada em vigor da resolução deverão ser adaptados até 4 de janeiro de 2027.
Por isso, 2027 aparece como um marco importante para o consumidor, embora a obrigação de a seguradora se manifestar sobre a cobertura já esteja prevista na Lei nº 15.040/2024, atualmente em vigor.
Na prática, a regulamentação detalha como esses procedimentos deverão funcionar nos produtos abrangidos.
Os 30 dias servem para pagar a indenização?
Não necessariamente.
A nova regulamentação separa duas etapas.
Primeiro vem a regulação do sinistro. É nesse momento que a seguradora analisa o aviso, os documentos, as circunstâncias do evento e as condições da apólice para decidir se existe cobertura.
Para a maioria dos seguros de danos, a Resolução CNSP nº 496/2026 estabelece prazo máximo de 30 dias para essa análise e para a manifestação da companhia.
Depois que a cobertura é reconhecida, começa a etapa de liquidação, em que é definido o valor efetivamente devido.
A seguradora terá, em regra, outros 30 dias para concluir essa etapa e realizar o pagamento da indenização.
Assim, uma situação simplificada poderia funcionar desta forma:
Etapa |
Prazo máximo geral |
|
Regulação e decisão sobre a cobertura |
30 dias |
|
Liquidação e pagamento após cobertura reconhecida |
30 dias |
|
Algumas modalidades mais complexas |
até 120 dias |
Isso não significa que todos os processos necessariamente utilizarão todo o prazo. A companhia poderá decidir e pagar antes.
De quando começam a contar os 30 dias?
O prazo não começa automaticamente na data em que ocorreu o acidente, incêndio, roubo ou outro evento.
Pela Lei nº 15.040/2024, a contagem começa com a apresentação da reclamação ou do aviso de sinistro acompanhados dos elementos necessários para a decisão sobre a cobertura. Esses documentos precisam estar previamente indicados na documentação do seguro.
Por isso, guardar o protocolo do aviso de sinistro passa a ser ainda mais importante.
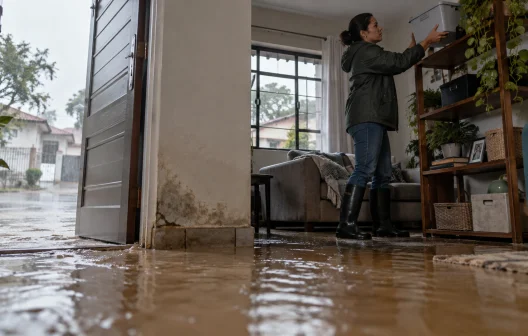
Imagine que um segurado tenha um imóvel atingido por um evento coberto no dia 1º, mas somente comunique formalmente a seguradora e entregue os documentos essenciais no dia 5.
A referência para o prazo não será simplesmente o dia em que ocorreu o dano.
É necessário observar quando a reclamação foi efetivamente apresentada com a documentação necessária.
A Susep já recomenda que o consumidor mantenha comprovante do aviso de sinistro contendo protocolo e data de recebimento pela companhia.
A seguradora pode pedir mais documentos e parar o prazo?
Pode, mas há limites.
A Lei do Contrato de Seguro permite que a seguradora ou o regulador solicitem documentos complementares quando houver justificativa e desde que o interessado possa produzi-los.
Nesse caso, a contagem pode ser suspensa.
Como regra geral, a suspensão poderá acontecer no máximo duas vezes. Depois que o consumidor atende à solicitação, a contagem recomeça no primeiro dia útil seguinte.
Há situações em que a possibilidade é ainda mais restrita. Para sinistros relacionados a veículos automotores e outros seguros em que a importância segurada não ultrapasse 500 salários mínimos, a suspensão do prazo pode ocorrer somente uma vez.
Isso reduz a possibilidade de sucessivos pedidos de documentos prolongarem indefinidamente a decisão sobre a cobertura.
Também não significa que a companhia possa solicitar qualquer documento sem relação com a análise. O pedido adicional precisa ser justificado.
Todos os seguros terão exatamente 30 dias?
Não.
A própria regulamentação admite prazos maiores para modalidades cuja análise seja mais complexa.
A Resolução CNSP nº 496/2026 prevê prazo de até 120 dias para determinados seguros disciplinados em seu capítulo de regras específicas. Entre eles estão modalidades relacionadas a riscos de petróleo, riscos nomeados e operacionais, global de bancos, aeronáuticos, marítimos, riscos nucleares e determinados seguros de crédito.
A Lei nº 15.040/2024 também permite que a autoridade supervisora estabeleça prazo superior a 30 dias quando a verificação da cobertura exigir maior complexidade, respeitando o limite de 120 dias.
Portanto, o consumidor não deve transformar os 30 dias em uma regra absoluta para qualquer modalidade de seguro.
É necessário verificar qual produto foi contratado.
O que acontece se a seguradora ultrapassar o prazo?
Esse é um dos pontos mais relevantes da nova estrutura.
A Lei nº 15.040/2024 estabelece que a seguradora tem até 30 dias para se manifestar sobre a cobertura e prevê que, caso não o faça dentro do prazo aplicável, poderá perder o direito de recusar a cobertura.
Isso dá maior previsibilidade ao segurado.
Antes de simplesmente concluir que houve atraso, porém, é necessário verificar se houve pedido válido de documentação complementar e se o prazo ficou suspenso durante esse período.
Também é importante distinguir atraso na decisão sobre a cobertura de atraso no pagamento.
Se a cobertura já tiver sido reconhecida, entra em cena o prazo específico de liquidação e pagamento previsto na regulamentação.
Por isso, em um processo de sinistro, o segurado deve acompanhar pelo menos quatro datas: o aviso do evento, a entrega dos documentos essenciais, eventuais pedidos de complementação e a data em que a seguradora reconheceu a cobertura.
A principal mudança prática é justamente essa maior organização dos prazos. Em 2027, com os planos antigos já adaptados à Resolução CNSP nº 496/2026, a expectativa é que o consumidor consiga identificar com mais clareza em qual etapa o sinistro está e quanto tempo a seguradora ainda possui para responder.
Leia também:
Quitação total em caso de desemprego! Proteja seu trabalho em home office! Reembolso rápido da seguradora!Os 30 dias, portanto, não representam necessariamente o período completo entre o acidente e o recebimento da indenização. Eles funcionam, em regra, como limite para uma etapa específica: a seguradora analisar o sinistro e dizer se existe cobertura. Reconhecido o direito, passa a correr o prazo destinado à liquidação e ao pagamento.