Previdência regressiva ou progressiva: dá para escolher a tributação só no resgate?
Mudança na legislação permite adiar uma decisão antes exigida no início do plano, mas a escolha se torna definitiva quando é feita
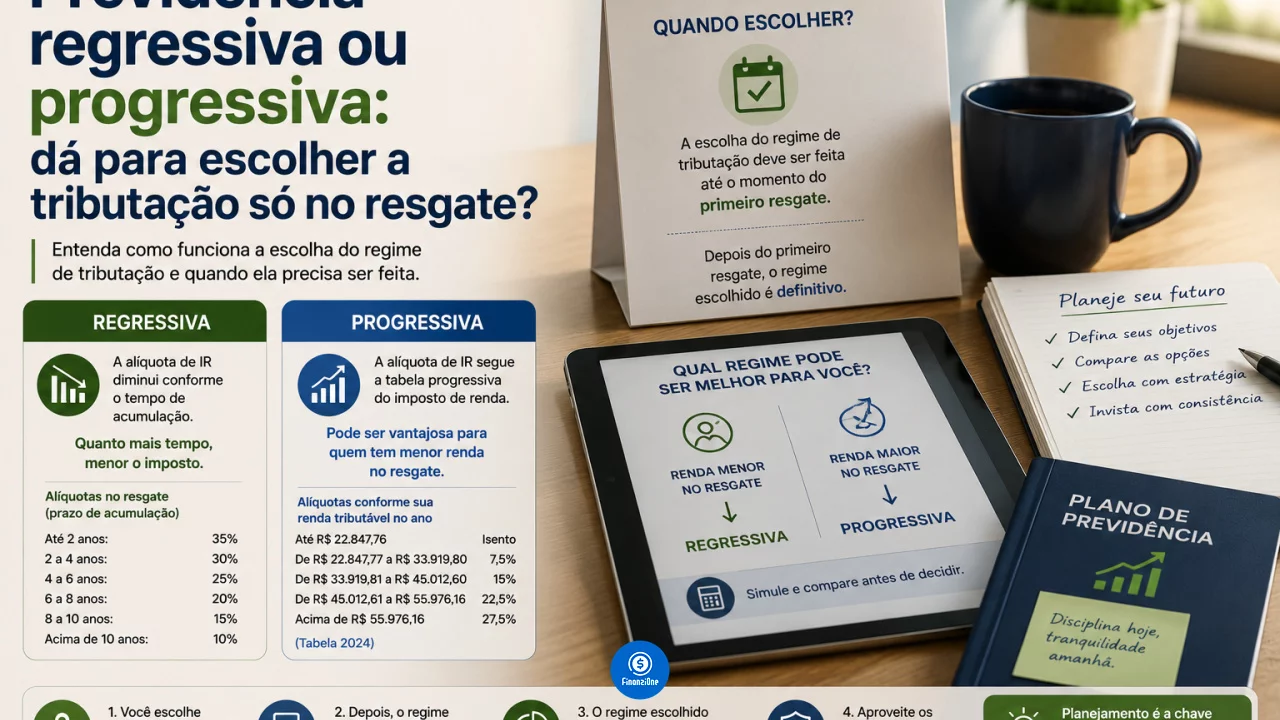
Quem contrata um plano de previdência complementar não precisa mais necessariamente decidir logo no início se utilizará a tributação progressiva ou regressiva no futuro.
Você pode gostar:
Escolha já o CNPJ ideal Venda mais: 3 maquininhas para delivery Descubra a solução!A legislação mudou em 2024 e passou a permitir que a escolha seja feita até o momento em que o participante começa a receber o benefício ou solicita o primeiro resgate dos recursos acumulados. A regra foi novamente reafirmada pela Receita Federal em agosto de 2026.
Na prática, isso permite tomar a decisão com muito mais informação. Em vez de escolher hoje como será tributado um dinheiro que talvez só seja retirado daqui a 10 ou 20 anos, o investidor pode avaliar sua situação financeira quando realmente estiver próximo de utilizar os recursos.
Mas existe um detalhe decisivo: depois de realizada, a opção é irretratável. Não é possível alternar livremente entre as duas tabelas a cada saque.
O que mudou na escolha da tributação da previdência
Antes da mudança, quem pretendia utilizar o regime regressivo precisava fazer a opção até o último dia útil do mês seguinte ao ingresso no plano.
Isso criava uma situação curiosa.
Uma pessoa de 30 anos poderia contratar uma previdência pensando em utilizá-la aos 60 e, ainda no começo da acumulação, precisava decidir qual tabela tributária seria mais vantajosa três décadas depois.
Desde a Lei nº 14.803, essa escolha pode ser postergada até a obtenção do benefício ou a solicitação do primeiro resgate dos valores acumulados. A alteração alcança planos de previdência complementar abrangidos pela legislação, inclusive os operados por entidades de previdência complementar e sociedades seguradoras.
A Receita Federal esclareceu em agosto de 2026 que a manifestação pode ser formalizada perante a entidade ou seguradora no momento da obtenção do benefício ou da requisição do primeiro resgate.
Então posso esperar até o primeiro resgate?
Sim, desde que o plano esteja abrangido pelas condições da regra.
Se a pessoa ainda estiver na fase de acumulação, ela pode chegar ao momento do primeiro resgate e só então definir qual regime será utilizado.
Isso não significa que o imposto seja escolhido depois que o dinheiro já foi recebido.
A decisão ocorre quando o benefício é requerido ou quando é solicitada a primeira retirada. A partir daí, a opção passa a produzir seus efeitos e não poderá simplesmente ser refeita na retirada seguinte.
Esse adiamento pode ser especialmente útil para quem ainda não sabe por quanto tempo manterá o dinheiro aplicado ou qual será sua renda no futuro.
Uma pessoa que imaginava deixar os recursos por 20 anos, por exemplo, pode precisar sacar antecipadamente depois de cinco. Outra pode chegar à aposentadoria com renda tributável muito menor do que esperava.
Essas situações influenciam diretamente a comparação entre as tabelas.
Como funciona a tabela regressiva
No regime regressivo, a alíquota depende de quanto tempo cada recurso permaneceu acumulado.
A tributação começa em 35% para valores com prazo de acumulação de até dois anos e vai diminuindo conforme o dinheiro envelhece.
Depois de dois anos, a alíquota cai para 30%; acima de quatro anos, para 25%; acima de seis, para 20%; acima de oito, para 15%; e recursos com mais de dez anos podem chegar à alíquota mínima de 10%.
Por isso, essa tabela costuma despertar interesse de quem utiliza a previdência realmente como investimento de longo prazo.
Existe, porém, uma armadilha frequente: o prazo não é simplesmente a idade do plano.
Cada contribuição possui seu próprio tempo de acumulação. Se alguém possui uma previdência há 15 anos, mas fez um aporte grande há apenas um ano, esse dinheiro novo não ganha automaticamente a alíquota de 10%.
Essa característica precisa ser considerada especialmente antes de realizar contribuições volumosas perto da aposentadoria.
E como funciona a tabela progressiva?
Na tributação progressiva, o peso do imposto está relacionado ao valor da renda tributável e às faixas vigentes do Imposto de Renda, em vez do tempo durante o qual cada contribuição permaneceu aplicada.
Nos resgates, existe retenção de 15% na fonte como antecipação, com o ajuste definitivo sendo feito posteriormente na declaração anual. Nos benefícios recebidos como renda, aplica-se a lógica da tabela progressiva do IR.
Essa opção pode ser interessante, por exemplo, para quem chegar à fase de recebimento com renda tributável relativamente baixa ou possuir deduções capazes de reduzir o imposto devido.
Por isso, não existe uma regra segundo a qual a regressiva sempre vence apenas porque pode chegar a 10%.
Uma alíquota de 10% sobre um benefício elevado pode ser melhor em determinado cenário. Em outro, uma pessoa enquadrada em faixas baixas da tabela progressiva pode obter resultado diferente.
A escolha precisa olhar para o conjunto da renda futura.
Quem já escolheu no passado pode mudar?
A alteração legal também alcançou situações anteriores à nova regra.
Participantes que ingressaram antes da mudança e se enquadram nas condições previstas podem ter a possibilidade de rever a escolha até o momento do benefício ou do primeiro resgate. Orientações recentes de entidades de previdência também refletem essa possibilidade.
Isso não significa que qualquer pessoa que já esteja recebendo ou tenha realizado resgates poderá mudar livremente de regime.
O momento do primeiro recebimento continua sendo crucial.
Quem possui plano antigo e pretende iniciar retiradas deve confirmar a situação tributária antes de solicitar o dinheiro, porque o primeiro resgate pode transformar uma decisão ainda aberta em uma opção definitiva.
Escolher depois não significa deixar a tributação para depois
A mudança trouxe flexibilidade, mas não eliminou a necessidade de planejamento.
Na realidade, ela deslocou a decisão para um momento em que o investidor possui informações melhores.
Antes do primeiro resgate, será possível observar há quanto tempo os aportes estão acumulados, qual será a renda mensal na aposentadoria, se haverá outras fontes tributáveis e quanto dinheiro se pretende retirar.
É um cenário muito diferente daquele existente no momento da contratação do plano.
Por isso, quem ainda está acumulando recursos não precisa tratar a tabela tributária como uma escolha urgente apenas porque abriu uma previdência hoje.
A decisão pode ser adiada.
Leia também:
Baixa na carteira? Descubra já! Proteção total: Viagens seguras o ano todo! Economize já em presentes de NatalO que não deve ser adiado é a análise quando o primeiro saque se aproxima. Nesse momento, escolher progressiva ou regressiva deixa de ser uma simulação distante e passa a definir como o Imposto de Renda atingirá o dinheiro que começou a ser retirado.