Open Finance pode cobrar tarifa para compartilhar seus dados entre bancos?
Autorizar o envio das informações financeiras é gratuito, mas produtos adicionais criados a partir desses dados podem ter cobrança própria
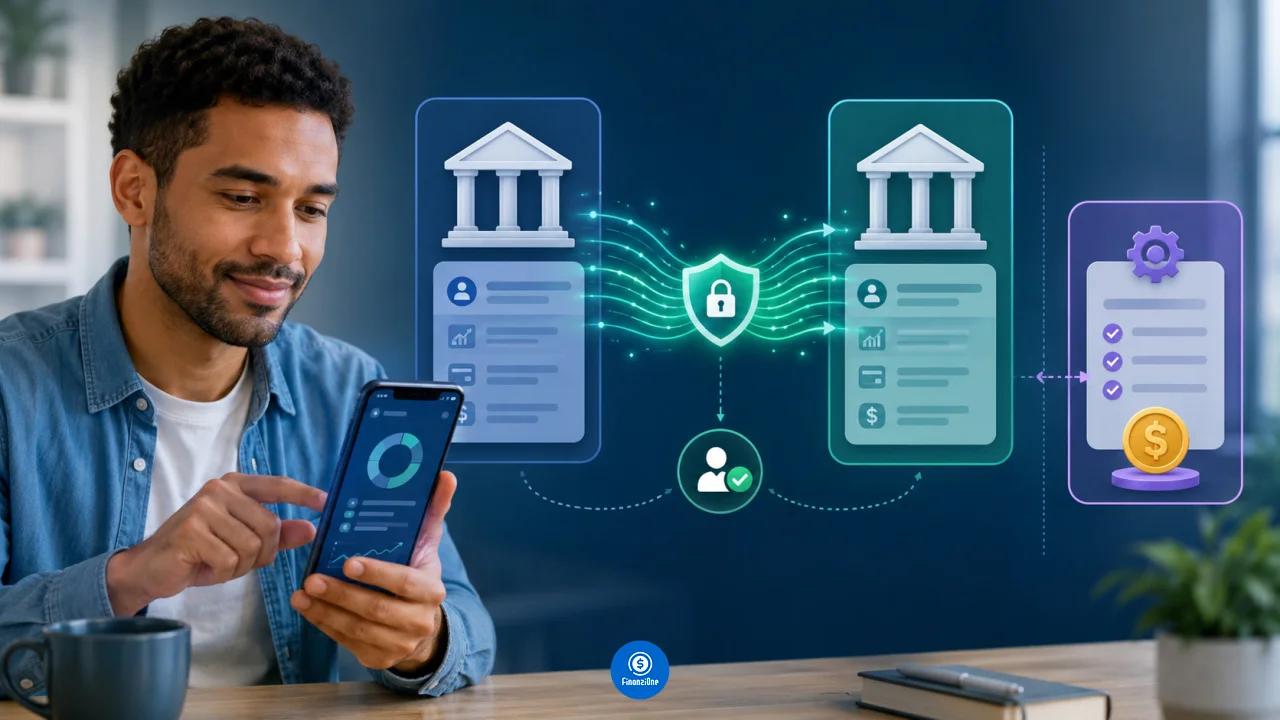
Compartilhar informações de uma conta bancária com outra instituição pelo Open Finance não deveria gerar uma tarifa apenas pelo envio dos dados.
Você pode gostar:
CPF irregular? Resolva já 6 presentes certeiros pro amigo secreto Recondicionado: qualidade por menosO sistema foi estruturado para que o cliente possa autorizar gratuitamente o compartilhamento de informações como saldo, extrato, cartões, empréstimos, investimentos e operações de câmbio entre instituições participantes.
Isso significa que um banco não pode simplesmente cobrar R$ 10, R$ 20 ou outro valor apenas porque o cliente decidiu trazer para seu aplicativo os dados mantidos em outra instituição.
Existe, porém, uma diferença importante entre o compartilhamento e um serviço criado a partir das informações recebidas.
O banco pode desenvolver funcionalidades adicionais usando os dados do Open Finance e eventualmente cobrar por elas, desde que o cliente contrate o serviço e a tarifa seja apresentada dentro das regras aplicáveis.
Levar seus dados de um banco para outro é gratuito
Imagine alguém que tenha conta no banco A e queira permitir que o banco B visualize sua movimentação financeira.
O processo começa no aplicativo ou internet banking da instituição que receberá os dados.
O cliente escolhe de qual banco deseja trazer as informações, verifica quais dados serão compartilhados e por quanto tempo e confirma o consentimento.
Depois disso, é direcionado para a instituição que possui originalmente as informações, onde faz sua autenticação e confirma a autorização.
Esse processo não pode gerar uma tarifa apenas pelo compartilhamento.
Também não é necessário pagar para renovar um consentimento válido ou para cancelar uma autorização.
O cliente controla quais instituições poderão acessar seus dados e pode interromper o compartilhamento quando desejar.
Quais informações podem ser compartilhadas
O Open Finance não se limita ao saldo da conta.
Com autorização do cliente, podem circular informações cadastrais e financeiras relacionadas a diferentes produtos.
É possível compartilhar dados de contas, como saldos e movimentações, informações de cartões de crédito, operações de empréstimo e financiamento, investimentos e câmbio.
Essa amplitude permite que uma instituição enxergue uma parte maior da vida financeira do consumidor.
Imagine alguém que receba salário no banco A, utilize cartão no banco B e mantenha investimentos no banco C.
Ao compartilhar essas informações com uma quarta instituição, ela pode conseguir avaliar melhor renda, comportamento financeiro e patrimônio do cliente.
É daí que surgem muitas das ofertas associadas ao Open Finance.
Se o compartilhamento é grátis, onde pode aparecer uma tarifa?
A cobrança pode existir em um serviço adicional oferecido pela instituição depois que os dados foram recebidos.
Um exemplo seria uma ferramenta avançada de organização financeira.
O banco pode oferecer gratuitamente a visualização das contas compartilhadas, mas criar um serviço mais sofisticado de aconselhamento financeiro, planejamento ou análise personalizada.
Se essa funcionalidade for um serviço tarifável e o cliente decidir contratá-la, pode existir cobrança.
Nesse caso, porém, a tarifa não é pelo ato de compartilhar os dados.
Ela está associada ao produto ou serviço adicional.
Para a cobrança ser válida, o consumidor precisa ter contratado aquele serviço e o valor precisa estar previsto nas condições e na tabela de tarifas aplicável.
Autorizar Open Finance não significa contratar tudo que o banco oferecer
Esse ponto é importante porque o consentimento para compartilhar dados não deve funcionar como uma autorização genérica para novas cobranças.
Imagine que o cliente permita que um banco consulte seus investimentos mantidos em outra instituição.
A partir dessas informações, o banco pode oferecer uma carteira recomendada ou uma consultoria de investimentos.
O fato de ter recebido os dados não significa que esse serviço foi automaticamente contratado.
O consumidor precisa concordar separadamente com o produto caso ele envolva cobrança.
Portanto, uma autorização de Open Finance não deveria aparecer posteriormente como justificativa para uma tarifa que nunca foi apresentada ou contratada.
O banco de origem também não pode cobrar para liberar os dados
A gratuidade vale para o funcionamento do compartilhamento.
Isso significa que a instituição onde os dados estão armazenados não pode cobrar do consumidor apenas para permitir que essas informações sejam enviadas a outro banco dentro do Open Finance.
O cliente é o titular dos dados financeiros e decide quando deseja compartilhá-los dentro das condições do sistema.
Também não é necessário encerrar a conta original.
Compartilhar os dados com outra instituição não transfere os produtos nem cancela automaticamente o relacionamento anterior.
É possível continuar utilizando normalmente os dois bancos.
Cancelar o consentimento também é gratuito
O cliente pode revogar uma autorização a qualquer momento.
Se alguém autorizou o banco B a acessar informações do banco A e depois mudou de ideia, pode entrar na área de Open Finance e interromper esse compartilhamento.
Não existe multa por cancelar.
Depois da revogação, novos dados deixam de ser enviados conforme as regras do sistema.
Isso não significa necessariamente que todas as informações que já haviam sido recebidas anteriormente sejam apagadas imediatamente dos registros da outra instituição.
Existem obrigações legais e regulatórias relacionadas à conservação de determinados dados.
A revogação interrompe principalmente a continuidade do compartilhamento.
Pagamentos pelo Open Finance são outra situação
O ecossistema também permite serviços que vão além da simples troca de dados.
É possível iniciar pagamentos e transferências utilizando a infraestrutura do Open Finance, inclusive operações relacionadas ao Pix.
Nesses casos, pode existir uma tarifa vinculada à própria transação quando a regulamentação permitir cobrança naquele tipo de serviço ou situação.
Se houver tarifa cobrada pela instituição que mantém a conta para a realização da transação, essa informação deve ser apresentada ao cliente durante a jornada.
Isso não altera a regra básica sobre dados.
Compartilhar informações continua gratuito.
O possível custo está relacionado a outro serviço financeiro realizado utilizando a infraestrutura do Open Finance.
Como identificar uma cobrança suspeita
Se aparecer uma tarifa depois de ativar o Open Finance, o primeiro passo é identificar exatamente o nome do lançamento.
O cliente pode verificar se contratou algum pacote, serviço de aconselhamento, ferramenta premium ou outra funcionalidade relacionada ao banco.
Também vale consultar a tabela de tarifas da instituição.
Se o lançamento for descrito simplesmente como cobrança pelo compartilhamento dos dados, sem existir outro serviço contratado, há motivo para questionar a instituição.
O consumidor pode utilizar os canais de atendimento do banco e, se o problema não for resolvido, recorrer aos mecanismos de reclamação disponíveis.
Compartilhar dados não deve gerar uma nova mensalidade escondida
A resposta central é simples: não é necessário pagar para levar seus dados financeiros de um banco para outro pelo Open Finance.
O compartilhamento propriamente dito é gratuito.
O que pode custar dinheiro são produtos e serviços adicionais criados a partir dessas informações, desde que o cliente tenha contratado a funcionalidade e a cobrança esteja devidamente prevista.
Por isso, a melhor maneira de analisar uma tarifa é perguntar qual serviço efetivamente está sendo cobrado.
Se a resposta for apenas “usar Open Finance” ou “compartilhar seus dados”, algo não está certo.
Leia também:
Evite o efeito manada e lucre mais Venda mais: 3 maquininhas para delivery Economize já em presentes de NatalO Open Finance pode ajudar bancos a conhecer melhor o cliente e criar novos produtos. Mas abrir essa janela entre as instituições não deveria, por si só, criar mais uma tarifa na conta.