FGC em conta conjunta paga R$ 250 mil para cada titular? Entenda como o limite é dividido
Garantia de R$ 250 mil não é multiplicada pelo número de titulares: o valor protegido da conta é dividido igualmente entre todos
Manter dinheiro em uma conta conjunta pode criar uma interpretação perigosa sobre a proteção do Fundo Garantidor de Créditos. Se duas pessoas são titulares de uma mesma conta, seria possível imaginar que cada uma possui direito a até R$ 250 mil de cobertura, elevando a garantia total para R$ 500 mil.
Você pode gostar:
Invista agora nos melhores! Recondicionado: qualidade por menos CPF irregular? Resolva jáNão é assim que funciona.
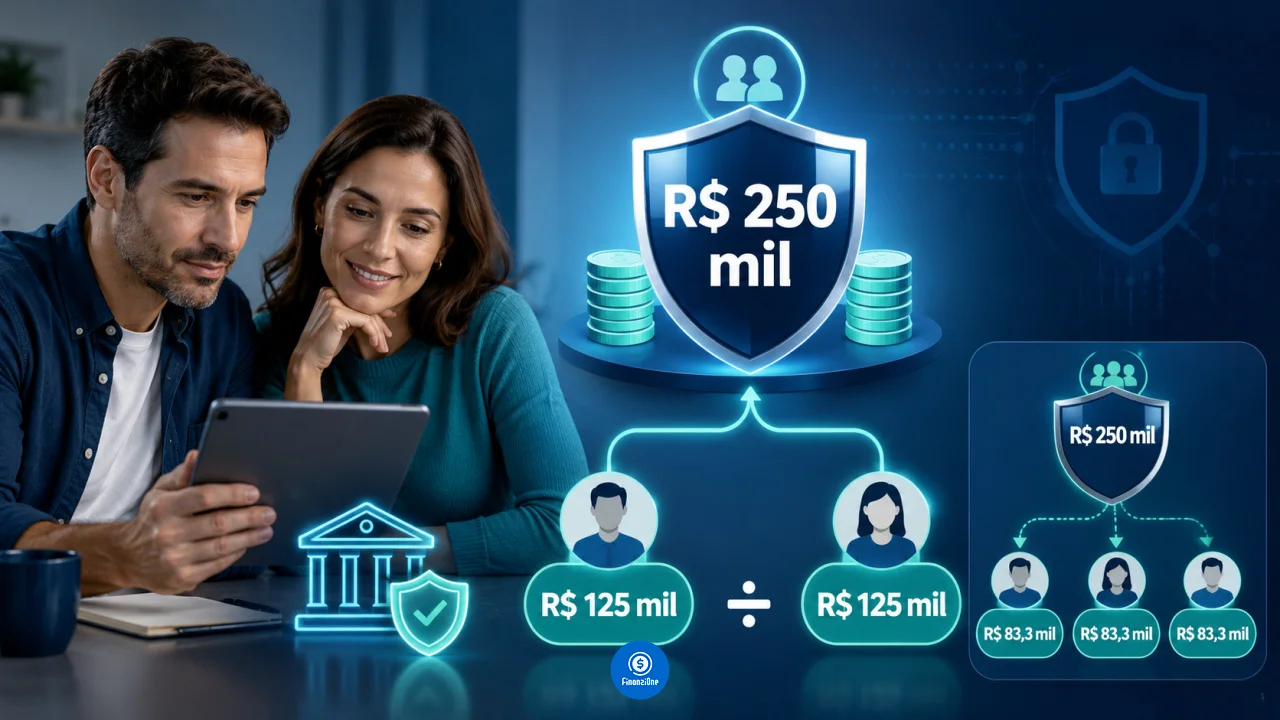
Nas contas conjuntas, o FGC limita a garantia ao menor valor entre o saldo elegível e R$ 250 mil. Depois disso, a quantia protegida é dividida igualmente entre os titulares.
Uma conta conjunta com duas pessoas e R$ 300 mil de saldo elegível, por exemplo, não gera R$ 250 mil para cada uma. O FGC considera R$ 250 mil e divide o valor: R$ 125 mil para cada titular.
Os R$ 50 mil restantes ficam fora dessa garantia.
Quanto cada titular recebe em uma conta conjunta
O cálculo depende primeiro do saldo existente.
Imagine uma conta conjunta com duas pessoas e R$ 180 mil em produtos cobertos pelo FGC.
Como o saldo está abaixo do teto de R$ 250 mil, os R$ 180 mil são considerados para a garantia. Divididos igualmente entre os dois titulares, correspondem a R$ 90 mil para cada um.
Se essa mesma conta possuir R$ 280 mil, o cálculo muda.
O FGC limita inicialmente a cobertura a R$ 250 mil. Com dois titulares, cada um teria direito a R$ 125 mil.
Com três pessoas na mesma conta conjunta e R$ 280 mil de saldo, os R$ 250 mil protegidos seriam divididos em três partes iguais, resultando em aproximadamente R$ 83,3 mil para cada uma.
Com quatro titulares, seriam R$ 62,5 mil para cada pessoa.
Portanto, adicionar titulares não multiplica a proteção. Na verdade, aumenta o número de pessoas entre as quais o limite da conta precisa ser dividido.
O limite não considera quem colocou mais dinheiro
Outro detalhe pouco intuitivo é que a divisão da garantia é feita igualmente.
Imagine um casal com R$ 200 mil em uma conta conjunta. Uma pessoa colocou R$ 180 mil e a outra apenas R$ 20 mil.
Para a garantia do FGC, essa diferença de contribuição não altera automaticamente a divisão.
Se a instituição financeira for liquidada e o saldo estiver integralmente dentro das regras de cobertura, os R$ 200 mil seriam divididos igualmente entre os dois titulares para fins de pagamento da garantia.
Cada um receberia R$ 100 mil.
Isso torna importante compreender a estrutura de titularidade antes de concentrar grandes aplicações em uma conta conjunta.
Ter várias contas conjuntas também não cria proteção infinita
Existe outra estratégia que pode parecer capaz de ampliar artificialmente a cobertura: abrir várias contas conjuntas com pessoas diferentes.
Imagine que uma pessoa participe de quatro contas conjuntas na mesma instituição, cada uma com outro titular.
Em cada conta, a parcela da garantia é calculada conforme as regras da conta conjunta. Mas, depois disso, entra em cena o limite por CPF.
O FGC garante, como regra geral, até R$ 250 mil por CPF ou CNPJ dentro da mesma instituição financeira ou conglomerado.
Isso significa que uma mesma pessoa não consegue receber indefinidamente R$ 125 mil de várias contas conjuntas dentro do mesmo grupo bancário.
As parcelas atribuídas ao seu CPF são somadas e ficam sujeitas ao limite individual.
Portanto, tanto a conta quanto a pessoa possuem limites que precisam ser observados.
O conglomerado financeiro também importa
Outro erro comum é distribuir dinheiro entre marcas diferentes pertencentes ao mesmo conglomerado e presumir que existe uma nova cobertura de R$ 250 mil em cada uma.
O limite do FGC considera a instituição ou o conglomerado financeiro.
Isso significa que aplicações realizadas em empresas diferentes do mesmo grupo podem ser somadas para determinar a cobertura disponível para um CPF.
Esse cuidado vale também para contas conjuntas.
Uma pessoa pode possuir uma parte de uma aplicação conjunta e, ao mesmo tempo, CDBs individuais emitidos por outra instituição do mesmo conglomerado.
As parcelas atribuídas ao mesmo CPF entram no cálculo do limite aplicável.
Para quem possui patrimônio próximo ou superior aos R$ 250 mil, verificar quem realmente emitiu o investimento é tão importante quanto observar a marca utilizada no aplicativo da corretora.
O FGC cobre principal e rendimentos juntos
O limite também não protege apenas o valor inicialmente aplicado.
Principal e rendimentos são considerados conjuntamente.
Imagine um CDB coberto pelo FGC que recebeu investimento inicial de R$ 240 mil e já acumulou R$ 20 mil em juros no momento da liquidação da instituição.
O crédito total chegou a R$ 260 mil.
Mesmo que o principal estivesse abaixo do limite, a soma entre capital e rendimento ultrapassou R$ 250 mil.
É essa soma que precisa caber na cobertura disponível.
Em uma conta conjunta, depois da aplicação das regras pertinentes, o valor protegido será dividido entre os titulares.
Por isso, quem pretende manter valores muito próximos do teto pode considerar uma margem para os rendimentos futuros.
Nem todo investimento dentro de um banco tem FGC
Ter conta em uma instituição participante do sistema não significa que qualquer produto encontrado no aplicativo esteja protegido.
CDBs, RDBs, depósitos em conta, poupança, LCI e LCA estão entre os exemplos de instrumentos que podem contar com a garantia dentro das regras aplicáveis.
Fundos de investimento, por outro lado, não possuem cobertura do FGC simplesmente porque foram contratados em um banco.
Tesouro Direto também não utiliza a garantia do fundo, já que os títulos são obrigações do Tesouro Nacional.
Antes de calcular os R$ 250 mil, portanto, é necessário descobrir se o produto em questão é realmente elegível.
Existe ainda o teto global de R$ 1 milhão
Além do limite de R$ 250 mil por CPF e por instituição ou conglomerado, existe um teto global para pagamentos de garantias.
Para aplicações abrangidas pela regra atual, uma pessoa pode receber no máximo R$ 1 milhão do FGC dentro de um período de quatro anos em decorrência da quebra de diferentes instituições.
Esse controle também é feito por CPF.
Se alguém receber R$ 125 mil por sua participação em uma conta conjunta após a liquidação de um banco, esse valor passa a consumir parte do teto global aplicável ao período.
Por isso, diversificar entre várias instituições amplia a proteção possível, mas ela também possui um limite geral.
Conta conjunta não dobra a garantia
A regra mais importante pode ser resumida de forma simples: dois titulares não transformam R$ 250 mil em R$ 500 mil.
Em uma conta conjunta, primeiro é determinado quanto daquela conta pode ser garantido, limitado normalmente a R$ 250 mil. Depois, esse montante é dividido igualmente entre os titulares.
Se existirem outras contas ou investimentos na mesma instituição ou conglomerado, as parcelas atribuídas ao CPF também entram no cálculo do limite individual.
Por isso, quem mantém valores elevados em CDBs, LCIs, LCAs ou outros produtos cobertos deve olhar além do nome que aparece na conta.
Leia também:
FGC cobre seus investimentos: entenda agora! Garanta agora o seu certificado digital Economize com Itaú: pontos e cashback!Titularidade, conglomerado financeiro, rendimentos acumulados e distribuição do patrimônio entre instituições podem determinar quanto dinheiro efetivamente estará protegido caso uma instituição financeira deixe de funcionar.