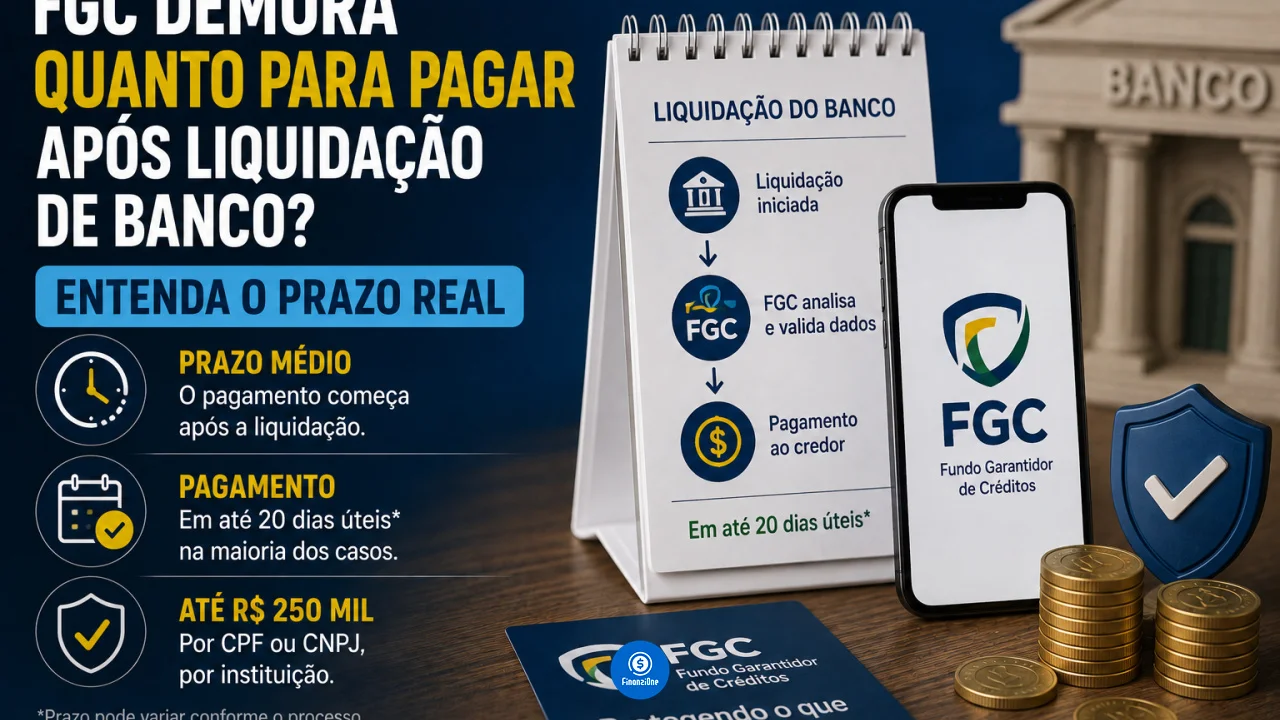
FGC demora quanto para pagar após liquidação de banco? Entenda o prazo real
O pagamento não começa imediatamente após a liquidação: primeiro, o liquidante precisa consolidar e enviar ao FGC a relação completa de credores.
Quando o Banco Central decreta a liquidação de um banco ou financeira, clientes com CDBs, LCIs, LCAs, depósitos e outros produtos cobertos pelo Fundo Garantidor de Créditos podem ter direito a receber até os limites previstos na garantia.
Você pode gostar:
Descubra as tags sem mensalidade! Baixa na carteira? Descubra já! Atraia $ com 5 simpatias!Isso não significa, porém, que o dinheiro seja depositado poucos dias depois da liquidação.
O prazo real possui duas etapas bastante diferentes. Primeiro, é necessário esperar o liquidante responsável pela instituição preparar e enviar ao FGC a lista de credores e os respectivos valores. Somente depois disso o investidor consegue concluir o pedido da garantia.
Nos processos recentes, o próprio FGC utiliza como referência aproximadamente 30 dias úteis para a preparação dessa relação. Depois que o pedido está liberado e o credor conclui as etapas necessárias, o pagamento pode ocorrer em até 48 horas úteis.
Por que o FGC não paga imediatamente após a liquidação?
Quando uma instituição é liquidada, o FGC não recebe automaticamente uma lista pronta informando quanto cada cliente possui para receber.
O Banco Central nomeia um liquidante para administrar o processo.
Entre suas tarefas está consolidar os registros da instituição, identificar os credores, verificar os produtos elegíveis e calcular os valores que devem ser considerados para a garantia.
As informações precisam ser agrupadas por CPF ou CNPJ e posteriormente encaminhadas ao FGC.
Essa etapa é essencial porque o Fundo não determina sozinho quanto cada pessoa possuía na instituição. O pagamento é feito com base nas informações fornecidas oficialmente pelo liquidante.
Por isso, existe um intervalo entre a data em que o Banco Central anuncia a liquidação e o momento em que aparece no aplicativo do FGC a possibilidade de solicitar o dinheiro.
O FGC informa que essa preparação tem levado, em média, aproximadamente 30 dias úteis nos processos recentes.
É uma referência, e não uma garantia de prazo.
Existe prazo máximo para o FGC começar a pagar?
Não existe um número fixo de dias definido para todos os casos a partir da decretação da liquidação.
O FGC afirma que não consegue estabelecer previamente um prazo para essa primeira etapa porque depende do trabalho realizado pelo interventor ou liquidante da instituição.
Uma base com milhões de registros, divergências cadastrais ou necessidade de conferência adicional pode exigir mais tempo do que uma situação mais simples.
Por isso, dizer que o FGC “paga em 30 dias” pode levar a uma interpretação errada.
Os aproximadamente 30 dias úteis mencionados pelo Fundo correspondem à média observada para a preparação da lista de credores, e não a um prazo obrigatório para o dinheiro estar disponível na conta do investidor.
O período efetivo começa na liquidação e inclui a preparação das informações, a liberação da solicitação, as providências do próprio credor e, finalmente, a transferência dos recursos.
O que acontece quando a lista chega ao FGC?
Quando o liquidante entrega as informações necessárias, o FGC pode liberar o pedido da garantia.
Para pessoas físicas, o procedimento normalmente é realizado pelo aplicativo do Fundo.
O investidor precisa solicitar a garantia da instituição correspondente, realizar as etapas de identificação, informar uma conta bancária de sua própria titularidade e concluir a validação exigida.
Também é necessário assinar eletronicamente o termo de sub-rogação.
Esse documento formaliza, entre outros efeitos, que o FGC assume perante a instituição liquidada os direitos correspondentes ao valor que pagou ao credor.
Somente depois da conclusão dessas etapas o pagamento pode ser efetivamente processado.
O FGC informa atualmente que, após a assinatura do termo no aplicativo, o crédito é realizado na conta indicada em até 48 horas úteis.
Assim, quando a lista já foi liberada, a fase final costuma ser muito mais rápida do que o período de espera imediatamente posterior à liquidação.
Pendências podem fazer o pagamento demorar mais?
Sim.
Os prazos informados pressupõem que os dados estejam corretos e que o pedido possa ser validado normalmente.
Se houver divergência entre informações do investidor e a base recebida pelo FGC, documentação insuficiente ou algum problema relacionado ao valor, o procedimento pode levar mais tempo.
Também existem situações que não seguem exatamente o fluxo padrão do aplicativo.
Pedidos relacionados a credores falecidos, espólios e menores de idade, por exemplo, podem exigir documentação e análise específicas.
Para pessoas jurídicas, a solicitação é realizada pelo Portal do Investidor e o pagamento deve ocorrer para uma conta de titularidade da própria empresa.
Outra situação importante acontece quando o investidor acredita que o valor informado está errado. O FGC realiza o pagamento a partir da base preparada pelo liquidante e questões relacionadas aos valores precisam ser tratadas conforme as orientações da instituição em liquidação.
Quanto tempo considerar na prática?
Para um caso sem pendências, o investidor pode usar como referência o seguinte fluxo: Banco Central decreta a liquidação, o liquidante consolida a base de credores e envia os dados ao FGC, o pedido é liberado e o cliente conclui a solicitação.
A preparação da lista vem levando aproximadamente 30 dias úteis em processos recentes.
Depois da assinatura do termo, o pagamento pode entrar na conta em até 48 horas úteis.
Isso não significa somar simplesmente 30 dias úteis mais 48 horas e tratar o resultado como uma data garantida. A primeira etapa pode ser mais curta ou mais longa conforme a complexidade da liquidação.
Enquanto aguarda, o investidor pode criar seu cadastro no aplicativo do FGC, mas não conseguirá concluir a solicitação antes que a base de credores esteja disponível.
Também não é necessário pagar intermediários para receber a garantia. O FGC alerta que não autoriza empresas ou pessoas a cobrar taxas ou depósitos prévios para liberar os recursos.
Portanto, o ponto principal é separar o prazo do liquidante do prazo do próprio FGC.
A demora observada depois da quebra de uma instituição normalmente está concentrada na preparação e conferência da relação de credores. Quando essa etapa termina e o investidor consegue concluir corretamente o pedido, a transferência tende a ocorrer muito mais rapidamente.