CDB Sofisa Direto com liquidez diária: 105% do CDI vale para reserva de emergência?
Rentabilidade precisa vir com acesso rápido.
A reserva de emergência precisa cumprir uma tarefa diferente daquela esperada de investimentos voltados ao crescimento do patrimônio. Seu objetivo principal não é encontrar a maior rentabilidade disponível, mas deixar dinheiro protegido e acessível para despesas inesperadas, como um conserto urgente, uma perda temporária de renda ou um atendimento que não pode ser adiado.
Você pode gostar:
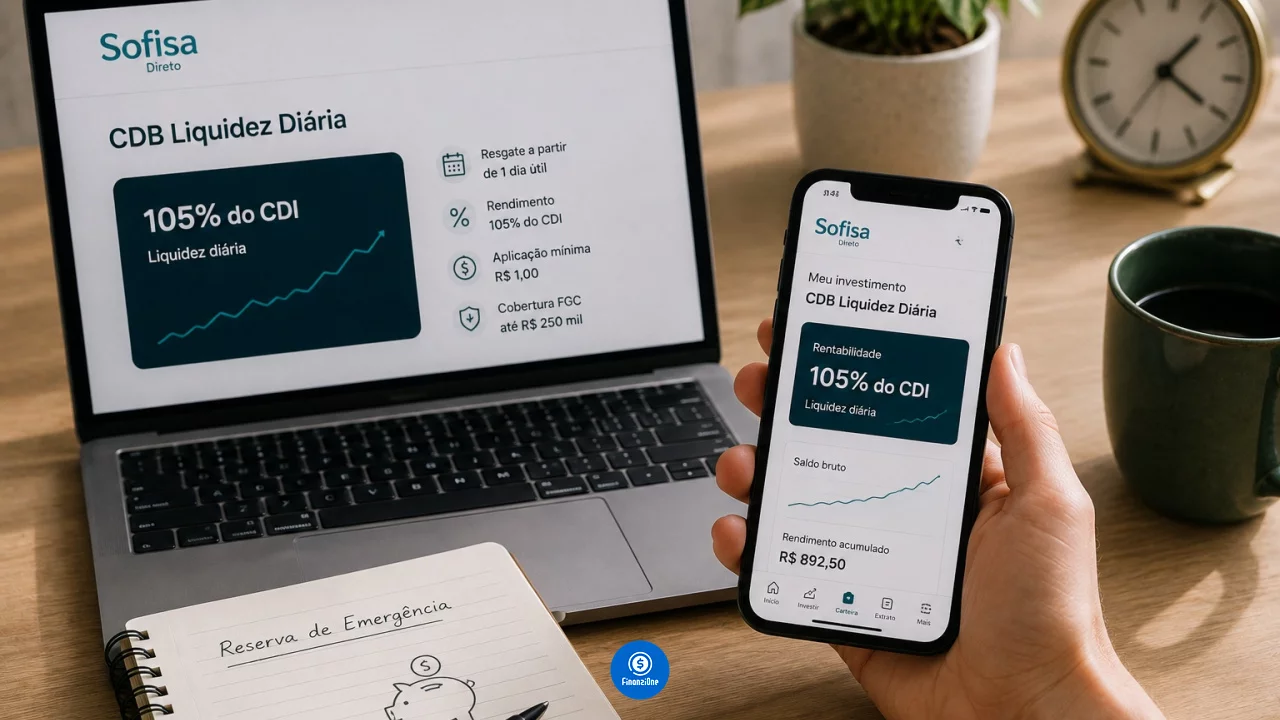
Transfira seus ativos em minutos Venda mais: 3 maquininhas para delivery Descubra agora seus ganhos!O CDB com liquidez diária do Sofisa Direto aparece como alternativa à poupança e às contas que remuneram automaticamente o saldo. A oferta atual paga 105% do CDI, aceita aplicações a partir de R$ 1 e permite solicitar o resgate depois de um dia da aplicação.
Essas características podem servir para parte da reserva. Ainda assim, o investidor precisa observar horários de movimentação, tributação, cobertura do FGC e a conveniência de manter todo o dinheiro emergencial em uma única instituição.
Como funciona o CDB do Sofisa Direto
O Certificado de Depósito Bancário é um título emitido por uma instituição financeira para captar recursos. Ao investir, o cliente empresta dinheiro ao banco e recebe uma remuneração conforme as condições contratadas.
No CDB de liquidez diária do Sofisa Direto, o rendimento acompanha o CDI, uma referência próxima da taxa básica de juros. A remuneração de 105% significa que o título entrega 5% a mais do que a variação do CDI no período, antes da cobrança de impostos.
Esse adicional não representa ganho de cinco pontos percentuais. Se o CDI acumulasse 10% em determinado intervalo, por exemplo, um investimento equivalente a 105% desse indicador teria rendimento bruto próximo de 10,5%, respeitando o cálculo por dias úteis.
A taxa vale para a aplicação feita nas condições disponíveis no momento da contratação. Novos aportes podem encontrar outra oferta caso o banco altere sua prateleira.
Aplicação mínima facilita a construção gradual
O investimento mínimo de R$ 1 permite começar com valores pequenos e fazer novos aportes ao longo do tempo. Isso pode ajudar quem ainda está formando a reserva e deseja separar uma quantia a cada recebimento.
Cada aplicação funciona como uma contratação própria, com sua data de início e prazo tributário. Ao fazer aportes mensais, o investidor terá valores sujeitos a alíquotas diferentes de Imposto de Renda, porque cada depósito permanece aplicado por um período específico.
O produto não possui limite máximo informado pelo banco. Essa ausência, contudo, não significa que qualquer quantia ficará integralmente protegida pelo FGC. A cobertura possui limites por titular e instituição, o que exige atenção conforme o patrimônio cresce.
Vencimento não impede o resgate antecipado
O CDB possui vencimento em três anos. Se o investidor não movimentar o dinheiro antes, a aplicação será encerrada nessa data e o valor líquido será creditado na conta. O banco informa que o título não é prorrogado automaticamente, embora seja possível realizar uma nova aplicação depois do vencimento.
A existência dessa data não significa que o dinheiro ficará preso durante três anos. O produto permite resgates antecipados, inclusive parciais, a partir de um dia depois da aplicação.
Essa flexibilidade diferencia o título de CDBs que só permitem retirada no vencimento. Em troca da indisponibilidade, produtos sem liquidez costumam oferecer percentuais maiores do CDI, mas não são adequados para recursos que podem ser necessários a qualquer momento.
Liquidez diária não é o mesmo que dinheiro instantâneo
A expressão liquidez diária indica que o investimento pode ser resgatado antes do vencimento nos dias e condições operacionais previstas. Ela não garante, por si só, que o dinheiro estará disponível durante a madrugada, em um feriado ou exatamente no segundo em que surgir uma emergência.
O Sofisa informa que aplicações e resgates de renda fixa podem ser realizados em dias úteis, dentro dos horários apresentados em seus canais. Depois do resgate, o valor é disponibilizado na conta da instituição e ainda poderá precisar ser transferido para o banco usado no pagamento da despesa.
Essa diferença pesa quando a emergência acontece em um sábado à noite. Uma conta com saldo disponível para Pix imediato pode atender melhor do que um investimento que depende da abertura de uma janela de resgate.
Uma estratégia possível é manter uma primeira camada da reserva em recurso de acesso imediato e deixar outra parte no CDB. Assim, a busca por rendimento não transforma todo o colchão financeiro em uma porta que só abre em horário determinado.
Imposto reduz a rentabilidade líquida
O CDB está sujeito à tabela regressiva de Imposto de Renda. A alíquota começa em 22,5% sobre os rendimentos para aplicações mantidas por até 180 dias. Depois, cai para 20% entre 181 e 360 dias, 17,5% entre 361 e 720 dias e 15% acima de 720 dias.
O imposto incide apenas sobre o rendimento, não sobre o valor originalmente aplicado, e é descontado automaticamente no resgate ou vencimento. Também há IOF regressivo quando a retirada ocorre antes de completar 30 dias, o que pode consumir grande parte do ganho obtido em aplicações muito recentes.
Por isso, 105% do CDI é uma rentabilidade bruta. A comparação com poupança, contas remuneradas ou outros investimentos deve utilizar o resultado líquido depois dos tributos.
FGC reduz o risco, mas não substitui diversificação
Os CDBs do Sofisa estão entre os produtos cobertos pelo Fundo Garantidor de Créditos. A garantia ordinária alcança até R$ 250 mil por CPF ou CNPJ contra a mesma instituição ou conglomerado, considerando o principal e os rendimentos acumulados.
Existe ainda um teto global de R$ 1 milhão em pagamentos de garantias dentro de um período de quatro anos. Valores acima dos limites não ficam protegidos pelo fundo.
A cobertura também não significa acesso imediato ao dinheiro se ocorrer uma intervenção ou liquidação. O pagamento depende da organização das informações e do procedimento do FGC. Para uma reserva, essa espera pode ser relevante mesmo quando o valor será recuperado posteriormente.
Perguntas para responder antes de aplicar
Antes de direcionar a reserva para o produto, o investidor deve avaliar:
- Consigo solicitar e transferir o resgate no horário em que uma emergência pode acontecer?
- Tenho algum dinheiro de acesso imediato fora desse CDB?
- O valor total no Sofisa, incluindo rendimentos, permanece dentro da cobertura do FGC?
- Posso precisar resgatar o aporte antes de 30 dias e sofrer incidência de IOF?
- Estou comparando a rentabilidade líquida depois do Imposto de Renda?
- Tenho contas, cartões ou Pix em outra instituição caso o aplicativo fique indisponível?
- O vencimento de três anos está registrado para que o dinheiro não fique parado depois da liquidação?
- A diferença de rendimento compensa concentrar toda a reserva em um único banco?
CDB pode compor a reserva sem carregar tudo
O CDB do Sofisa Direto reúne características interessantes para uma reserva: baixo valor inicial, rendimento superior a 100% do CDI, possibilidade de resgate antecipado e proteção do FGC dentro dos limites.
Ele tende a ser mais adequado para a parcela da reserva que não precisa estar disponível em segundos. O investidor ainda deve manter recursos para despesas imediatas, principalmente quando depende de Pix fora do horário bancário ou não possui outro cartão para atravessar um imprevisto.
Leia também:
Descubra Agora as Melhores Criptos! Garanta agora o seu certificado digital Ganhe mais sem pedir demissão!Os 105% do CDI podem superar alternativas mais simples, mas a rentabilidade não deve comandar sozinha a escolha. Uma reserva eficiente é aquela que permanece segura, diversificada e alcançável quando o inesperado bate à porta. Se todo o dinheiro estiver atrás de uma janela operacional, alguns pontos adicionais do CDI podem valer menos do que a chave de acesso rápido.