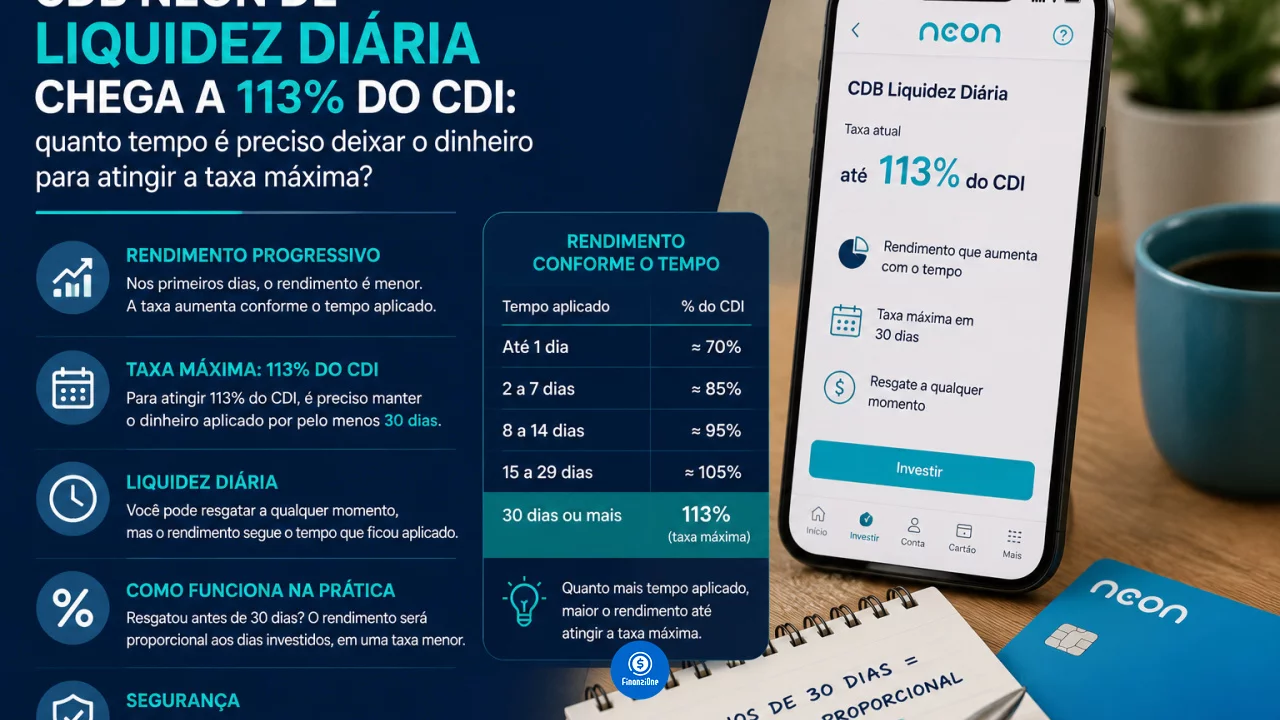
CDB Neon de liquidez diária chega a 113% do CDI: quanto tempo é preciso deixar o dinheiro para ating
Aplicação começa em 100% do CDI e aumenta a rentabilidade a cada seis meses, mas é preciso chegar a dois anos para alcançar o percentual máximo anunciado
O CDB de liquidez diária da Neon continua sendo divulgado em 2026 com rentabilidade de até 113% do CDI, aplicação mínima de R$ 1 e possibilidade de resgate a qualquer momento. O percentual máximo, entretanto, não é aplicado imediatamente sobre qualquer dinheiro colocado no produto.
Você pode gostar:
Entenda permuta e economize já Descubra a solução! 6 presentes certeiros pro amigo secretoA modalidade possui rentabilidade progressiva. Segundo a própria Neon, o investimento começa rendendo 100% do CDI e tem sua taxa elevada a cada seis meses em que os recursos permanecem aplicados. O patamar máximo de 113% do CDI é alcançado depois de dois anos.
Isso muda a maneira de interpretar a oferta. Quem pretende guardar dinheiro durante algumas semanas ou meses pode aproveitar a liquidez do CDB, mas não receberá imediatamente a rentabilidade máxima que aparece na divulgação do produto.
Quanto tempo é preciso para chegar a 113% do CDI?
O prazo necessário é de dois anos.
A Neon explica que seu CDB progressivo começa em 100% do CDI e aumenta a rentabilidade em intervalos de seis meses até atingir 113% do CDI. A instituição também informa uma característica importante do cálculo: quando ocorre uma mudança de faixa, a nova taxa passa a incidir desde o início sobre aquele investimento.
Portanto, os 113% do CDI funcionam como o ponto máximo de uma escada de rentabilidade, e não como a taxa inicial.
Essa estrutura busca premiar quem deixa o dinheiro investido por mais tempo sem retirar do produto a característica de liquidez diária. Segundo a Neon, o CDB pode ser resgatado quando o cliente precisar, inclusive em finais de semana e feriados.
O investidor não precisa, portanto, manter o dinheiro obrigatoriamente durante dois anos. Esse é apenas o período necessário para alcançar a maior taxa prevista para o CDB progressivo.
Resgatar antes de dois anos faz perder o rendimento?
O resgate antecipado não significa perder tudo o que o investimento já rendeu.
Como se trata de um CDB com liquidez diária, o dinheiro pode ser retirado antes de chegar aos dois anos. O rendimento considerado será aquele correspondente às condições alcançadas durante o período em que a aplicação permaneceu ativa, além da incidência dos impostos aplicáveis.
A consequência principal de retirar mais cedo é não chegar às faixas posteriores da rentabilidade progressiva.
Isso faz diferença na comparação com um CDB que já oferece uma taxa fixa mais elevada desde a aplicação. Um produto que paga determinado percentual do CDI desde o primeiro dia pode ser mais interessante para um prazo específico mesmo que seu número máximo seja inferior aos 113% anunciados pela Neon.
Por isso, a pergunta relevante não é apenas qual CDB possui a maior taxa divulgada, mas em quanto tempo aquela taxa efetivamente estará disponível.
Imposto de Renda também diminui com o tempo
Além da própria progressão da rentabilidade, o tempo influencia a tributação dos CDBs.
O Imposto de Renda é cobrado somente sobre os rendimentos e utiliza alíquotas regressivas. Aplicações de até 180 dias têm incidência de 22,5%. Entre 181 e 360 dias, a alíquota cai para 20%. Entre 361 e 720 dias, fica em 17,5%. Depois de 720 dias, chega a 15%.
Existe ainda IOF sobre os rendimentos quando o resgate acontece antes de completar 30 dias. A cobrança também é regressiva e chega a zero no 30º dia.
Quem permanece no CDB Neon até alcançar os 113% do CDI, portanto, combina duas mudanças favoráveis: chega ao patamar máximo de rentabilidade do produto e entra na menor faixa do Imposto de Renda aplicável à renda fixa depois de superar 720 dias.
Isso não significa que manter o dinheiro durante dois anos seja sempre a melhor decisão. O prazo adequado depende da finalidade da aplicação e das alternativas disponíveis no momento.
CDB Neon pode ser usado para reserva de emergência?
A liquidez diária é uma característica importante para uma reserva de emergência, porque esse dinheiro precisa estar acessível quando surge uma despesa inesperada.
A Neon informa que o CDB de liquidez diária permite resgate a qualquer dia e horário e oferece cobertura do Fundo Garantidor de Créditos. Atualmente, a página do produto informa aplicação mínima de R$ 1 e limite de até R$ 250 mil nessa modalidade.
Para quem usa o produto como reserva, entretanto, alcançar 113% do CDI deveria ser tratado como consequência de não precisar do dinheiro, e não como uma obrigação.
Se uma emergência acontecer no oitavo mês, por exemplo, o objetivo principal daquela reserva é justamente permitir o resgate. Manter o investimento apenas para não perder uma futura faixa de rentabilidade iria contra a própria finalidade do dinheiro guardado.
Também é recomendável comparar disponibilidade, segurança, tributação e rentabilidade com outras opções de liquidez diária antes de concentrar toda a reserva em um único produto.
CDB de 113% não é o mesmo que CDB Planejado Neon
A Neon oferece atualmente outras opções de CDB, e os percentuais divulgados para elas não devem ser misturados com a lógica do produto de liquidez diária.
O CDB Planejado possui prazos determinados e taxas diferentes. Na página atual de investimentos, a Neon apresenta alternativas de 109% do CDI por três meses, 111% por seis meses, 114% por 12 meses e 115% por 24 meses. A instituição ressalta que as ofertas podem variar conforme o período e o perfil do cliente.
Nesses produtos, existe prazo definido e o resgate antes do vencimento pode provocar redução na rentabilidade conforme as condições apresentadas pela instituição.
A diferença é importante. O CDB de até 113% combina liquidez diária com taxa progressiva. O CDB Planejado troca parte dessa flexibilidade por condições associadas a períodos previamente definidos.
Há ainda uma oferta promocional de 150% do CDI por dois meses para novos clientes, sujeita às condições e à disponibilidade informadas pela Neon. Ela também não corresponde à rentabilidade padrão do CDB de liquidez diária.
Os 113% do CDI valem a pena?
O percentual máximo torna o produto mais competitivo para quem consegue permanecer investido por bastante tempo, mas não deveria ser analisado isoladamente.
Para quem pretende resgatar em poucos meses, importa mais observar a rentabilidade efetivamente disponível durante aquele período. Quem planeja manter o dinheiro por dois anos pode comparar os 113% do CDI com CDBs de outras instituições, Tesouro Direto e outros produtos de renda fixa disponíveis no momento da aplicação.
A vantagem do CDB Neon está na combinação entre liquidez e progressão de rentabilidade. O investidor não precisa escolher antecipadamente entre deixar o dinheiro dois anos ou abrir mão do acesso aos recursos para alcançar a taxa maior.
Mas o número de 113% exige contexto. Ele representa o topo da rentabilidade progressiva e só é atingido depois de dois anos de aplicação.
Leia também:
Venda mais: 3 maquininhas para delivery Como economizar na decoração de Natal? Declare já MEI 2026!Quem pretende deixar o dinheiro por menos tempo deve avaliar o CDB pela taxa correspondente ao período em que realmente espera permanecer investido. É essa rentabilidade, depois dos impostos, que determina o resultado efetivo da aplicação, e não simplesmente o maior percentual estampado na oferta.