Carta Verde é obrigatória no Mercosul: o que o seguro cobre e o que fica de fora?
Seguro é exigido para veículos brasileiros que ingressam em países do Mercosul e protege contra danos causados a terceiros, mas não substitui o seguro do próprio carro nem cobre automaticamente motorista e passageiros.
Quem viaja de carro do Brasil para Argentina, Paraguai ou Uruguai precisa incluir a Carta Verde entre os documentos da viagem. O seguro é obrigatório para veículos matriculados no Brasil que ingressam em outros países membros do Mercosul e tem uma função específica: cobrir a responsabilidade civil por determinados danos causados a terceiros.
Você pode gostar:
Garanta agora o seu certificado digital Descubra as profissões mais bem pagas! Abra sua franquia Wepink hoje! 🚀A Carta Verde, porém, não funciona como um seguro automotivo completo.
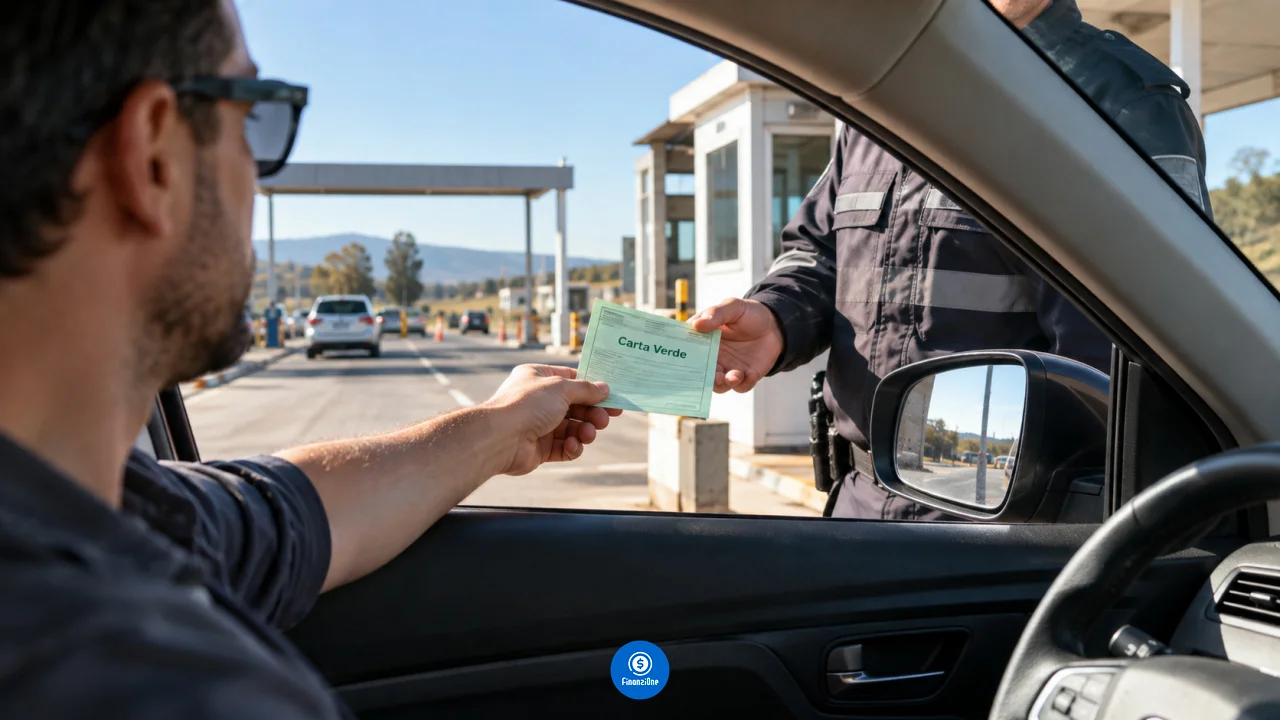
Ela não indeniza os danos sofridos pelo próprio veículo segurado, nem oferece proteção automática ao motorista e aos passageiros. Por isso, quem atravessa a fronteira acreditando que a contratação substitui o seguro tradicional do carro pode descobrir uma lacuna importante justamente depois de um acidente.
Segundo a Susep, a obrigatoriedade alcança automóveis de passeio particulares ou de aluguel, motos, bicicletas motorizadas, reboques e motor homes registrados no Brasil quando entram em países membros do Mercosul.
O que a Carta Verde realmente cobre?
A Carta Verde é um seguro de responsabilidade civil.
Isso significa que sua finalidade principal é proteger financeiramente o proprietário ou condutor quando o veículo causa prejuízos a outras pessoas que não estavam sendo transportadas no próprio automóvel.
Entre as coberturas previstas estão morte, danos pessoais, despesas médico-hospitalares e danos materiais causados a terceiros não transportados. A proteção também pode alcançar danos provocados pelo reboque do veículo ou por objetos transportados no automóvel ou no reboque.
Imagine que um motorista brasileiro esteja dirigindo na Argentina e provoque uma colisão com outro automóvel.
Se o acidente causar danos ao veículo atingido ou ferimentos em uma pessoa que estava fora do carro do segurado, a Carta Verde pode responder dentro das condições e dos limites previstos no seguro.
A lógica é diferente de uma cobertura para reparar o carro de quem contratou a apólice.
Quanto o seguro pode pagar?
A Susep informa limites máximos específicos de indenização.
Para morte, despesas médico-hospitalares ou danos pessoais, o limite é de até US$ 40 mil por pessoa, respeitando o teto total de US$ 200 mil por evento.
Para danos materiais, o limite informado é de até US$ 20 mil por terceiro, com máximo de US$ 40 mil por ocorrência.
Esses valores funcionam como limites da cobertura e não significam pagamento automático integral em todos os acidentes.
O valor efetivamente devido dependerá do prejuízo apurado, da responsabilidade pelo acidente, das condições da apólice e dos procedimentos previstos para o sinistro.
Situação |
Carta Verde cobre? |
|
Dano material causado ao carro de terceiro |
Sim, dentro dos limites |
|
Ferimentos em terceiro não transportado |
Sim |
|
Despesas médicas de terceiro |
Sim |
|
Dano no próprio carro do segurado |
Não |
|
Ferimentos do motorista do veículo segurado |
Não |
|
Danos aos passageiros do próprio veículo |
Não |
Essa diferença explica por que a Carta Verde deve ser vista como uma proteção específica de responsabilidade civil internacional.
O que fica fora da Carta Verde?
Uma das principais exclusões envolve justamente as pessoas e o patrimônio que muitos motoristas imaginam estar protegidos.
Segundo a Susep, não estão cobertos os danos causados aos passageiros, ao motorista ou condutor e ao próprio veículo segurado.
Considere um acidente no Uruguai em que um veículo brasileiro saia da pista e sofra danos na dianteira.
A Carta Verde não pagará o conserto desse automóvel simplesmente porque o seguro obrigatório foi contratado.
Da mesma forma, se o motorista sofrer ferimentos, essa cobertura não é a finalidade da Carta Verde.
Para ampliar a proteção, o proprietário deve verificar se seu seguro automotivo contratado no Brasil possui extensão territorial para outros países e quais coberturas continuam válidas no exterior.
Não basta presumir que a apólice brasileira funciona integralmente em qualquer país.
É preciso portar o certificado na viagem?
Sim.
A Polícia Rodoviária Federal informa que, para circulação de veículos de passeio registrados nos Estados Partes do Mercosul, é exigido o certificado do seguro internacional de responsabilidade civil, em formulário bilíngue em português e espanhol.
A Susep informa que o certificado atualmente pode ser emitido fisicamente ou por meios remotos, conforme a regulamentação aplicável.
Outro ponto importante é o local da contratação.
O seguro deve ser contratado no país em que o veículo está registrado. Portanto, um automóvel brasileiro deve ter a Carta Verde emitida por seguradora brasileira autorizada a operar o produto.
Em caso de acidente no exterior, a assistência é prestada por uma seguradora do país onde ocorreu o sinistro indicada no certificado. As seguradoras mantêm acordos de assistência entre os países do Mercosul.
Carta Verde vale também para o Chile?
Não.
Esse é um dos erros mais comuns em viagens rodoviárias pela América do Sul.
O Chile não aceita a Carta Verde. Segundo a Susep, veículos brasileiros que ingressam no país precisam contratar o SOAPEX, seguro obrigatório destinado a veículos estrangeiros.
Portanto, alguém que viaje de carro por Argentina e Chile pode precisar de seguros diferentes ao longo do percurso.
A Carta Verde atende à circulação nos países membros do Mercosul abrangidos pela regra, enquanto outros países adotam sistemas próprios.
Também existe uma modalidade chamada Carta Verde Fronteiriço para moradores de cidades brasileiras próximas às fronteiras com Argentina, Paraguai ou Uruguai. Nesse caso, a contratação pode ter validade anual, mas a circulação no país estrangeiro fica limitada a até 50 quilômetros da fronteira.
Carta Verde substitui o seguro tradicional do carro?
Não. A Carta Verde resolve uma necessidade específica: a responsabilidade por danos causados a terceiros durante a circulação internacional nos países abrangidos.
Ela não deve ser interpretada como proteção completa para uma viagem.
Quem pretende viajar de carro deve conferir separadamente a cobertura do veículo, assistência 24 horas, possibilidade de reboque no exterior, proteção para motorista e passageiros e eventuais restrições territoriais do seguro automotivo contratado no Brasil.
A própria Susep diferencia a Carta Verde dos seguros facultativos de automóveis e ressalta que seguros obrigatórios não eliminam automaticamente outras responsabilidades decorrentes de acidentes.
Na prática, portanto, o documento obrigatório permite cumprir uma exigência para circular e protege contra determinadas indenizações devidas a terceiros. Mas o motorista que quiser proteção para o próprio carro e para quem viaja dentro dele precisa analisar outras coberturas.
A pergunta mais útil antes de atravessar a fronteira não é apenas se a Carta Verde foi contratada. É saber exatamente quais prejuízos ela cobre — e quais continuarão sendo responsabilidade do próprio viajante.