Pix contestado pelo app: quando o MED pode tentar recuperar dinheiro de golpe
Mecanismo permite contestar transferências fraudulentas pelo próprio aplicativo, mas recuperação depende da análise e dos recursos encontrados.
Perceber que um Pix acabou de ser enviado para um golpista exige rapidez. Diferentemente de uma transferência comum que simplesmente pode ser cancelada depois de concluída, o Pix é liquidado praticamente de imediato. Para situações de fraude, golpe ou coerção, porém, existe um procedimento específico criado pelo Banco Central para tentar recuperar os recursos.
Você pode gostar:
Pague boletos com cartão e evite atraso Descubra a vantagem de ter uma holding! PIX Automático obrigatório: pague rápidoÉ o Mecanismo Especial de Devolução, conhecido como MED.
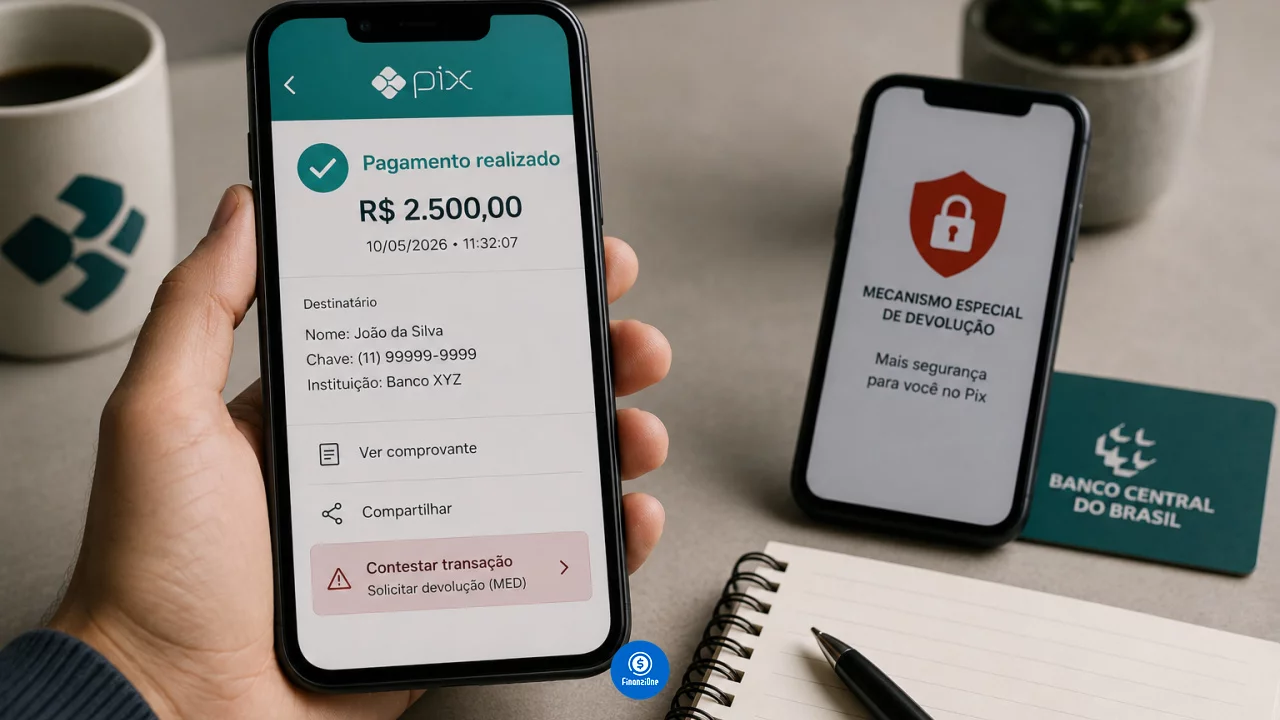
Desde outubro de 2025, as instituições participantes do Pix precisam oferecer no próprio aplicativo uma forma de contestar a transação. O cliente identifica o Pix suspeito, informa que foi vítima de fraude e inicia o procedimento sem depender necessariamente de uma ligação para a central de atendimento.
O mecanismo aumenta a possibilidade de recuperação, mas não funciona como um seguro. O dinheiro só volta se o caso estiver dentro das regras e houver recursos que possam ser localizados e bloqueados.
Botão de contestação fica dentro do aplicativo do banco
O Banco Central criou o autoatendimento do MED para acelerar a comunicação da fraude.
A instituição deve disponibilizar a funcionalidade em seu ambiente Pix. A nomenclatura e o caminho exato podem variar entre aplicativos, mas o usuário deve conseguir localizar a transação e contestá-la como fraude, golpe ou coerção.
O objetivo é reduzir o tempo entre a descoberta do crime e o bloqueio dos recursos.
Essa velocidade importa porque golpistas costumam movimentar rapidamente o dinheiro recebido, transferindo-o para outras contas ou retirando-o do sistema financeiro.
Quanto antes a contestação acontece, maior pode ser a possibilidade de ainda existir algum valor disponível para bloqueio.
Pedido pode ser feito em até 80 dias
O prazo oficial para solicitar o MED é de até 80 dias contados da data em que o Pix foi realizado.
Isso permite contestar inclusive fraudes que só foram percebidas posteriormente.
O prazo máximo, entretanto, não deve ser interpretado como recomendação para esperar.
Uma vítima que percebe o golpe minutos depois tem muito mais interesse em registrar a ocorrência naquele instante do que em deixar para fazer isso semanas mais tarde. O MED depende da existência de recursos que possam ser bloqueados, e o tempo favorece a dispersão do dinheiro.
Por isso, a orientação do Banco Central é comunicar imediatamente a instituição financeira.
Banco analisa se o caso realmente entra no MED
Contestar a transação não produz devolução automática.
Depois do pedido, as instituições envolvidas analisam a situação para determinar se existem indícios de fraude.
Pelas regras divulgadas pelo Banco Central, a análise pode levar até sete dias. Quando a fraude é confirmada e existem recursos disponíveis, a devolução ocorre em até 96 horas depois da conclusão dessa etapa.
Se a avaliação concluir que a transação não se enquadra no MED, os valores eventualmente bloqueados são liberados novamente ao recebedor.
A contestação, portanto, abre uma investigação bancária padronizada. Ela não representa uma decisão automática a favor de quem enviou o Pix.
Dinheiro pode ser rastreado para outras contas
Uma das mudanças importantes do MED passou a valer obrigatoriamente em fevereiro de 2026.
Golpistas frequentemente recebiam o Pix em uma conta e rapidamente transferiam o valor para outras, dificultando a recuperação porque a primeira conta já ficava vazia.
O aprimoramento permite compartilhar informações sobre o caminho percorrido pelos recursos e alcançar outras contas envolvidas na fraude.
Isso aumenta as possibilidades de localização e bloqueio quando o dinheiro foi distribuído por contas intermediárias.
A mudança não significa que qualquer valor movimentado poderá ser automaticamente recuperado. As instituições precisam identificar as contas relacionadas ao fluxo fraudulento e aplicar os procedimentos previstos pelo Banco Central.
Devolução pode ser apenas parcial
Mesmo quando a fraude é reconhecida, o consumidor pode receber menos do que perdeu.
Isso acontece quando as instituições conseguem localizar somente parte dos recursos.
Imagine um Pix fraudulento de R$ 4 mil. Se no momento do bloqueio forem encontrados apenas R$ 1.500 disponíveis nas contas alcançadas pelo mecanismo, essa pode ser a primeira parcela devolvida.
Nas condições previstas pelo MED, o monitoramento pode continuar em busca de novos recursos para realizar devoluções adicionais dentro do período aplicável.
Por isso, a confirmação da fraude não é sinônimo de restituição integral.
O mecanismo cria meios para tentar recuperar o dinheiro existente. Ele não obriga o sistema financeiro a criar recursos para substituir aquilo que já não pode ser encontrado.
MED também alcança situações de coerção
O botão de contestação pode ser utilizado não apenas em golpes tradicionais, mas também quando o Pix foi realizado mediante coerção.
É o caso de situações em que a própria vítima executa a transferência porque está sendo ameaçada ou obrigada por criminosos.
A transação pode ter sido tecnicamente autorizada pelo usuário, mas isso não significa que tenha sido realizada de maneira legítima ou voluntária.
Essa distinção é importante porque muitos golpes também envolvem alguma forma de manipulação para convencer a vítima a confirmar pessoalmente a transferência.
A instituição analisa as circunstâncias apresentadas dentro das regras do mecanismo.
Desacordo comercial não entra no MED
Comprar um produto e depois discordar da qualidade, do prazo ou das características da mercadoria não transforma automaticamente o pagamento em fraude.
O Banco Central exclui do MED os desacordos comerciais.
Se um vendedor legítimo entrega um produto diferente do esperado ou existe uma discussão sobre a execução de um serviço, o problema deve ser resolvido pelos meios de proteção ao consumidor ou pelas vias jurídicas correspondentes.
O cenário pode ser diferente quando a suposta venda era apenas parte de um golpe e o produto nunca existiu ou jamais seria entregue.
Nesse caso, pode haver fraude, sujeita à análise das instituições.
Pix enviado para pessoa errada também fica fora
Errar uma chave ou escolher o contato errado não é a mesma coisa que sofrer um golpe.
O MED não foi criado para desfazer transferências realizadas por erro do próprio pagador.
Quem envia dinheiro para a pessoa errada pode tentar entrar em contato com o recebedor e solicitar a devolução. Os aplicativos possuem uma funcionalidade própria para devolver um Pix recebido.
A distinção impede que o mecanismo antifraude seja utilizado para contestar pagamentos legítimos ou simples erros de preenchimento.
Da mesma forma, o MED não se aplica quando os recursos chegam a terceiro de boa-fé que não participou da fraude.
Boletim de ocorrência pode ajudar a documentar o caso
Além de acionar imediatamente o banco, o Banco Central recomenda registrar boletim de ocorrência quando necessário.
Documentos, comprovantes, capturas das conversas e outras evidências podem ajudar a demonstrar como ocorreu o golpe.
O boletim não substitui a contestação bancária.
Registrar a ocorrência policial e deixar de avisar a instituição financeira significa perder tempo valioso para o bloqueio. As duas providências podem caminhar simultaneamente.
Se o caso não for resolvido pelos bancos, o consumidor ainda pode procurar órgãos de defesa do consumidor, Poder Judiciário ou registrar reclamação no Banco Central.
MED aumenta a chance de recuperação, não oferece garantia
O maior equívoco é imaginar que basta apertar o botão de contestação para receber o Pix de volta.
O mecanismo depende de vários fatores: o caso precisa ser caracterizado como fraude, golpe ou situação abrangida pelas regras, as instituições precisam concluir a análise e deve existir dinheiro disponível para bloqueio e devolução.
O rastreamento introduzido mais recentemente aumenta o alcance quando os recursos são rapidamente transferidos para outras contas, mas não elimina essa limitação.
Por isso, a medida mais valiosa continua sendo a velocidade. Ao perceber um golpe, contestar o Pix imediatamente pelo aplicativo e comunicar o banco pode colocar o sistema de bloqueio em movimento enquanto o dinheiro ainda deixa rastros.
Leia também:
Sua reserva segura e rentável! Adeus isenção: Imposto sobre lucros em 2026! Economize já: lista de compras no mercado!O MED não desfaz o passado com um clique. Ele tenta correr atrás do dinheiro antes que o golpista consiga fazê-lo desaparecer.