Pix Automático: cancelar uma assinatura basta ou também é preciso cancelar a autorização no banco?
Encerrar um serviço e impedir novos débitos são ações relacionadas, mas o consumidor também pode controlar autorizações e pagamentos agendados diretamente pelo aplicativo financeiro
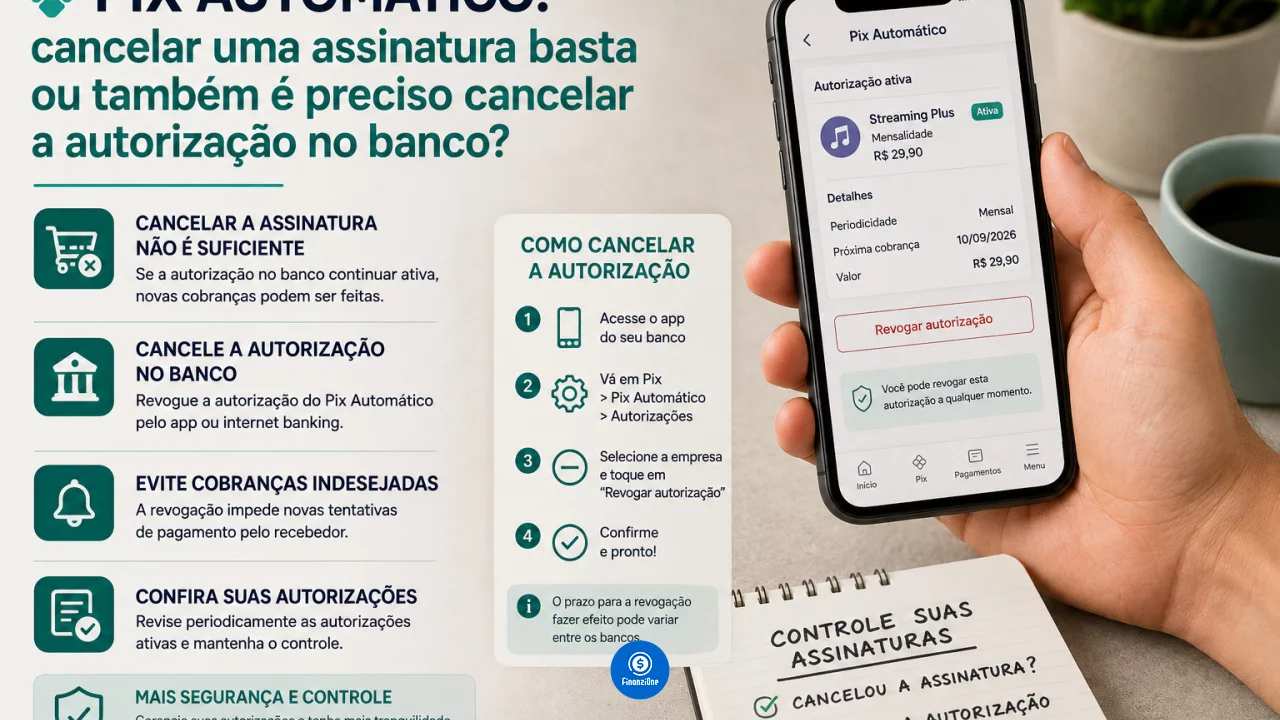
O Pix Automático facilita o pagamento recorrente de mensalidades, assinaturas, contas e outros serviços porque permite que uma empresa envie cobranças periódicas depois de receber uma autorização prévia do cliente. A praticidade, porém, cria uma dúvida importante na hora de encerrar a relação: cancelar a assinatura com a empresa é suficiente ou também é necessário acessar o banco?
Você pode gostar:
Invista com segurança hoje! Instabilidade financeira: evite já Portabilidade garantida: veja o que mudou!Para evitar novas cobranças, o caminho mais seguro é tratar as duas coisas separadamente. O contrato ou assinatura deve ser encerrado com a empresa responsável pelo serviço, enquanto a autorização do Pix Automático pode ser consultada e cancelada diretamente no aplicativo da instituição onde está a conta do pagador. O Banco Central exige que o cliente tenha ferramentas para administrar autorizações e pagamentos relacionados à modalidade.
Além disso, existe uma terceira situação que merece atenção: um pagamento específico pode já estar agendado. Dependendo do momento em que o cancelamento é realizado, também pode ser necessário verificar se existe algum débito futuro programado.
Cancelar a assinatura e cancelar o Pix Automático são a mesma coisa?
Não exatamente.
A assinatura representa a relação comercial com a empresa que fornece o produto ou serviço. Já a autorização do Pix Automático é a permissão financeira concedida para que aquela empresa envie cobranças recorrentes à conta escolhida pelo consumidor.
O Pix Automático foi estruturado justamente para que o cliente tenha controle sobre essa autorização pelo aplicativo de sua instituição financeira. O Banco Central informa que as autorizações podem ser canceladas pelo pagador e que o histórico delas também deve ficar disponível para consulta.
Por isso, uma pessoa que encerra uma academia, streaming, escola, plano ou outro serviço pago dessa forma deve conferir também se a autorização correspondente continua aparecendo como ativa no aplicativo bancário.
Essa verificação funciona como uma camada adicional de segurança. Mesmo quando a empresa informa que o contrato foi cancelado corretamente, confirmar a situação da autorização ajuda a impedir que novas cobranças sejam processadas por uma permissão que o consumidor não deseja mais manter.
O inverso também merece cuidado. Cancelar apenas a autorização financeira não significa necessariamente encerrar as obrigações existentes no contrato com a empresa. Se houver mensalidade ainda devida, multa prevista ou outro valor legítimo, a obrigação comercial não desaparece simplesmente porque o mecanismo automático de pagamento foi desativado.
O que acontece quando a autorização é cancelada no banco?
As regras do Pix Automático determinam que, quando o usuário cancela uma autorização, a instituição do pagador deve cancelar também as ordens de pagamento vinculadas a ela cuja liquidação esteja prevista para dias posteriores ao cancelamento.
Na prática, isso significa que revogar a autorização não serve apenas para impedir cobranças que ainda nem foram enviadas. A medida também alcança pagamentos futuros já agendados dentro das condições estabelecidas pelo sistema.
O Banco Central exige ainda que as instituições disponibilizem funcionalidades específicas para que o usuário gerencie tanto as autorizações concedidas quanto os agendamentos do Pix Automático.
O nome exato dos menus pode variar entre bancos e carteiras, mas a lógica deve permitir que o cliente encontre a autorização, consulte suas características e solicite o cancelamento.
Depois de cancelar, vale verificar se a autorização aparece efetivamente como encerrada ou cancelada no aplicativo. Essa conferência é especialmente útil quando existem cobranças próximas da data prevista.
É possível cancelar somente uma cobrança e manter as próximas?
Sim. O Pix Automático permite separar o cancelamento da autorização completa do cancelamento de um pagamento específico.
Isso pode ser útil quando o cliente concorda em continuar com uma assinatura, mas identifica um valor incorreto ou possui algum motivo para não permitir determinado débito.
Os requisitos definidos pelo Banco Central preveem que um pagamento agendado do Pix Automático possa ser cancelado até as 23h59 do dia anterior à data programada para a execução.
Se o usuário cancelar apenas aquela cobrança, a autorização recorrente pode continuar ativa e novos pagamentos poderão ser apresentados nos períodos seguintes.
Já o cancelamento da autorização é mais amplo. Ele interrompe a permissão utilizada para gerar os pagamentos recorrentes futuros vinculados àquela relação.
É justamente essa diferença que o consumidor precisa observar no aplicativo. Cancelar uma parcela e cancelar toda a recorrência resolvem problemas distintos.
Até quando um pagamento agendado pode ser cancelado?
Segundo as regras divulgadas pelo Banco Central, o cancelamento de um pagamento agendado relacionado ao Pix Automático deve ser solicitado até as 23h59 do dia anterior ao pagamento.
Esse prazo torna importante não deixar a conferência para a própria data do débito.
Se uma assinatura foi cancelada na empresa na segunda-feira e existe uma cobrança programada para terça, por exemplo, vale verificar imediatamente a situação do Pix Automático no aplicativo bancário em vez de simplesmente esperar para saber se o dinheiro será retirado.
O sistema também prevê que o usuário consiga visualizar previamente as cobranças programadas. O Banco Central informa que o cliente pode optar por receber notificações sobre os agendamentos e gerenciar as autorizações existentes.
Essa consulta pode ser útil mesmo para quem não pretende cancelar nada. Ela permite identificar cobranças inesperadas antes da data de execução.
É possível colocar limite nas cobranças do Pix Automático?
O usuário também possui controles para reduzir o risco de uma cobrança muito maior do que esperava.
O Banco Central prevê a possibilidade de definir um valor máximo para cada pagamento dentro de uma autorização do Pix Automático. Se a empresa apresentar uma cobrança superior ao limite autorizado, aquela transação não deverá ser realizada nas condições definidas pelo cliente.
O Pix Automático também possui gerenciamento de limite próprio. Segundo o Banco Central, os pagamentos feitos pela modalidade não consomem necessariamente o mesmo limite disponível para outros Pix realizados manualmente pelo usuário.
Esses controles tornam útil revisar as condições no momento em que uma nova autorização é criada. Aceitar uma cobrança recorrente não precisa significar entregar à empresa liberdade para debitar qualquer valor.
Cancelar depois do débito devolve automaticamente o dinheiro?
Não.
Cancelar a autorização tem efeito sobre cobranças futuras, mas não funciona como um botão de estorno para qualquer pagamento que já tenha sido concluído.
Se o débito já aconteceu e existe uma divergência comercial, como cobrança realizada após o cancelamento de uma assinatura, o consumidor pode precisar tratar o problema diretamente com a empresa e utilizar os mecanismos aplicáveis ao caso.
O Pix mantém procedimentos específicos para devoluções e situações envolvendo fraude ou erro operacional, mas eles não transformam qualquer desacordo sobre uma cobrança legítima em devolução automática. As normas do Pix Automático incluem regras próprias de devolução e responsabilização para determinadas situações.
Por isso, agir antes da data do próximo pagamento costuma ser mais simples do que tentar resolver a cobrança depois que o dinheiro já saiu da conta.
O que conferir depois de cancelar uma assinatura
Quem utilizava Pix Automático para pagar um serviço pode adotar uma rotina simples após solicitar o encerramento.
Primeiro, é importante guardar algum comprovante de que a assinatura ou contrato foi cancelado com a empresa. Depois, o cliente pode acessar a área de Pix Automático do aplicativo financeiro e verificar se ainda existe uma autorização ativa para aquele recebedor.
Também vale conferir a lista de pagamentos futuros. Se houver uma cobrança agendada, o usuário poderá avaliar se ela precisa ser cancelada dentro do prazo permitido.
Essas verificações não significam que o Pix Automático seja menos seguro do que outras formas de cobrança recorrente. Pelo contrário, uma das características previstas pelo Banco Central é justamente permitir que o pagador administre autorizações e pagamentos diretamente pelo ambiente da própria conta.
A facilidade funciona melhor quando o consumidor entende que existem camadas diferentes.
Cancelar a assinatura trata da relação com a empresa. Cancelar a autorização impede que aquela permissão continue sendo usada no Pix Automático. Cancelar um pagamento agendado interrompe uma cobrança específica antes da execução.
Leia também:
Economize já: saiba a diferença entre valor bruto e líquido Economize já! Revisão de contas em minutos. Assinatura cancelada com Pix Automático!Na dúvida, verificar as três situações após encerrar um serviço reduz o risco de descobrir apenas no extrato que uma cobrança que deveria ter acabado continuou programada.