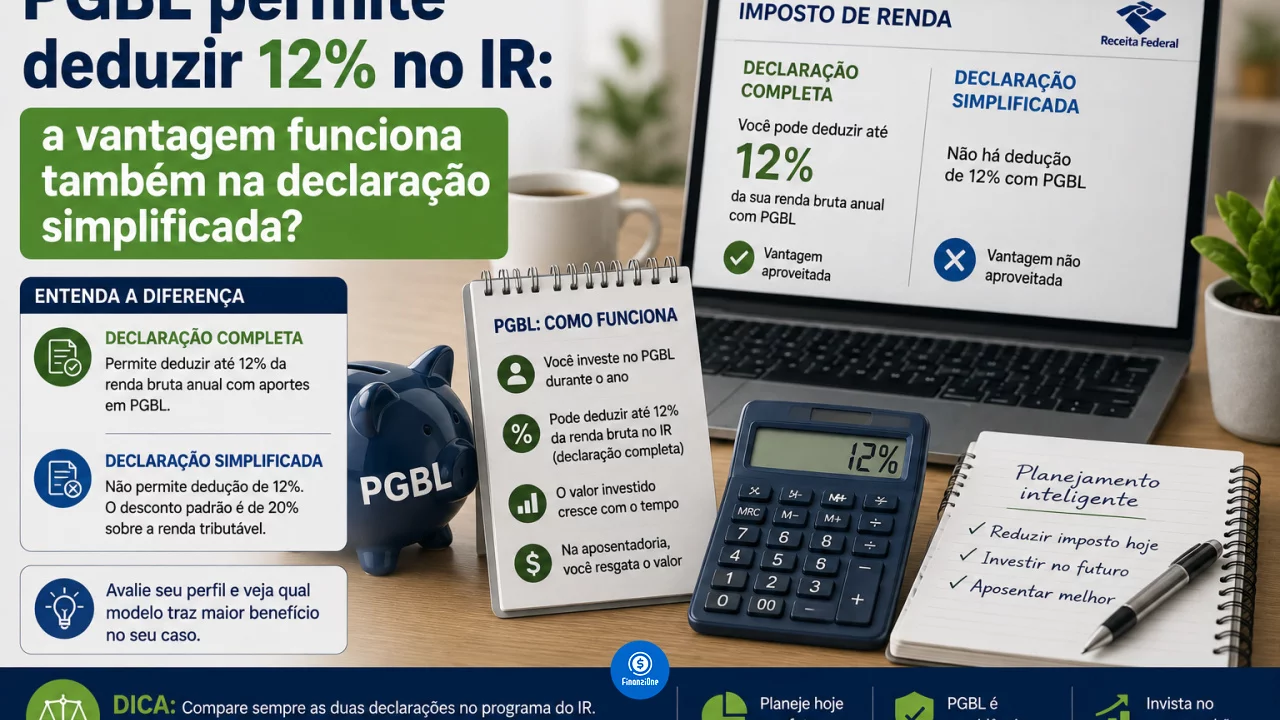
PGBL permite deduzir 12% no IR: a vantagem funciona também na declaração simplificada?
Benefício fiscal pode reduzir a base de cálculo do Imposto de Renda, mas só é aproveitado quando as deduções legais são mais vantajosas que o desconto simplificado
Uma das principais vantagens atribuídas ao PGBL é a possibilidade de deduzir as contribuições feitas ao plano até o limite de 12% dos rendimentos tributáveis considerados na declaração anual do Imposto de Renda.
Você pode gostar:
Boleto parcelado: saiba mais Invista com segurança hoje! Instabilidade financeira: evite jáIsso pode fazer diferença para quem possui renda tributável elevada e utiliza várias deduções legais. Mas existe uma condição importante: quem escolhe o desconto simplificado não aproveita separadamente a contribuição ao PGBL para reduzir a base de cálculo.
Na prática, o PGBL tende a fazer mais sentido do ponto de vista tributário para quem utiliza as deduções legais, modalidade popularmente conhecida como declaração completa.
O simples fato de investir em um PGBL, portanto, não garante uma economia de 12% no imposto. O limite se refere ao valor que pode ser abatido da base tributável, e não a um desconto direto de 12% no IR a pagar.
Como funciona a dedução de até 12% do PGBL
Imagine uma pessoa com R$ 120 mil de rendimentos tributáveis durante o ano.
O limite de 12% corresponde a R$ 14.400. Se ela tiver destinado esse valor a um PGBL e cumprir as demais condições legais, poderá considerar até R$ 14.400 como dedução na declaração.
Isso não significa receber R$ 14.400 de volta.
O efeito ocorre na base utilizada para calcular o imposto. Em uma situação simplificada, em vez de o cálculo considerar os R$ 120 mil integralmente, a contribuição elegível pode reduzir essa base antes da aplicação das demais regras do IR.
Se a pessoa investisse R$ 20 mil no PGBL no mesmo exemplo, não conseguiria deduzir os R$ 20 mil integralmente. O benefício estaria limitado aos R$ 14.400 correspondentes aos 12%.
Também não entram no cálculo desse limite rendimentos isentos, não tributáveis ou sujeitos à tributação exclusiva ou definitiva.
Por que a declaração simplificada não aproveita essa vantagem
Na declaração do Imposto de Renda, o contribuinte pode utilizar as deduções legais ou optar pelo desconto simplificado.
No simplificado, várias despesas que poderiam ser abatidas individualmente são substituídas por um desconto padrão. Para o ano-calendário de 2026, cuja declaração será entregue em 2027, esse desconto corresponde a 20% dos rendimentos tributáveis, limitado a R$ 17.640.
Quem utiliza essa opção não soma ao desconto simplificado despesas médicas, educação, dependentes ou contribuições ao PGBL para obter abatimentos adicionais.
Portanto, uma pessoa pode ter investido regularmente em PGBL durante o ano e ainda assim descobrir, ao preencher a declaração, que o modelo simplificado resulta em imposto menor.
Nesse caso, utilizar o simplificado significa abrir mão da dedução individual do PGBL naquele ajuste anual.
O próprio sistema de declaração compara as alternativas e informa qual delas é mais vantajosa com os dados preenchidos. Por isso, não é necessário escolher antecipadamente o modelo apenas porque houve contribuição a um PGBL.
PGBL sempre compensa para quem faz declaração completa?
Também não.
A possibilidade de dedução é uma vantagem tributária, mas não transforma qualquer PGBL em um bom investimento.
Taxas cobradas pelo plano, qualidade dos fundos disponíveis, perfil de risco, prazo de investimento e estratégia de aposentadoria continuam relevantes.
Além disso, o benefício do PGBL funciona como um diferimento do imposto.
Durante a fase de contribuição, o investidor pode reduzir sua base tributável dentro do limite permitido. No futuro, porém, quando ocorrer o resgate ou recebimento de benefício, o Imposto de Renda no PGBL incide sobre o valor total recebido, e não apenas sobre aquilo que o investimento rendeu.
Por isso, dizer que o PGBL “não paga imposto” é incorreto. A vantagem consiste principalmente em adiar parte da tributação e permitir que recursos que seriam destinados ao imposto permaneçam investidos por mais tempo.
O resultado final depende também do regime tributário aplicado no resgate e do horizonte de investimento.
Por que o VGBL funciona de maneira diferente
O VGBL não permite deduzir as contribuições da base do Imposto de Renda.
Em compensação, quando ocorre um resgate, a tributação incide somente sobre os rendimentos obtidos e não sobre todo o montante recebido.
Por essa característica, o VGBL costuma ser apontado como alternativa mais compatível com quem utiliza o desconto simplificado, está na faixa de isenção ou já aproveitou integralmente o limite de 12% com contribuições previdenciárias dedutíveis.
Isso não significa que todo contribuinte do modelo simplificado deva necessariamente contratar um VGBL. Os custos e a estratégia de investimento continuam precisando ser avaliados.
Também é possível combinar as modalidades. Quem possui renda tributável suficiente pode utilizar o PGBL até o limite fiscal considerado adequado e direcionar recursos adicionais para outro investimento, incluindo eventualmente um VGBL.
Existe alguma condição adicional para usar a dedução
Em regra, a dedução das contribuições feitas ao PGBL também está condicionada à contribuição para o regime oficial de Previdência Social, seja o regime geral ou, quando aplicável, um regime próprio de servidores públicos.
Há exceção para quem já recebe aposentadoria ou pensão de um desses regimes.
Contribuições feitas em benefício de dependentes também podem ser dedutíveis, mas existem requisitos específicos. Para determinados dependentes com mais de 16 anos, por exemplo, há condições relacionadas às contribuições previdenciárias.
Essas regras mostram por que o limite de 12% não deve ser tratado como um cupom automático disponível para qualquer aplicação em previdência privada.
O PGBL pode ser uma ferramenta de planejamento tributário especialmente útil para quem possui renda tributável, contribui para a previdência oficial e consegue aproveitar as deduções legais.
Para quem termina utilizando o desconto simplificado, porém, o principal benefício fiscal imediato do produto desaparece naquele ajuste.
Leia também:
Corrija seu Pix para receber a restituição Calcule já o impacto das parcelas! CDB 130% do CDI: para todos!Antes de fazer uma contribuição grande apenas para “pagar menos IR”, portanto, vale calcular qual modelo de declaração tende a ser realmente utilizado e quanto ainda existe de espaço dentro do limite de 12%. O número mais importante não é apenas quanto será investido no PGBL, mas quanto dessa contribuição efetivamente conseguirá reduzir a base tributável.