Malha fina do Imposto de Renda 2026: como descobrir a pendência antes de receber intimação
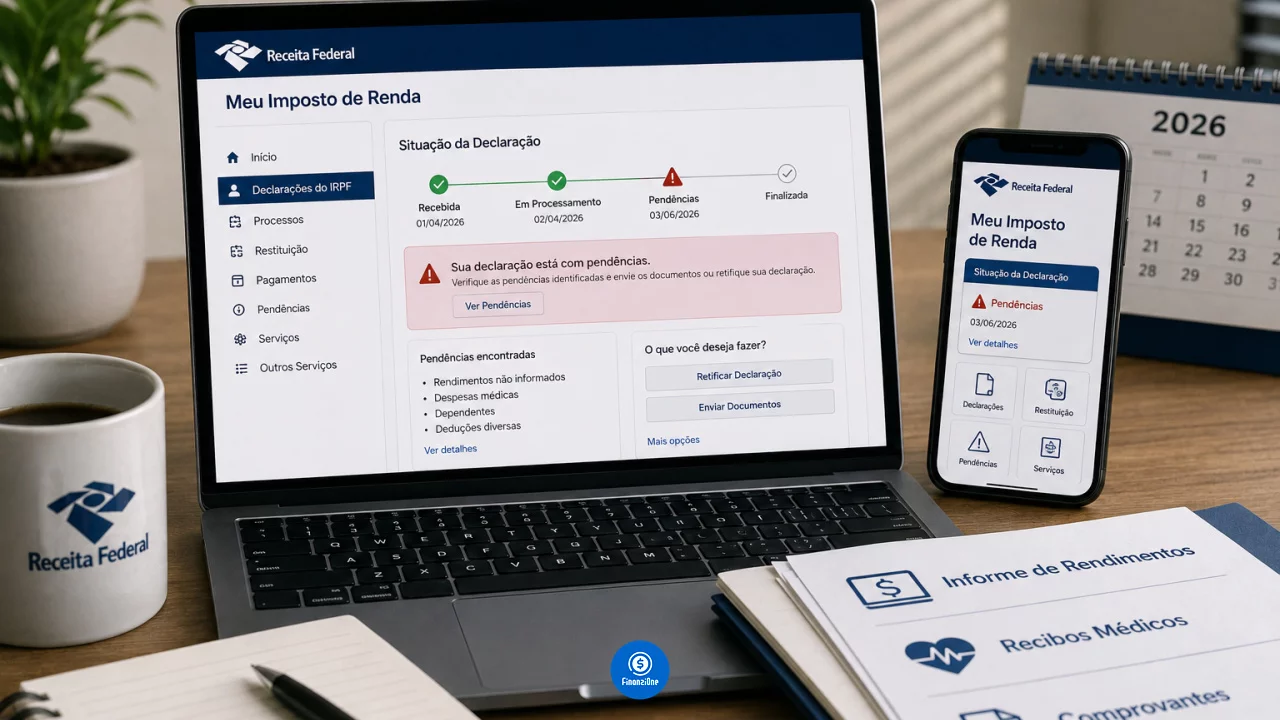
Meu Imposto de Renda mostra divergências e permite corrigir erros antes que a fiscalização avance.
Cair na chamada malha fina não significa necessariamente que a Receita Federal concluiu que existe fraude ou imposto a cobrar. A malha fiscal funciona inicialmente como uma retenção para análise: os dados informados pelo contribuinte são comparados com informações enviadas por empresas, bancos, planos de saúde, profissionais e outras fontes.
Você pode gostar:
Portabilidade garantida: veja o que mudou! Boleto parcelado: saiba mais Errou o Pix? Recupere jáQuando aparece alguma divergência, a declaração pode deixar de seguir o processamento normal e ficar separada para verificação.
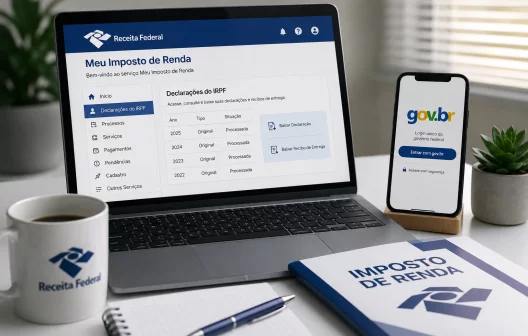
A vantagem é que o contribuinte não precisa esperar uma carta ou intimação para descobrir que algo aconteceu. Pelo Meu Imposto de Renda é possível acompanhar o processamento e consultar quais pendências foram identificadas.
Pendência pode ser consultada pelo Meu Imposto de Renda
Depois de transmitir a declaração, o contribuinte pode acompanhar sua situação nos canais oficiais da Receita.
Dentro do Meu Imposto de Renda existe a opção “Pendências de malha”, que apresenta os motivos pelos quais aquela declaração foi retida para análise.
Essa consulta permite agir antes de uma eventual intimação.
O sistema pode indicar, por exemplo, divergência em determinado rendimento ou problema relacionado a uma dedução. A partir daí, o contribuinte consegue comparar aquilo que declarou com os documentos que possui e com informações fornecidas pelas fontes pagadoras.
Enquanto a declaração permanecer em análise na malha, eventual restituição fica retida.
Rendimentos estão entre os pontos que podem gerar divergência
Um dos cruzamentos realizados pela Receita envolve rendimentos.
Empresas, instituições financeiras e outras fontes informam pagamentos feitos ao contribuinte. Se determinado valor aparece nessas bases e não está na declaração, ou se existe diferença entre os números, a declaração pode ser separada para análise.
O mesmo pode ocorrer quando os rendimentos de um dependente são esquecidos.
Imagine que um filho tenha sido incluído como dependente e tenha recebido remuneração durante 2025. Dependendo da situação, os rendimentos correspondentes também precisam constar na declaração.
Antes de corrigir qualquer coisa, é importante comparar a pendência com informes de rendimentos e demais comprovantes.
Despesas médicas recebem atenção especial
Deduções com saúde também podem provocar retenção.
A Receita cruza as despesas declaradas com informações fornecidas por profissionais, clínicas, hospitais, planos de saúde e outros participantes do sistema.
Uma diferença pode surgir por erro de CPF, valor informado incorretamente, reembolso não considerado ou despesa atribuída à pessoa errada.
Isso não significa que uma despesa médica legítima precise ser excluída apenas porque apareceu como pendência.
Se o pagamento realmente ocorreu e atende às regras de dedução, o contribuinte deve possuir documentação suficiente para comprová-lo. Alterar um dado correto somente para tentar liberar rapidamente a restituição pode significar abrir mão de uma dedução legítima sem resolver a causa real da divergência.
Dependentes podem gerar diferenças em várias fichas
A inclusão de dependentes afeta mais do que a dedução específica correspondente.
Quando uma pessoa entra como dependente, suas informações patrimoniais e rendimentos também podem precisar integrar a declaração do titular.
Despesas médicas ou educacionais atribuídas a ela igualmente devem estar corretamente identificadas.
Por isso, uma pendência aparentemente relacionada a um rendimento pode ter origem na própria forma como um dependente foi declarado.
O CPF é especialmente importante porque permite que os sistemas relacionem informações comunicadas por diferentes fontes à pessoa correta.
Documentos ajudam a descobrir se o erro está na declaração ou na fonte
Quando aparece uma divergência, o primeiro passo é conferir os documentos utilizados no preenchimento. Normalmente ajudam nessa verificação:
- informes de rendimentos de empresas, INSS e outras fontes pagadoras;
- comprovantes e recibos de despesas médicas;
- documentos de reembolso fornecidos por planos de saúde;
- comprovantes relacionados a dependentes e seus rendimentos;
- informes de bancos, corretoras e instituições financeiras;
- documentos de compra, venda e propriedade de bens;
- comprovantes de pensão alimentícia quando aplicáveis;
- recibos, notas fiscais e contratos que sustentem deduções ou valores declarados.
Erro pode ser corrigido com declaração retificadora
Se a consulta mostrar que o contribuinte efetivamente declarou alguma informação errada, existe possibilidade de retificação.
A declaração retificadora substitui a anterior e precisa conter novamente todos os dados, tanto os corrigidos quanto aqueles que já estavam certos.
Depois do prazo regular, a Receita permite retificar por até cinco anos, desde que a declaração não esteja submetida a procedimento fiscal. Também não é mais possível trocar o regime de tributação entre desconto simplificado e deduções legais depois do encerramento do prazo.
No caso de uma declaração que caiu em malha mas ainda não recebeu intimação fiscal, a retificação continua possível.
Por isso, identificar a pendência cedo pode facilitar bastante a solução.
Pendência não é a mesma coisa que intimação
Essa diferença é fundamental.
Uma pendência de malha é uma inconsistência identificada no processamento automático e que exige análise adicional.
Uma intimação fiscal é uma comunicação formal da Receita solicitando documentos ou esclarecimentos.
Quando existe apenas a pendência e o contribuinte percebe um erro, pode corrigi-lo por meio da retificadora.
Depois que recebe uma intimação e começa o procedimento fiscal, a possibilidade de simplesmente alterar a declaração fica limitada pelas regras da fiscalização. Nesse momento, é necessário seguir as instruções do documento recebido e apresentar aquilo que foi solicitado.
Documentos podem ser enviados antes da intimação, mas existe prazo
Se o contribuinte confere a declaração e conclui que as informações estão corretas, pode surgir a vontade de enviar os comprovantes imediatamente.
A Receita permite a apresentação antecipada de documentos, mas existe uma restrição importante: esse procedimento espontâneo fica disponível a partir do ano seguinte ao exercício da declaração.
Assim, para uma declaração do exercício de 2026, transmitida em 2026, a entrega antecipada de documentos para comprovação da malha não é necessariamente uma opção imediata ainda no mesmo ano.
Quando o serviço estiver disponível, a Receita orienta apresentar todos os documentos que comprovem as informações declaradas, e não apenas aqueles diretamente associados à pendência exibida.
O envio antecipado também não impede que a Receita posteriormente solicite novos esclarecimentos.
Restituição não deve ser liberada a qualquer custo
A retenção da restituição costuma criar pressão para resolver a situação rapidamente.
Esse é justamente o momento em que algumas pessoas cometem um segundo erro: retiram uma despesa verdadeira ou alteram um rendimento correto apenas para tentar fazer a declaração sair da malha.
Se o dado pode ser comprovado, modificá-lo somente para coincidir com uma informação de terceiros não é a solução adequada.
Pode ser a fonte pagadora, o médico, a empresa ou outra instituição que tenha enviado o dado incorretamente.
Nesse cenário, pode ser necessário solicitar a correção na origem e manter documentação que sustente aquilo que foi efetivamente declarado.
Consultar cedo transforma a malha em problema administrável
A principal vantagem do Meu Imposto de Renda é permitir que o contribuinte descubra a pendência antes de receber uma intimação formal.
Se houve erro, a retificação pode resolver a divergência enquanto ainda existe espaço para correção espontânea. Se os dados estão corretos, os documentos devem ser preservados para eventual comprovação.
A malha fina não é uma condenação automática nem um convite para apagar informações legítimas. Ela é um sinal de que os números informados pelo contribuinte e os dados recebidos pela Receita não estão conversando perfeitamente.
Leia também:
Dinheiro fácil: Transfira sem complicação! Descubra agora! Imposto pago a cada cupom. Resgate no Tesouro Direto: mesmo dia!Quanto antes essa conversa for conferida, menor a chance de uma divergência simples ganhar papelada, prazos e dentes fiscais mais adiante.