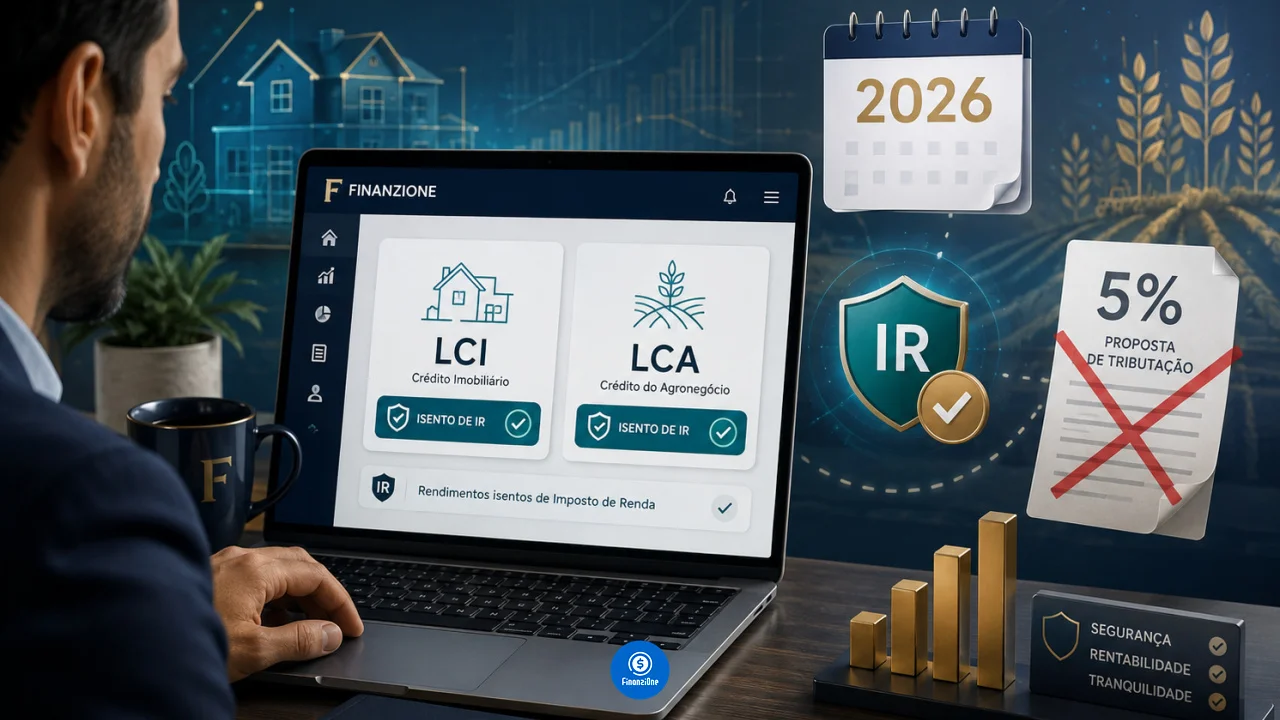
LCI e LCA continuam isentas de IR em 2026? O que aconteceu com a proposta de cobrar 5%
Proposta de tributação chegou a prever cobrança sobre novas emissões, mas perdeu validade e a isenção para pessoa física continua em vigor
Quem acompanhou as notícias sobre investimentos em 2025 pode ter ficado com a impressão de que LCI e LCA começariam obrigatoriamente a pagar Imposto de Renda a partir de 2026.
Você pode gostar:
Pix global: Transfira dinheiro internacionalmente! Boleto parcelado: saiba mais Ganhe milhas pagando boletos hojeA mudança chegou realmente a ser proposta.
A Medida Provisória nº 1.303/2025 previa uma alíquota de 5% sobre os rendimentos de determinadas aplicações até então isentas, incluindo Letras de Crédito Imobiliário e Letras de Crédito do Agronegócio emitidas a partir de 2026.
Mas a proposta não se tornou uma regra definitiva.
A medida provisória perdeu eficácia ainda em 2025. Como resultado, em 2026 os rendimentos de LCI e LCA recebidos por pessoas físicas continuam enquadrados como isentos de Imposto de Renda.
De onde surgiu a história dos 5%
A proposta apareceu em junho de 2025.
O texto da MP 1.303 estabelecia uma ampla alteração na tributação dos investimentos financeiros e previa que LCI e LCA emitidas e integralizadas depois de 31 de dezembro de 2025 passariam a ter cobrança de 5% de Imposto de Renda para pessoas físicas.
Os papéis emitidos até o fim de 2025 manteriam a tributação de 0%.
Por isso, começaram a surgir comparações sobre se valeria a pena comprar esses títulos antes da mudança e como uma alíquota de 5% afetaria a vantagem deles diante dos CDBs.
Essas análises faziam sentido enquanto a medida estava em tramitação.
O problema é que muitas delas continuam aparecendo em resultados de busca mesmo depois de o cenário ter mudado.
A medida provisória perdeu a validade
Uma medida provisória entra em vigor quando publicada, mas precisa ser analisada pelo Congresso dentro do prazo constitucional para se transformar definitivamente em lei.
A MP 1.303 não completou esse processo.
Sua vigência foi encerrada em outubro de 2025 e a proposta ficou sem eficácia.
Com isso, a cobrança de 5% prevista para LCI e LCA não passou a valer em 2026.
É por isso que um investidor pode encontrar hoje uma LCI emitida neste ano e ainda vê-la apresentada como aplicação isenta de Imposto de Renda para pessoa física.
A data de 1º de janeiro de 2026, que aparecia nas notícias antigas, estava vinculada a uma regra que não sobreviveu ao processo legislativo.
LCI e LCA continuam sem IR para pessoa física
Nas regras atuais, os rendimentos recebidos por pessoas físicas em LCI e LCA continuam classificados como isentos e não tributáveis.
Isso produz uma diferença importante quando esses investimentos são comparados a CDBs.
Um CDB que rende 110% do CDI, por exemplo, sofre incidência de Imposto de Renda sobre os rendimentos. A alíquota varia conforme o prazo da aplicação.
Uma LCI pagando um percentual menor do CDI pode entregar uma rentabilidade líquida próxima ou até superior justamente porque não existe essa mordida do IR.
Por isso, não basta comparar as taxas brutas exibidas pelas instituições.
Um CDB a 105% do CDI e uma LCI a 90% do CDI não podem ser comparados apenas observando 105 contra 90.
É necessário calcular quanto efetivamente sobra no bolso depois dos impostos.
Isento não significa que o investimento desaparece da declaração
Outra confusão frequente é interpretar “isento de IR” como “não precisa informar à Receita”.
São coisas diferentes.
A isenção significa que o rendimento não sofre a cobrança do Imposto de Renda nas condições aplicáveis à pessoa física.
Se o contribuinte estiver obrigado a apresentar a declaração anual, porém, LCI e LCA precisam ser informadas nos campos correspondentes.
O saldo do investimento deve aparecer entre os bens e direitos conforme as regras de preenchimento, enquanto os rendimentos recebidos são classificados como rendimentos isentos e não tributáveis.
Portanto, o investidor não paga IR sobre aquele rendimento, mas ainda pode precisar informar a aplicação.
A isenção não torna qualquer LCI ou LCA melhor que um CDB
O tratamento tributário é uma vantagem, não uma garantia de melhor investimento.
LCIs e LCAs podem apresentar prazos de carência, vencimentos e regras de liquidez bastante diferentes.
Um CDB de liquidez diária pode permitir acesso ao dinheiro rapidamente, enquanto determinada LCI pode exigir que o investidor permaneça meses sem possibilidade de resgate.
Também existem diferenças de rentabilidade.
Uma LCI pagando um percentual muito baixo do CDI pode perder para um CDB mesmo depois da cobrança do imposto.
Por isso, a comparação deve considerar pelo menos rentabilidade líquida, liquidez, prazo e risco da instituição emissora.
LCI e LCA também podem ter cobertura do FGC
Outra característica importante é a proteção do Fundo Garantidor de Créditos.
LCI e LCA estão entre os produtos que podem contar com a cobertura ordinária do FGC dentro das regras aplicáveis.
O limite geral é de até R$ 250 mil por CPF ou CNPJ por instituição financeira ou conglomerado, considerando principal e rendimentos.
Isso não significa que qualquer valor aplicado esteja integralmente protegido.
Quem concentra montantes elevados em um único grupo financeiro precisa observar os limites do fundo.
A existência do FGC também não substitui a análise da liquidez. Uma aplicação protegida pode continuar sendo inadequada para um dinheiro que precisará ser utilizado antes do vencimento.
Pode surgir outra proposta de tributação no futuro?
Sim.
A perda de eficácia da MP 1.303 não impede que governo e Congresso discutam novamente mudanças tributárias para investimentos isentos.
Uma nova lei ou medida provisória poderia alterar as regras futuramente.
Mas essa possibilidade não deve ser confundida com uma cobrança que já esteja valendo.
Para decidir sobre uma aplicação em 2026, o investidor precisa utilizar a regra vigente hoje, não uma proposta que deixou de produzir efeitos.
E hoje a situação é clara: LCI e LCA permanecem isentas de Imposto de Renda sobre seus rendimentos para pessoas físicas.
A história dos 5% não foi inventada. Ela veio de uma proposta real que chegou a prever a tributação para títulos emitidos a partir de 2026.
O pedaço que ficou perdido em muitas manchetes antigas é o final da história: a medida perdeu validade.
Leia também:
CDB 130% do CDI: para todos! Pague com segurança: boleto dinâmico! Leve seu salário sem custo extra!Por isso, antes de descartar uma LCI ou LCA acreditando que a vantagem tributária acabou, vale atualizar a conta. Em 2026, a isenção continua sendo uma das principais características desses dois investimentos.