Cripto para carteira própria acima de US$ 10 mil poderá ficar retida por 24 horas: o que muda em 202
Nova regra do Banco Central cria retenção cautelar para determinadas transferências de ativos virtuais, mas não representa bloqueio definitivo nem espera obrigatória de 24 horas em toda operação
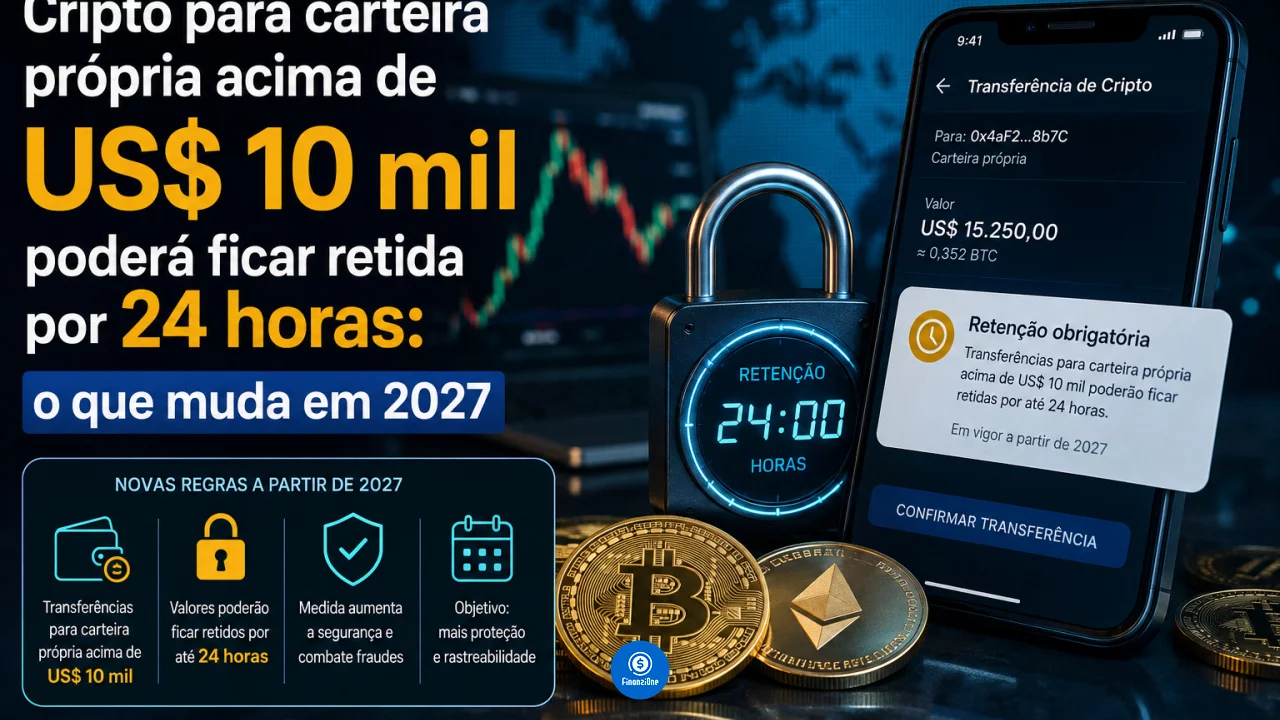
Transferir criptomoedas de uma plataforma para uma carteira própria poderá exigir uma etapa adicional de segurança a partir de 1º de janeiro de 2027. Uma nova regulamentação do Banco Central determina que prestadoras de serviços de ativos virtuais realizem retenção cautelar em determinadas operações antes de permitir que os recursos sigam para carteiras autocustodiadas ou empresas do setor localizadas no exterior.
Você pode gostar:
Como o novo antifraude do Pix protege? Declare 2 empregos no IR: aprenda agora! Organize suas finanças com 50/30/20A regra alcança operações superiores ao equivalente a US$ 10 mil, considerando tanto uma transferência individual quanto o total movimentado pelo mesmo cliente durante o dia. Nessas situações, a instituição poderá manter os ativos retidos durante um período de até 24 horas para realizar uma análise adicional de risco.
Isso não significa que transferências acima de US$ 10 mil passarão um dia inteiro obrigatoriamente paradas. A operação pode ser liberada antes se a análise for concluída e os critérios de segurança forem atendidos.
O que significa uma carteira autocustodiada
Uma carteira autocustodiada é aquela na qual o próprio usuário controla as chaves privadas necessárias para movimentar seus ativos virtuais.
É o caso de diferentes tipos de carteiras de software ou dispositivos físicos em que o investidor não depende de uma corretora ou outra prestadora de serviço para autorizar cada movimentação.
Na prática, uma pessoa pode comprar bitcoin, ether, stablecoins ou outros ativos em uma plataforma e posteriormente transferi-los para uma carteira sob seu próprio controle.
A nova regra não proíbe esse comportamento. O que muda é que determinadas transferências originadas em instituições reguladas poderão passar por uma análise cautelar antes de serem concluídas.
O Banco Central também incluiu na medida operações destinadas a entidades do mercado de ativos virtuais localizadas no exterior.
Como funciona o limite de US$ 10 mil
O valor não é analisado apenas transferência por transferência.
A regra considera operações superiores ao equivalente a US$ 10 mil individualmente ou o total de transferências realizadas pelo cliente no mesmo dia.
Imagine que uma pessoa envie o equivalente a US$ 6 mil para uma carteira própria pela manhã e tente transferir outros US$ 5 mil durante a tarde. Embora nenhuma das movimentações isoladamente ultrapasse US$ 10 mil, o total diário chega a US$ 11 mil.
Nesse cenário, a regra pode ser acionada porque o limite também considera a movimentação acumulada no dia.
A conversão será feita pelo equivalente em outras moedas quando os ativos ou valores envolvidos não estiverem denominados em dólares.
Isso evita que o limite seja facilmente contornado apenas dividindo uma grande transferência em várias operações menores ao longo das mesmas 24 horas.
Toda transferência acima de US$ 10 mil ficará parada por 24 horas?
Não.
As 24 horas representam o período máximo previsto para a retenção cautelar nessas condições, e não uma espera obrigatória que deverá ser cumprida integralmente em todas as operações.
Durante o intervalo, a prestadora de serviços de ativos virtuais realiza uma avaliação adicional sobre os riscos da movimentação.
Se a análise permitir que a operação prossiga antes do fim das 24 horas, a instituição poderá liberá-la antecipadamente, respeitando os critérios estabelecidos pela regulamentação e suas políticas de gerenciamento de riscos.
Isso significa que dois clientes fazendo operações do mesmo valor podem não necessariamente enfrentar exatamente o mesmo tempo de espera.
O objetivo é criar uma janela durante a qual uma movimentação suspeita ainda possa ser analisada antes de os ativos deixarem o ambiente controlado pela instituição.
Valores menores também podem passar por análise
O limite de US$ 10 mil não significa que qualquer operação abaixo dele esteja automaticamente livre da retenção.
As instituições também deverão adotar critérios próprios de gerenciamento de risco para identificar movimentações que exijam avaliação adicional.
Uma transferência menor pode apresentar características incompatíveis com o histórico do cliente, envolver circunstâncias consideradas suspeitas ou acionar outros mecanismos internos de prevenção a fraudes.
Nessas situações, a retenção cautelar também poderá ser aplicada conforme as regras da instituição.
Portanto, US$ 10 mil funciona como um dos gatilhos objetivos da nova regulamentação, mas não é o único cenário em que uma transferência poderá passar por uma análise reforçada.
Por que o Banco Central criou essa espera
A medida está ligada principalmente à prevenção de fraudes financeiras.
Ativos virtuais podem ser transferidos rapidamente e, uma vez enviados para determinadas carteiras ou para estruturas no exterior, a recuperação dos recursos pode se tornar muito mais difícil.
Imagine uma conta financeira invadida por criminosos. Se o dinheiro roubado for transformado rapidamente em ativos virtuais e enviado para uma carteira autocustodiada, a janela disponível para identificar e tentar interromper o fluxo pode ser extremamente curta.
A retenção cautelar cria um intervalo adicional para avaliação antes que a transferência seja concluída.
O Banco Central também passou a exigir que as instituições mantenham registros relacionados a ocorrências e tentativas de fraude e informem seus clientes quando uma operação estiver submetida à retenção.
A corretora poderá ficar com a criptomoeda?
A retenção não transfere a propriedade dos ativos para a instituição e não deve ser confundida com confisco.
Ela possui caráter cautelar e temporário.
Se a operação for considerada adequada após a análise, os ativos seguem para o destino informado pelo cliente. O objetivo é avaliar o risco antes da conclusão, e não impedir definitivamente o usuário de movimentar patrimônio legítimo.
A própria regulamentação deixa claro que a medida não representa indisponibilidade permanente dos recursos.
Esse ponto é importante porque a expressão “retenção por 24 horas” pode transmitir a impressão de que surgiu um novo limite de saque ou uma proibição para movimentar criptomoedas para carteiras próprias. Não é isso que a regra estabelece.
O que muda para quem guarda cripto fora das corretoras
Para pequenos investidores que realizam transferências ocasionais de valores baixos, a nova regra pode ter pouco impacto perceptível no cotidiano.
A mudança tende a ser mais relevante para quem movimenta quantias elevadas, envia ativos frequentemente para carteiras autocustodiadas ou utiliza plataformas estrangeiras.
A partir de 1º de janeiro de 2027, transferências superiores ao equivalente a US$ 10 mil poderão passar por uma etapa adicional antes de serem efetivamente concluídas. O total movimentado durante o mesmo dia também entrará no cálculo.
Quem precisar movimentar valores altos com prazo apertado deverá levar essa possibilidade em consideração.
A nova regra não impede o uso de carteiras próprias e também não cria uma retenção definitiva sobre criptomoedas. Ela acrescenta uma janela de análise de risco justamente no ponto em que os ativos estão prestes a sair de uma prestadora regulada para uma estrutura em que sua recuperação pode ser mais difícil.
Leia também:
Errou o Pix? Recupere já Economize já! Revisão de contas em minutos. Elimine gastos invisíveis!Por isso, a principal mudança para 2027 não é uma proibição de transferir cripto. É a possibilidade de que determinadas movimentações deixem de ser instantâneas quando o valor ou o perfil da operação exigir uma verificação adicional de segurança.