Come-cotas de novembro tira dinheiro da conta? Entenda como o imposto reduz suas cotas
Cobrança semestral não aparece como débito separado na conta: o fundo vende uma pequena quantidade de cotas para antecipar o Imposto de Renda
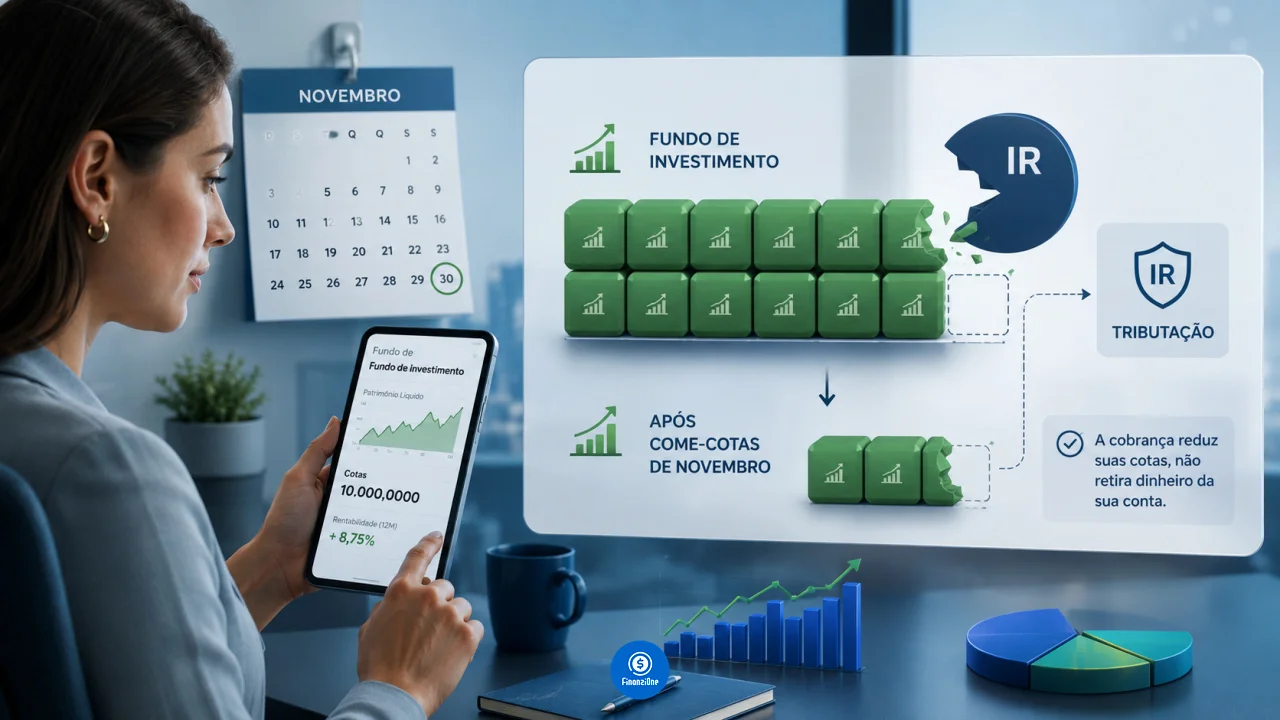
Quem abre o aplicativo de investimentos perto do fim de novembro pode encontrar uma mudança curiosa em determinados fundos: a quantidade de cotas diminui mesmo sem ter solicitado qualquer resgate.
Você pode gostar:
PIX Automático obrigatório: pague rápido Ganhe milhas pagando boletos hoje Portabilidade garantida: veja o que mudou!É daí que vem o apelido “come-cotas”.
O mecanismo é uma antecipação do Imposto de Renda sobre o lucro acumulado em determinados fundos de investimento. Em vez de cobrar o imposto retirando dinheiro da conta-corrente do investidor, o administrador utiliza uma pequena parte das próprias cotas para recolher o tributo.
A cobrança ocorre normalmente duas vezes por ano, no último dia útil de maio e no último dia útil de novembro.
Portanto, o come-cotas de novembro não gera um boleto nem exige que o investidor mantenha saldo disponível na conta bancária. O imposto sai do próprio investimento.
Como o come-cotas reduz o número de cotas
Quando uma pessoa investe em um fundo, seu patrimônio é representado por uma determinada quantidade de cotas.
Imagine alguém que possua 1.000 cotas de um fundo, cada uma valendo R$ 10. O investimento total seria de R$ 10 mil.
Com o tempo, o fundo se valoriza e cada cota passa a valer R$ 10,50. O patrimônio chega então a R$ 10.500, representando um ganho de R$ 500.
Se esse fundo estiver sujeito a come-cotas de 15%, o imposto antecipado sobre esse rendimento seria de R$ 75.
Em vez de retirar R$ 75 da conta-corrente, o administrador utiliza cotas suficientes para pagar o imposto.
Como cada uma vale R$ 10,50 nesse exemplo, seriam consumidas aproximadamente 7,14 cotas.
Depois da operação, o investidor continuaria com cerca de 992,86 cotas.
É justamente essa redução que dá nome ao mecanismo.
O valor da cota não cai por causa do imposto
Outro detalhe importante é que o come-cotas não reduz artificialmente o preço unitário da cota do fundo.
No exemplo anterior, a cota continua valendo aproximadamente os mesmos R$ 10,50 antes e depois do recolhimento, desconsiderando naturalmente as oscilações normais da carteira naquele dia.
O que diminui é a quantidade pertencente ao investidor.
Por isso, ao analisar o extrato, pode aparecer uma movimentação semelhante a um pequeno resgate ou uma redução no número de cotas.
Na prática, parte do patrimônio foi destinada ao pagamento antecipado do Imposto de Renda.
O investidor não solicitou esse resgate e também não recebe o dinheiro correspondente na conta. O valor é recolhido como imposto.
O come-cotas incide sobre todo o dinheiro investido?
Não.
O imposto é calculado sobre o rendimento acumulado sujeito à tributação, e não simplesmente sobre todo o patrimônio aplicado.
Imagine alguém que colocou R$ 50 mil em determinado fundo e chegou ao período de cobrança com R$ 52 mil.
O ponto de partida para o cálculo não são os R$ 52 mil inteiros, mas o rendimento tributável acumulado considerado na apuração.
Isso é importante porque uma cobrança de 15% não significa perder 15% de todo o investimento a cada seis meses.
Se isso acontecesse, o impacto seria gigantesco.
A alíquota atua sobre o rendimento sujeito ao imposto naquele período.
Quanto é cobrado em novembro
Nos fundos classificados tributariamente como de longo prazo, o come-cotas utiliza a alíquota de 15%.
Nos fundos de curto prazo, a antecipação ocorre pela alíquota de 20%.
Essa cobrança semestral não significa necessariamente que esse será todo o Imposto de Renda devido pelo investidor.
Nos fundos de longo prazo, a tributação definitiva no resgate pode variar conforme o período durante o qual cada aplicação permaneceu investida.
Para prazos menores, a alíquota final pode chegar a 22,5%. Conforme o tempo passa, ela diminui até chegar a 15% nas aplicações que ultrapassam 720 dias.
Como parte do imposto já foi antecipada pelo come-cotas, no resgate é cobrada somente a eventual diferença.
Assim, o mecanismo não representa um segundo imposto sobre o mesmo lucro.
Então o come-cotas é apenas uma antecipação
Sim.
Essa é a melhor maneira de entender o mecanismo.
Imagine uma aplicação de longo prazo que será resgatada quando ainda estiver sujeita a uma alíquota final de 20%.
Durante a vida do investimento, parte do imposto pode já ter sido recolhida pelos come-cotas de 15%.
No momento do resgate, o cálculo considera aquilo que já foi antecipado e cobra o complemento necessário segundo a situação tributária da aplicação.
Se a alíquota definitiva já corresponder à menor faixa aplicável, não existe simplesmente uma nova cobrança integral por cima daquilo que já foi recolhido.
O imposto semestral funciona como antecipação.
Nem todo fundo tem come-cotas
Também não é correto esperar essa movimentação em qualquer fundo de investimento.
O mecanismo aparece tradicionalmente em fundos sujeitos à tributação periódica, incluindo muitos fundos de renda fixa, multimercado e cambiais.
Outras categorias podem seguir regimes tributários diferentes.
Fundos de ações, por exemplo, possuem uma sistemática distinta e não devem ser automaticamente colocados na mesma regra dos fundos tradicionais sujeitos ao come-cotas.
Por isso, antes de novembro, o investidor pode consultar as informações tributárias do fundo específico que possui.
O nome comercial do produto não é suficiente para determinar sozinho como ocorrerá a cobrança.
Por que o come-cotas incomoda quem investe por muitos anos
Embora seja uma antecipação e não um imposto adicional, existe uma consequência financeira.
Quando o governo recebe parte do imposto antes do resgate, aquela quantia deixa de permanecer investida.
Voltando ao exemplo dos R$ 75 recolhidos, esse dinheiro poderia continuar participando da valorização do fundo se o imposto só fosse pago no futuro.
Como algumas cotas são retiradas antecipadamente, o investidor perde o efeito dos rendimentos que elas poderiam gerar dali em diante.
É por isso que, em investimentos de prazo muito longo, a existência ou não de come-cotas pode influenciar uma comparação entre produtos.
Isso não significa que um fundo sujeito à cobrança seja necessariamente ruim. Rentabilidade, risco, estratégia, taxas e liquidez também precisam entrar na análise.
O que observar no extrato no fim de novembro
Quem possui fundos sujeitos ao come-cotas não precisa realizar nenhuma operação manual para pagar o imposto.
O administrador faz o recolhimento automaticamente.
É possível, porém, encontrar uma redução da quantidade de cotas no extrato perto do último dia útil de novembro.
Essa alteração não significa que alguém acessou a conta ou que ocorreu um saque desconhecido.
É a própria mecânica da tributação semestral.
O investidor continua possuindo sua aplicação, mas com menos cotas porque uma pequena parcela foi utilizada para antecipar o IR sobre o rendimento acumulado.
Leia também:
Confira a Isenção do Imposto de Renda! Baixe sua declaração online agora! Calcule já o impacto das parcelas!Assim, quando o come-cotas chegar em novembro, não é a conta bancária que será atacada por uma pequena mordida fiscal. São as cotas do fundo que encolhem para pagar antecipadamente parte de um imposto que, de outra forma, apareceria no resgate.