Cancelar o Open Finance apaga seus dados do outro banco? Entenda o que a revogação realmente interro
Revogar o consentimento interrompe o compartilhamento de novas informações, mas isso não significa que todo dado recebido anteriormente desapareça automaticamente
Quem autoriza um banco ou fintech a acessar informações financeiras por meio do Open Finance pode cancelar esse compartilhamento quando quiser. A opção costuma aparecer no próprio aplicativo, em áreas como Open Finance, compartilhamentos ou gestão de consentimentos.
Você pode gostar:
Confira a Isenção do Imposto de Renda! Pague boletos com cartão e evite atraso Boleto parcelado: saiba maisUma dúvida surge depois do cancelamento: os dados que já chegaram à outra instituição são apagados imediatamente?
Não necessariamente. Revogar o consentimento impede a continuidade daquele compartilhamento, mas dados que já foram recebidos e tratados legitimamente antes da revogação não simplesmente deixam de existir naquele instante.
A diferença entre interromper novos envios e eliminar informações anteriores é fundamental para entender o controle que o cliente possui sobre seus dados.
O que acontece quando o consentimento é cancelado?
No compartilhamento de dados do Open Finance, o cliente escolhe quais informações serão transmitidas, entre quais instituições, por qual finalidade e durante determinado período.
A autorização pode envolver dados de contas, cartões de crédito, operações de empréstimo, investimentos, câmbio e outros produtos abrangidos pelo sistema.
Quando o consentimento é revogado, as instituições envolvidas devem acatar o cancelamento. A partir dali, aquele consentimento não pode continuar sendo utilizado para buscar novas informações na instituição de origem.
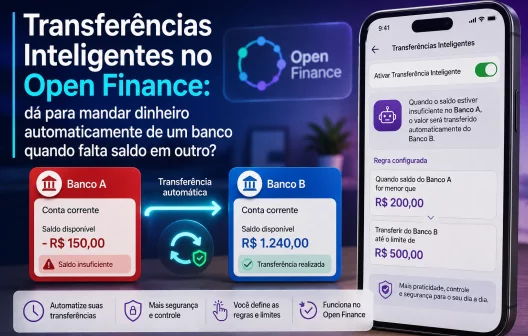
Imagine que uma pessoa autorize o Banco A a compartilhar seu histórico financeiro com o Banco B durante determinado período. Enquanto o consentimento estiver ativo, o Banco B poderá receber atualizações dentro do escopo autorizado.
Se o cliente cancelar a autorização hoje, o Banco B deixa de poder continuar consultando essas informações amanhã usando aquele consentimento.
É esse fluxo futuro que a revogação interrompe.
Cancelar não funciona como um botão para apagar o passado
As informações transmitidas enquanto a autorização estava válida foram recebidas legitimamente pela instituição destinatária.
Por isso, a revogação não deve ser interpretada como uma espécie de comando capaz de voltar no tempo e tornar inexistente todo tratamento realizado até aquele momento.
A própria Lei Geral de Proteção de Dados estabelece que a revogação do consentimento preserva os tratamentos realizados enquanto a autorização estava válida, até eventual pedido de eliminação nas condições previstas pela legislação.
Isso significa que existem duas ações diferentes: deixar de autorizar um compartilhamento e solicitar a eliminação de determinados dados pessoais.
Mesmo quando existe um pedido de exclusão, a eliminação também não é absoluta em qualquer situação. A legislação permite que determinados dados sejam conservados, por exemplo, quando isso for necessário para cumprir obrigação legal ou regulatória.
Instituições financeiras possuem diversas obrigações relacionadas à guarda de informações, prevenção a fraudes, segurança e cumprimento de normas. Por isso, nem todo dado que já tenha sido recebido poderá necessariamente ser apagado apenas porque o cliente encerrou um consentimento de Open Finance.
O banco continua vendo suas novas movimentações?
Se a única fonte dessas atualizações era o consentimento que acabou de ser revogado, o compartilhamento contínuo por aquela autorização deve ser interrompido.
Essa é uma das consequências práticas mais importantes.
Um aplicativo que utilizava os dados de outra conta para montar uma visão consolidada das finanças, por exemplo, pode deixar de atualizar aquele saldo, novas transações ou outras informações depois do cancelamento.
Os dados exibidos anteriormente podem continuar aparecendo por algum tempo conforme o serviço, a finalidade para a qual foram tratados e as regras aplicáveis à instituição.
Também é possível que determinados recursos deixem de funcionar ou se tornem menos precisos. Se uma ferramenta de análise financeira depende de informações atualizadas de outras instituições, retirar o consentimento reduz os dados disponíveis para realizar aquela análise.
Um consentimento não libera os dados para todos os bancos
Outra característica importante do Open Finance é que cada autorização possui instituições determinadas.
Quando uma pessoa autoriza o Banco A a compartilhar dados com o Banco B, isso não significa que o Banco C, uma fintech ou qualquer outro participante também passou a receber automaticamente as mesmas informações.
Para realizar outro compartilhamento, é necessário conceder uma nova autorização.
Da mesma maneira, cancelar o consentimento entre duas instituições não cancela automaticamente outros compartilhamentos que o cliente tenha criado separadamente.
Uma pessoa pode, portanto, manter três consentimentos diferentes ativos e decidir encerrar apenas um deles.
É por isso que a área de gestão do Open Finance merece ser consultada periodicamente. Ela permite verificar quais instituições estão compartilhando informações e quais autorizações continuam válidas.
É possível cancelar pelo banco que enviou ou pelo que recebeu?
Sim. No caso de compartilhamento de dados, o cliente pode solicitar a revogação tanto na instituição que recebe as informações quanto naquela que as transmite.
Os aplicativos podem apresentar nomes diferentes para essa área, como Open Finance, Meus Compartilhamentos, Compartilhamentos Recebidos ou Compartilhamentos Enviados.
O importante é localizar o consentimento específico e verificar quais instituições, dados, finalidade e prazo estão relacionados a ele.
Depois do cancelamento, também vale confirmar no aplicativo se a autorização aparece como revogada ou encerrada.
Essa conferência é especialmente útil para quem possui vários compartilhamentos simultâneos e quer cancelar apenas um deles.
Como pedir a exclusão de dados que já foram compartilhados?
Se a preocupação do cliente não é apenas impedir novos compartilhamentos, mas também eliminar informações já recebidas, a questão passa a envolver os direitos previstos pela LGPD.
O titular pode solicitar informações sobre o tratamento dos seus dados e, nas situações previstas em lei, requerer eliminação, anonimização ou bloqueio.
O resultado do pedido depende da base legal utilizada para aquele tratamento e da necessidade de conservação das informações.
Isso significa que a resposta pode variar conforme o tipo de dado e a finalidade. Uma instituição pode precisar preservar determinadas informações por obrigação legal mesmo depois que o cliente não deseja mais compartilhar novos dados pelo Open Finance.
Por isso, revogar o consentimento no aplicativo e solicitar a eliminação de dados pessoais não são procedimentos equivalentes.
Vale revisar os consentimentos periodicamente
O Open Finance foi desenhado para que o cliente mantenha controle sobre as autorizações concedidas. Isso não exige abandonar compartilhamentos que estejam oferecendo vantagens, mas torna desnecessário manter consentimentos que já perderam sua finalidade.
Uma pessoa pode ter autorizado uma instituição para buscar uma oferta de crédito, consolidar investimentos ou analisar suas despesas e depois simplesmente deixar de utilizar aquele serviço.
Nessa situação, revisar a área de consentimentos permite identificar acessos que não fazem mais sentido.
Também vale conferir o prazo e a finalidade antes de aceitar uma nova solicitação. A autorização deve indicar quais informações serão compartilhadas e quais instituições estarão envolvidas.
Cancelar o Open Finance, portanto, não significa apertar um botão que elimina instantaneamente todos os dados do outro banco. O que a revogação faz de forma mais direta é interromper a continuidade daquele compartilhamento.
Leia também:
Leve seu salário sem custo extra! Resgate no Tesouro Direto: mesmo dia! Economize com sua conta Nomad!Os dados que já foram recebidos entram em outra discussão: podem estar sujeitos a eliminação, conservação ou outros tratamentos de acordo com a LGPD e as obrigações aplicáveis à instituição. Entender essa diferença permite usar o Open Finance com mais controle e evita tanto a sensação equivocada de que o acesso é permanente quanto a expectativa de que a revogação apague automaticamente tudo o que aconteceu antes.