Quitou o consignado Nubank e o INSS ainda descontou a parcela: quando o valor volta?
Desconto pode acontecer porque a folha já estava em processamento, mas parcela quitada antecipadamente deve ser reembolsada na Conta Nubank
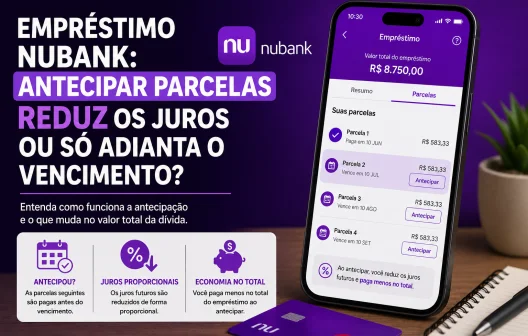
Quitar antecipadamente um empréstimo consignado do Nubank não significa necessariamente que o desconto desaparecerá imediatamente do próximo benefício do INSS.
Você pode gostar:
Financiamento 2025: veja taxas agora Descubra agora! Empréstimos para motoristas: veja já!Em determinadas situações, a folha de pagamento já passou pela etapa de processamento quando a quitação é concluída. Com isso, uma parcela que tecnicamente não é mais devida ainda pode aparecer descontada da aposentadoria, pensão ou benefício.
Isso não significa que o aposentado tenha de pagar duas vezes.
As condições atuais do consignado Nubank preveem o reembolso quando uma parcela quitada antecipadamente ainda é descontada pelo INSS. O dinheiro retorna por crédito na Conta Nubank, e o momento da devolução depende da etapa em que estava o processamento da folha.
Por que o INSS ainda desconta depois da quitação
O consignado funciona de maneira diferente de um boleto convencional.
As parcelas são programadas para desconto diretamente no benefício. Para isso, Nubank, Dataprev e INSS precisam trocar informações dentro de um calendário operacional.
Existe uma data de corte a partir da qual determinados dados da folha já estão sendo processados.
Imagine que um aposentado tenha uma parcela de R$ 500 prevista para o próximo pagamento e decida quitar completamente o empréstimo alguns dias antes.
O aplicativo pode confirmar que a dívida foi encerrada. Ainda assim, se a informação da parcela já tiver entrado no arquivo utilizado pelo INSS para preparar aquele benefício, os R$ 500 poderão aparecer descontados.
Nesse cenário, não existe necessariamente erro na quitação.
O que ocorreu foi um desencontro de calendário entre a liquidação antecipada do contrato e uma folha que já estava parcialmente processada.
O dinheiro descontado volta automaticamente?
Quando a parcela quitada antecipadamente ainda é descontada, o contrato prevê reembolso.
O valor é creditado na Conta Nubank do titular.
Assim, o aposentado não precisa considerar aquele desconto como uma nova parcela efetivamente devida apenas porque ele apareceu no demonstrativo do benefício.
É importante, porém, conferir se o contrato foi realmente quitado e se o lançamento corresponde à parcela que já havia sido antecipada.
Quem possui mais de um consignado pode ter diferentes descontos aparecendo no mesmo benefício. Por isso, antes de concluir que houve pagamento em duplicidade, vale identificar qual contrato gerou cada lançamento.
Quando o Nubank devolve o valor
O prazo depende principalmente de quando a quitação aconteceu em relação ao processamento da folha.
Quando a antecipação ocorre entre a data de corte do convênio e o processamento dos arquivos utilizados pela instituição consignante, o Nubank prevê que o reembolso seja realizado preferencialmente no primeiro ou no segundo dia útil do mês, conforme o calendário operacional.
Existe outro cenário.
Se a quitação ocorrer quando os arquivos de pagamento já tiverem sido processados e antes do próximo vencimento do empréstimo, a devolução pode ser realizada preferencialmente no dia 10 do mês seguinte.
Se o dia 10 não for útil, o crédito pode ser feito no primeiro dia útil posterior.
As condições contratuais também estabelecem como referência que o reembolso ocorra até o último dia útil do mês correspondente.
Por isso, duas pessoas que quitaram consignados em datas diferentes podem receber a devolução em momentos distintos.
Quitar perto do pagamento aumenta a chance de ainda haver desconto
Quanto mais próxima a quitação estiver do fechamento da folha, maior pode ser a possibilidade de o próximo desconto já ter sido programado.
Isso não torna a antecipação menos válida.
O empréstimo pode estar efetivamente encerrado e os juros futuros correspondentes ao período antecipado já terem sido reduzidos. O desconto posterior é uma consequência operacional da consignação.
Imagine que um benefício seja pago no começo do mês e que o cliente liquide a dívida quando a folha daquele pagamento já está processada.
Cancelar aquele desconto em tempo pode não ser possível.
O dinheiro então segue o caminho previsto: é descontado pelo INSS, repassado dentro do fluxo da consignação e posteriormente devolvido pelo Nubank.
Como saber se o empréstimo realmente foi quitado
O primeiro ponto de conferência é o aplicativo.
O cliente deve verificar a situação do contrato, os pagamentos registrados e o saldo devedor.
Também é possível consultar o demonstrativo de pagamento do benefício para identificar o desconto realizado pelo INSS.
Se o empréstimo aparece como quitado no Nubank, mas a parcela seguinte ainda foi retirada do benefício, existe justamente a situação que pode gerar o reembolso.
Já se ainda houver saldo devedor no contrato, a análise precisa ser diferente.
Uma antecipação parcial, por exemplo, não encerra necessariamente todos os descontos futuros.
Antecipação parcial também pode mudar as parcelas
O consignado Nubank pode ser antecipado de forma total ou parcial.
Quando há antecipação parcial, as parcelas são amortizadas começando pelas últimas do contrato.
Isso significa que colocar dinheiro adicional no empréstimo não necessariamente elimina a parcela que vencerá imediatamente no mês seguinte.
Imagine um contrato com 20 prestações restantes.
Se o cliente utiliza determinado valor para antecipar apenas três delas, a amortização pode eliminar as parcelas finais, mantendo normalmente as mais próximas.
Nesse caso, encontrar um desconto no benefício no mês seguinte não significa pagamento em duplicidade.
A diferença está entre antecipar algumas prestações e quitar integralmente o saldo.
O que fazer se o reembolso não aparecer
Se o valor descontado corresponder realmente a uma parcela já quitada e o prazo aplicável tiver passado, o cliente pode entrar em contato com o Nubank para verificar o processamento.
Vale ter em mãos o comprovante da quitação e o demonstrativo do benefício em que aparece o desconto.
Também é útil conferir o extrato da Conta Nubank, porque a devolução é realizada por crédito nessa conta e pode aparecer separadamente do histórico do empréstimo.
A existência do desconto posterior à quitação, portanto, não significa automaticamente que o INSS ou o Nubank esteja cobrando uma nova parcela definitiva.
Em consignados, existe uma pequena engrenagem de calendário funcionando por trás da folha.
Se a quitação chegar depois que essa engrenagem já começou a girar, a parcela pode escapar para o benefício seguinte. Nesse caso, o caminho previsto é o reembolso do valor na Conta Nubank, dentro dos prazos determinados pela etapa em que a folha estava quando a dívida foi encerrada.