Financiamento CAIXA: a idade do comprador mais velho pode encurtar o prazo do contrato?
A composição de renda precisa ser comparada com o prazo disponível e o valor da prestação.
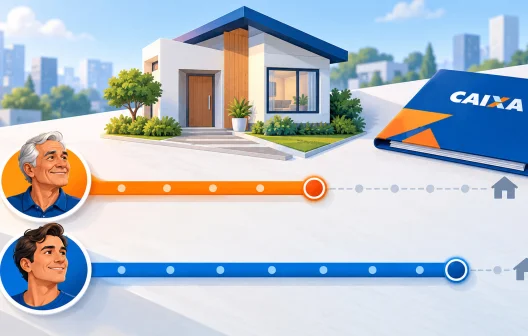
Somar a renda de um familiar parece uma forma direta de ampliar o financiamento do imóvel. Entretanto, se essa pessoa tem idade mais elevada, sua participação pode alterar o prazo máximo disponível na operação. O ganho de capacidade de pagamento não deve ser analisado isoladamente. Na CAIXA, a idade dos participantes integra as condições da contratação, e linhas documentadas consideram a idade do proponente mais idoso na definição do horizonte permitido.
Você pode gostar:
Consignado com margem negativa? Faça já Empréstimo fácil no PicPay! Receba já sua restituição!Isso significa que incluir alguém pode aumentar a renda reconhecida e, ao mesmo tempo, reduzir o número de meses para amortizar a dívida. O resultado final depende da linha, do seguro e da análise da proposta. Antes de decidir quem participará, é necessário comparar simulações equivalentes. O prazo anunciado como máximo do produto não é uma promessa de que toda família poderá utilizá-lo integralmente.
O limite de idade deve ser conferido na linha escolhida
Em cartilha de habitação para construção, conclusão, reforma e ampliação, a CAIXA informa que a soma de obra, amortização e idade do proponente mais idoso não pode ultrapassar 80 anos e seis meses. Esse é um exemplo documental de como o critério opera. A regra da proposta concreta precisa ser confirmada, pois modalidades e condições securitárias não devem ser tratadas como se fossem uma oferta única para qualquer imóvel ou finalidade.
O ponto mais importante é compreender a soma. Se a operação precisa terminar antes de determinado limite etário, uma pessoa mais velha chega à contratação com uma parcela maior desse intervalo já transcorrida. Assim, o prazo disponível pode ser menor do que o teto geral anunciado para a linha. Em construção, o período reservado à obra também precisa ser considerado quando a regra o inclui, evitando utilizar todo o horizonte como se fosse somente amortização.
Em um exemplo hipotético e simplificado, uma pessoa de 60 anos que estivesse sujeita ao limite de 80 anos e seis meses não teria 35 anos de prazo apenas porque essa duração aparece em outra divulgação de crédito imobiliário. A soma precisa respeitar a condição aplicável. A simulação real ainda considerará datas, fases e exigências da operação, de modo que o cálculo ilustrativo não substitui o prazo efetivamente aprovado pela instituição.
Mais renda e menos prazo podem produzir efeitos opostos
A renda adicional pode aumentar a capacidade de suportar a prestação, mas encurtar a amortização tende a concentrar o pagamento do principal em menos meses. Por isso, a inclusão de um familiar não deve ser julgada apenas pela soma dos contracheques. É necessário observar quanto o banco permite financiar, qual será o encargo mensal e quanto de entrada será exigido em cada composição possível de participantes.
Considere duas simulações hipotéticas para o mesmo imóvel, com a mesma entrada inicial e a mesma modalidade. Em uma, participa apenas o comprador mais jovem; na outra, soma-se a renda de um familiar mais velho. Se o prazo cair na segunda opção, a prestação pode aumentar apesar da renda total maior. O financiamento aprovado pode melhorar, permanecer próximo ou não atender ao objetivo. Só a comparação das condições permite identificar o efeito líquido.
Também é preciso avaliar o compromisso assumido pelo participante que entra na operação. Ele não está apenas emprestando um comprovante de renda para a análise. Sua posição contratual, responsabilidades e eventual participação na aquisição precisam ser esclarecidas. Uma composição escolhida apenas para atingir o valor desejado pode criar dificuldades familiares se alguém não compreender que terá obrigações vinculadas ao financiamento por um período relevante de sua vida.
O seguro habitacional tem participação na análise do custo
O crédito imobiliário inclui condições de seguro habitacional conforme a modalidade. A idade pode ter relação com a aceitação e o custo da cobertura, além do efeito sobre o prazo permitido. Essas dimensões devem ser separadas. Uma coisa é a restrição etária que limita a duração da contratação; outra é a formação do prêmio de seguro e sua evolução ao longo do contrato, segundo os parâmetros aplicáveis.
Por isso, comparar somente juros pode esconder uma diferença importante no encargo mensal. A simulação deve mostrar os componentes da prestação e as condições do seguro, sem presumir que duas propostas com a mesma taxa nominal terão o mesmo desembolso. Ao acrescentar um participante, verifique como a renda e a cobertura foram distribuídas e quais informações estão sendo utilizadas. A análise precisa preservar coerência entre os dados declarados e as obrigações assumidas.
Uma comparação organizada pode usar os mesmos parâmetros de imóvel e entrada, variando apenas os participantes para medir o efeito da composição:
- Prazo máximo efetivamente permitido em cada proposta.
- Valor financiável, entrada exigida e prestação inicial.
- Componentes do encargo, incluindo seguros e demais custos informados.
- Responsabilidades contratuais das pessoas incluídas na operação.
A decisão deve partir de uma simulação completa
Se a idade limitar o prazo, peça ao atendimento que identifique a regra da linha e a pessoa considerada no cálculo. Essa explicação permite saber se a diferença decorre da composição ou de outro requisito. Não omita participantes necessários, vínculos ou informações pessoais para tentar obter um prazo maior. A proposta precisa refletir a operação que será assinada, inclusive as condições jurídicas da compra e da família.
Antes de fechar o negócio, confirme se a prestação cabe no orçamento de todos e se a entrada pode ser paga sem consumir integralmente a reserva disponível. A participação do familiar mais velho pode ser útil, mas precisa ser avaliada junto do prazo e do custo total. O objetivo é comparar o financiamento que realmente será aprovado, em vez de planejar a compra com uma combinação de renda máxima e prazo máximo que não existe naquela proposta.