Empréstimo RecargaPay para negativado: “análise além do score” significa aprovação garantida?
Restrição no CPF não impede a simulação, mas oferta, valor e juros continuam dependendo da análise feita para cada cliente
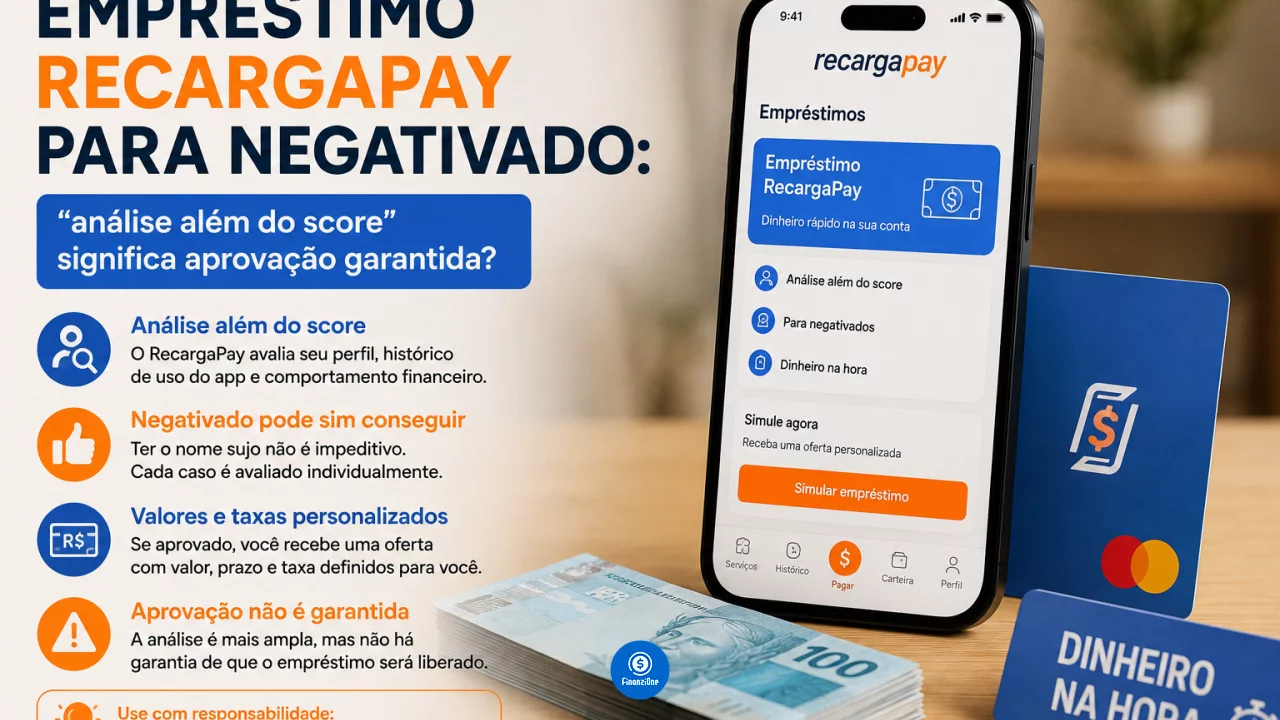
Quem está negativado costuma encontrar mais dificuldade para conseguir empréstimos porque bancos e financeiras levam o histórico de crédito em consideração antes de liberar dinheiro. O RecargaPay tenta ocupar justamente parte desse espaço ao divulgar uma análise que vai “além do score” e permitir que consumidores com restrições consultem ofertas pelo aplicativo.
Você pode gostar:
Descubra agora! Grana rápida? 10 fintechs confiáveis Crédito Trabalhador: Devolução Recebida!Isso, porém, não significa que estar negativado deixou de importar nem que qualquer pessoa que instalar o app receberá um empréstimo.
O próprio RecargaPay informa que suas ofertas estão sujeitas à análise de crédito e que as condições finais são personalizadas. Portanto, uma pessoa pode encontrar um valor pré-aprovado no aplicativo enquanto outra, mesmo com características aparentemente semelhantes, pode não ter nenhuma oferta disponível.
A diferença está principalmente em como a instituição avalia o cliente.
O que significa o RecargaPay analisar além do score?
O score de crédito é uma das referências usadas pelo mercado para estimar o risco de um consumidor deixar de pagar uma dívida. Ter uma pontuação baixa ou uma restrição registrada no CPF costuma dificultar novas contratações, mas não necessariamente encerra qualquer possibilidade de crédito.
O RecargaPay afirma que sua análise considera também o comportamento financeiro do usuário dentro do aplicativo, incluindo histórico de pagamentos e movimentações. Assim, a decisão não depende exclusivamente da pontuação encontrada em birôs de crédito.
Essa é a ideia por trás da expressão “análise além do score”.
Na prática, porém, isso significa apenas que existem outras informações na avaliação. Não significa que o score seja ignorado em qualquer circunstância, tampouco que uma restrição no CPF seja irrelevante para a decisão final.
A própria página destinada ao empréstimo para negativados deixa explícito que a existência e as condições de cada proposta devem ser consultadas individualmente no aplicativo e que a contratação permanece sujeita à análise de crédito.
Por isso, duas mensagens aparentemente contraditórias podem ser verdadeiras ao mesmo tempo: negativados podem conseguir empréstimo no RecargaPay, mas negativados não têm aprovação garantida.
Como saber se existe empréstimo disponível?
O processo acontece pelo aplicativo. O cliente acessa a área de empréstimos e verifica quais modalidades aparecem para seu perfil. Quando existe uma proposta, o RecargaPay apresenta informações como valor pré-aprovado, taxa de juros, quantidade de parcelas, IOF e Custo Efetivo Total antes da confirmação.
A consulta é importante porque não existe uma taxa ou um limite único aplicável a todos.
Em suas páginas atuais sobre empréstimo pessoal, a empresa informa valores a partir de R$ 10 e taxa a partir de 7% ao mês, mas ressalta que o custo efetivamente oferecido depende da análise individual. A condição concreta é aquela apresentada ao cliente antes da contratação.
Isso significa que encontrar na internet uma referência a determinada taxa, valor máximo ou número de parcelas não garante que aquela condição aparecerá na conta de um usuário específico.
Para quem está negativado, essa diferença é ainda mais relevante. A possibilidade de receber uma proposta não significa necessariamente conseguir um empréstimo barato.
Ser aprovado não significa que o empréstimo vale a pena
Quando o acesso ao crédito é difícil, a simples aparição de uma oferta pode criar a sensação de oportunidade rara. É justamente nesse momento que olhar apenas para o valor da parcela pode ser perigoso.
O número mais importante para comparar propostas é o Custo Efetivo Total, o CET.
Nos termos de contratação do RecargaPay, o CET engloba juros, tributos, tarifas, seguros e outras despesas eventualmente cobradas na operação. A informação deve constar na documentação da contratação e nas condições disponibilizadas ao cliente.
Isso permite comparar duas ofertas que parecem semelhantes, mas custam valores bastante diferentes ao final.
Uma parcela mensal que cabe no orçamento não é necessariamente sinal de crédito barato. Quanto maior o prazo, maior pode ser o total desembolsado, dependendo da taxa aplicada. Por isso, antes de confirmar, o consumidor deve observar quanto receberá efetivamente, quantas parcelas pagará e qual será a soma final.
Essa análise é especialmente importante para quem procura crédito para quitar outras dívidas. Trocar uma dívida cara por outra de custo menor pode fazer sentido. Contratar um empréstimo caro apenas para cobrir despesas do mês, sem corrigir o desequilíbrio que provocou a falta de dinheiro, pode apenas empurrar o problema para frente.
Negativado pode receber o dinheiro rapidamente?
Quando existe crédito disponível e a contratação é aprovada, o RecargaPay divulga liberação digital do dinheiro, com disponibilização rápida pelo aplicativo. A empresa também apresenta modalidades com recebimento via Pix e funcionamento sem necessidade de comparecimento a uma agência física.
Rapidez, entretanto, não deve substituir a comparação.
A facilidade de contratar um empréstimo pelo celular reduz etapas burocráticas, mas também diminui o intervalo entre encontrar a oferta e assumir a dívida. Antes de tocar na confirmação, vale verificar principalmente o CET e o valor total a ser pago.
Também é importante desconfiar de promessas externas de “aprovação garantida” usando o nome do RecargaPay. A própria instituição condiciona suas ofertas à análise. Se alguém promete antecipadamente uma liberação certa para qualquer negativado, a afirmação não corresponde às condições publicadas pelo serviço.
Usar mais o RecargaPay aumenta as chances de aprovação?
Como a instituição afirma considerar movimentações e histórico financeiro dentro do aplicativo, o relacionamento com a plataforma pode fornecer mais informações para a análise do cliente. O próprio RecargaPay menciona o comportamento financeiro no app ao explicar sua avaliação além do score.
Isso não cria, entretanto, uma fórmula garantida para conseguir empréstimo.
Não seria correto afirmar, por exemplo, que realizar determinada quantidade de Pix ou pagamentos produzirá automaticamente uma proposta de crédito. A existência da oferta e suas condições continuam dependendo dos critérios internos da instituição.
Usar o aplicativo apenas para tentar “fabricar” uma aprovação também pode não fazer sentido financeiro. O mais prudente é utilizar os serviços que realmente sejam úteis e consultar periodicamente se existe crédito disponível, sem assumir que determinada movimentação obrigará a empresa a liberar um limite.
Então o empréstimo RecargaPay é uma opção para quem está negativado?
Pode ser uma opção para consulta e comparação. O diferencial é que a restrição no CPF não impede necessariamente que o consumidor encontre uma oferta, porque a análise considera outros elementos além do score.
A palavra decisiva, entretanto, é “pode”.
Aprovação, valor, juros e prazo não são universais. Um negativado pode receber uma proposta enquanto outro pode não ter crédito disponível. Mesmo quem recebe precisa verificar se o custo faz sentido para sua situação.
Por isso, a melhor leitura da promessa de “análise além do score” não é “empréstimo garantido para negativado”. Ela significa que um score baixo ou uma restrição não necessariamente encerram a análise antes que outros dados sejam considerados.
Para quem precisa de crédito, isso abre uma possibilidade. Para decidir se vale contratá-la, continuam valendo as perguntas mais importantes de qualquer empréstimo: quanto dinheiro será recebido, quanto será devolvido e se as parcelas realmente cabem no orçamento até o fim do contrato.