Empréstimo pessoal PicPay: movimentar a conta e conectar outros bancos pode ajudar a receber oferta?
Pagamentos, transferências e dados do Open Finance podem ampliar as informações usadas na análise, mas não garantem liberação de crédito.
Abrir o aplicativo do PicPay e encontrar a área de empréstimos sem nenhuma proposta disponível pode gerar uma dúvida comum: existe alguma maneira de aumentar as chances de receber uma oferta?
Você pode gostar:
Antecipe parcelas e ganhe desconto! Empréstimos Top 2026: Saiba já! Aumente sua segurança financeira!O próprio PicPay informa que movimentar a conta, fazer pagamentos e transferências e conectar outras instituições pelo Open Finance pode fornecer mais informações para análises futuras.
Isso não cria, porém, uma fórmula de aprovação.
Não existe uma quantidade específica de Pix, um valor mensal de movimentação ou um número de contas conectadas que obrigue o PicPay a liberar empréstimo pessoal. A oferta depende de análises de crédito periódicas e pode aparecer, mudar ou deixar de estar disponível conforme o perfil avaliado pela instituição.
Empréstimo pessoal aparece apenas para clientes elegíveis
A contratação começa dentro do próprio aplicativo.
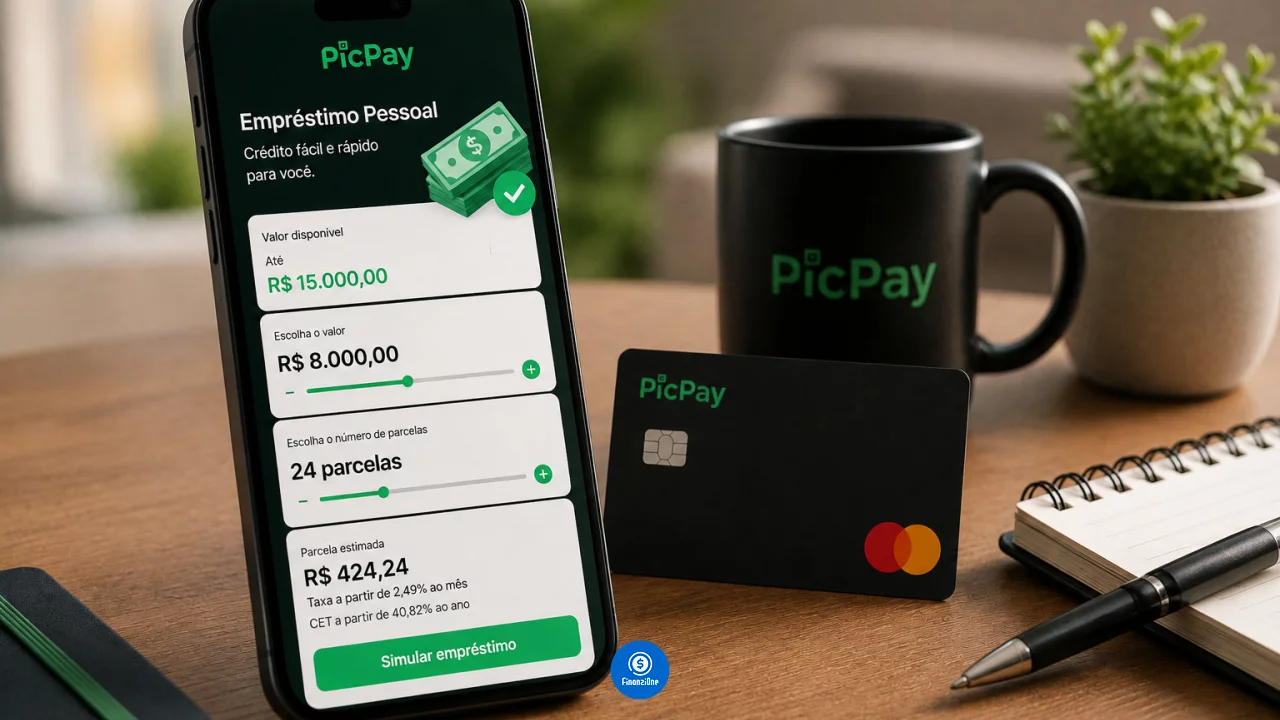
Na área de Empréstimos, o PicPay mostra quais modalidades estão disponíveis para aquele cliente naquele momento. Se houver uma oferta de empréstimo pessoal, o usuário pode consultar as condições e seguir para a simulação.
Quem não encontra essa opção simplesmente não possui uma proposta disponível naquele momento.
O PicPay informa que essa situação não é definitiva. Novas análises podem ser realizadas posteriormente, e uma oferta pode surgir no futuro.
Isso também significa que não adianta tentar contratar o produto por um link externo ou intermediário quando o aplicativo não mostra crédito disponível.
Movimentar a conta pode fornecer mais informações ao PicPay
Pagamentos e transferências ajudam a instituição a enxergar como o cliente utiliza sua conta.
Esse histórico pode oferecer sinais adicionais para modelos de análise de crédito.
O PicPay orienta usuários sem oferta a manter o aplicativo atualizado e utilizar recursos como pagamentos e transferências enquanto aguardam novas avaliações.
É importante interpretar essa orientação corretamente.
Movimentar a conta pode ajudar a construir um histórico dentro da instituição, mas não existe uma relação matemática do tipo “movimente R$ 2 mil por três meses e receba R$ 10 mil de empréstimo”.
A análise considera um conjunto maior de informações e critérios internos.
Transferir dinheiro artificialmente não cria renda
Concentrar movimentações reais no PicPay é diferente de movimentar dinheiro apenas para tentar influenciar a análise.
Enviar R$ 1 mil para outra conta e devolver os mesmos R$ 1 mil pouco depois não aumenta a renda nem a capacidade de pagamento do cliente.
Da mesma forma, fazer compras desnecessárias apenas para gerar histórico pode prejudicar o orçamento sem qualquer garantia de crédito.
O uso da conta deve refletir a vida financeira normal.
Se isso produzir mais informações para futuras análises, é um efeito secundário. Transformar movimentação em uma corrida por aprovação pode custar mais do que qualquer benefício eventual.
Open Finance permite conectar outros bancos
Outra alternativa mencionada pelo próprio PicPay é conectar contas de outras instituições por meio do Open Finance.
O cliente autoriza o compartilhamento e escolhe quais instituições deseja conectar.
Com isso, o PicPay pode acessar dados financeiros previstos no consentimento, dentro das regras do sistema.
Essa integração pode mostrar uma parte mais ampla da vida financeira do usuário.
Alguém que movimenta pouco dinheiro dentro do PicPay, mas recebe salário e mantém relacionamento consistente em outro banco, por exemplo, pode permitir que essas informações façam parte do conjunto disponível para determinados serviços e análises.
Compartilhar dados pode ajudar, mas não compra aprovação
O PicPay informa que o Open Finance pode ser utilizado para oferecer produtos e condições mais personalizados.
Isso inclui a possibilidade de conhecer melhor o perfil financeiro para ofertas de crédito.
A palavra importante continua sendo possibilidade.
Conectar um banco não significa receber empréstimo imediatamente, e conectar três instituições não multiplica automaticamente as chances de aprovação.
O compartilhamento deve fazer sentido para o cliente também por outras razões, como visualizar saldos em um mesmo aplicativo ou movimentar dinheiro entre instituições.
Não vale autorizar acesso a dados financeiros apenas porque alguém prometeu que isso liberará crédito.
Oferta pré-aprovada ainda passa por condições individuais
Quando o empréstimo aparece no aplicativo, o PicPay apresenta uma faixa de valor disponível.
O cliente pode escolher quanto pretende solicitar entre o mínimo e o máximo oferecidos.
Também consegue selecionar entre as quantidades de parcelas disponibilizadas para seu perfil.
Esses limites são personalizados.
Uma pessoa pode receber proposta de R$ 3 mil em determinados prazos enquanto outra recebe condições completamente diferentes.
Mesmo para o mesmo cliente, a oferta pode ser reavaliada posteriormente.
Simulações diferentes podem apresentar taxas diferentes
O PicPay informa expressamente que realiza análise de crédito e perfil durante as simulações.
Por isso, fazer uma nova simulação em outro momento pode resultar em taxa diferente da apresentada anteriormente.
Isso é especialmente importante para quem viu uma proposta, decidiu esperar alguns dias e depois voltou ao aplicativo esperando encontrar exatamente os mesmos números.
Oferta de crédito não deve ser tratada como preço congelado até a contratação.
Valor disponível, prazo e juros podem mudar conforme novas análises.
Parcela menor não significa empréstimo mais barato
Quando existem vários prazos disponíveis, escolher mais parcelas normalmente reduz o valor mensal.
A dívida, entretanto, permanece ativa por mais tempo.
Isso pode aumentar o total desembolsado até a quitação.
Por isso, a escolha não deve considerar apenas qual prestação cabe com maior facilidade naquele mês.
É necessário observar também quanto será pago no conjunto do contrato e por quanto tempo aquela parcela continuará comprometendo o orçamento.
O melhor prazo tende a ser aquele que equilibra prestação sustentável e custo total controlado.
CET precisa ser observado antes da contratação
A taxa de juros é apenas uma das informações da proposta.
O consumidor também deve observar o Custo Efetivo Total.
O CET incorpora os custos associados à operação e permite uma comparação mais completa com empréstimos de outros bancos e financeiras.
Uma instituição pode apresentar juros mensais aparentemente menores e ainda terminar com custo global diferente depois que tributos e demais encargos entram na conta.
Por isso, comparar apenas a taxa em destaque no aplicativo pode produzir uma escolha equivocada.
Dinheiro é depositado na própria conta PicPay
Depois da contratação e aprovação final, o dinheiro é enviado para a conta PicPay.
A instituição informa que o crédito pode ocorrer em até um dia útil.
O valor aparece no extrato identificado como empréstimo recebido.
A partir daí, o cliente pode utilizar o recurso de maneira livre, como fazer Pix, transferências, pagamentos ou outras movimentações disponíveis na conta.
Isso diferencia o empréstimo pessoal de produtos vinculados a uma compra específica ou finalidade determinada.
Crédito disponível não significa que todo o limite deve ser usado
Se o aplicativo libera R$ 15 mil e a necessidade é de R$ 4 mil, não existe vantagem financeira automática em contratar o valor máximo.
Quanto maior o principal emprestado, maior tende a ser a dívida que precisará ser devolvida.
O limite mostra quanto o PicPay está disposto a disponibilizar dentro daquela análise, não quanto o cliente deveria tomar.
A decisão deve começar pela necessidade concreta.
Usar crédito disponível apenas porque apareceu uma oferta pode transformar uma facilidade temporária em várias parcelas sem finalidade clara.
Pagamentos em dia também influenciam o relacionamento
Para quem já possui contratos com o PicPay, manter os pagamentos em dia também faz parte da relação de crédito.
A instituição informa que clientes que já utilizaram todo o limite ou possuem empréstimos ativos podem ter a disponibilidade alterada conforme o histórico dos contratos.
Isso mostra que a análise não termina na primeira aprovação.
O relacionamento continua sendo reavaliado durante o uso dos produtos.
Contratar crédito e administrá-lo adequadamente pode fornecer informações diferentes de contratar sucessivamente novas dívidas sem reduzir as anteriores.
Open Finance continua sob controle do cliente
Conectar outras instituições não significa entregar acesso irrestrito às contas.
O compartilhamento acontece dentro das regras do Open Finance e depende de consentimento.
O usuário decide autorizar o acesso e pode gerenciar ou encerrar os compartilhamentos posteriormente.
O PicPay também permite visualizar contas conectadas, saldos e extratos dentro do aplicativo conforme os dados autorizados.
Por isso, qualquer mensagem que peça senha de outro banco para supostamente “aumentar limite do PicPay” deve ser tratada com desconfiança.
Mais dados podem melhorar a análise, não garantir o resultado
Movimentar a conta e conectar outros bancos pode fazer com que o PicPay tenha uma visão mais completa do perfil financeiro do cliente.
Essa é a parte verdadeira da estratégia.
O salto errado acontece quando essa possibilidade vira promessa de aprovação.
O próprio PicPay informa que as ofertas dependem de análises periódicas e que conectar contas pelo Open Finance pode aumentar as informações disponíveis, sem garantir que um empréstimo será liberado.
Quem já utiliza o PicPay pode concentrar pagamentos e transferências que fariam parte de sua rotina e, se considerar útil, compartilhar dados de outras instituições. Se uma oferta surgir, o passo seguinte é outro: avaliar valor, prazo, juros e CET.
Leia também:
Desbloqueio rápido para consignado INSS Use seu carro p/ empréstimo! Sim, incluso na morte.Crédito não é prêmio por movimentar uma conta. Quando aparece, continua sendo uma dívida que precisa fazer sentido mesmo depois que o dinheiro novo deixa de aparecer no saldo.