Empréstimo Nubank com dinheiro como garantia libera o investimento aos poucos conforme as parcelas s
Investimento usado como garantia permanece bloqueado até a quitação integral da dívida, mesmo quando boa parte das parcelas já foi paga
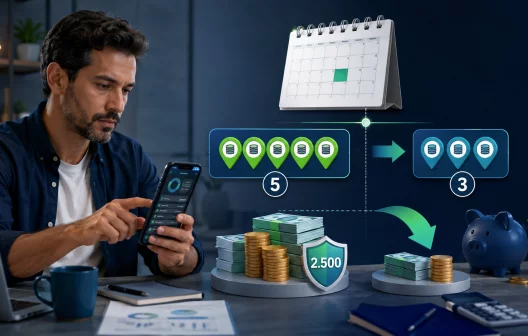
Usar um investimento como garantia pode permitir contratar um empréstimo sem precisar resgatar imediatamente o patrimônio. No Nubank, porém, existe uma regra que merece atenção antes da contratação: pagar as parcelas mensalmente não libera aos poucos o dinheiro que ficou bloqueado.
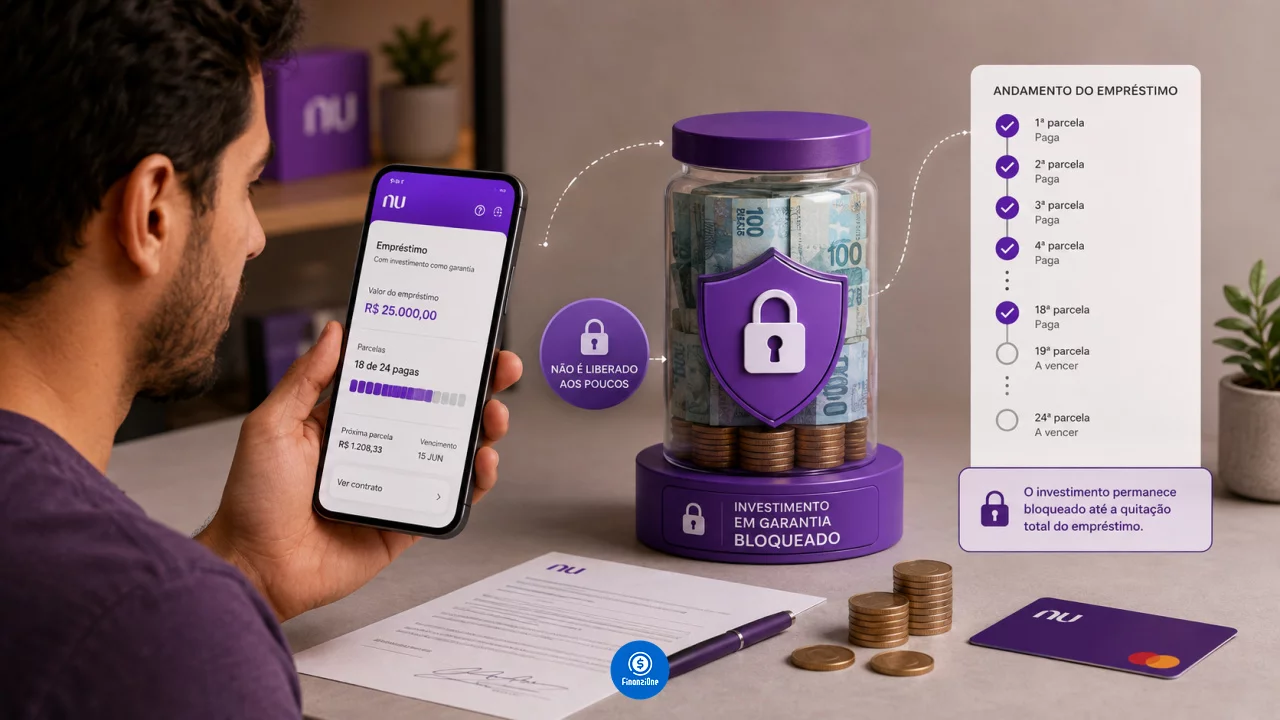
Pelos termos atuais da modalidade, os investimentos utilizados como garantia permanecem indisponíveis para resgate até o pagamento integral das obrigações do empréstimo. O Nubank estabelece expressamente que não existe desbloqueio proporcional conforme as parcelas são quitadas.
Isso significa que alguém que já pagou metade do contrato não deve esperar recuperar automaticamente metade do investimento. Para voltar a movimentar livremente a garantia, é preciso quitar completamente a dívida.
Pagar metade do empréstimo não libera metade do investimento
Imagine que uma pessoa utilize R$ 20 mil em investimentos como garantia para contratar determinado empréstimo.
Depois de vários meses, ela já reduziu significativamente o saldo devedor e pagou 50% das parcelas previstas. Uma conclusão intuitiva seria imaginar que aproximadamente R$ 10 mil da garantia ficariam novamente disponíveis.
Não é assim que o contrato atual funciona.
Enquanto existir obrigação pendente relacionada ao empréstimo, os investimentos indicados como garantia permanecem bloqueados para resgate. O desbloqueio ocorre somente depois da quitação integral.
A garantia, portanto, não acompanha mensalmente a redução da dívida de maneira proporcional.
Essa diferença é importante principalmente para quem pretende utilizar como garantia um dinheiro que também poderia ser necessário para uma emergência. Mesmo depois de grande parte do empréstimo ter sido paga, o patrimônio continua comprometido.
O investimento deixa de render enquanto está bloqueado?
O fato de o dinheiro ficar bloqueado não significa que ele simplesmente deixa de existir como investimento.
Os termos da operação estabelecem que os investimentos dados em garantia incluem também seus rendimentos e demais valores associados. O próprio Nubank mantém orientações específicas para clientes sobre o rendimento do dinheiro usado nessa modalidade.
A diferença está na liquidez.
Enquanto o contrato estiver ativo, o cliente não pode simplesmente resgatar a garantia e utilizar o dinheiro para outra finalidade. Os rendimentos também integram a estrutura da garantia enquanto aplicável.
Por isso, dizer que o dinheiro “continua investido” não significa dizer que ele continua livre.
É justamente essa troca que sustenta o produto: o cliente preserva o investimento em vez de vendê-lo para obter recursos, mas aceita restringir sua disponibilidade durante o empréstimo.
Quitar antecipadamente pode liberar a garantia antes
Embora o pagamento mensal não provoque desbloqueio proporcional, o cliente pode antecipar a quitação do empréstimo.
Os termos atuais permitem pagamento antecipado, com redução proporcional dos juros e demais acréscimos correspondentes ao período que deixará de existir. Não há tarifa específica por essa antecipação para pessoa física.
Esse pode ser o caminho para alguém que precise recuperar a disponibilidade do investimento antes da última parcela originalmente prevista.
Depois que todas as obrigações do empréstimo forem efetivamente quitadas, a garantia deixa de precisar permanecer bloqueada.
A diferença é importante: antecipar algumas parcelas não deve ser confundido com quitar todo o contrato. É a liquidação integral da dívida que determina o desbloqueio previsto nas condições atuais.
Investimento com menos de 30 dias merece atenção ao IOF
Outro detalhe aparece quando o dinheiro oferecido como garantia foi investido recentemente.
O contrato estabelece que, se o investimento dado em garantia tiver menos de 30 dias de constituição no momento da contratação, poderá haver incidência de IOF sobre a garantia, além do imposto relacionado à própria operação de crédito.
Isso significa que utilizar uma aplicação recém-criada pode produzir um custo tributário que não aparece da mesma maneira quando o investimento já superou esse período.
Antes da contratação, portanto, vale verificar não apenas a taxa de juros do empréstimo, mas também há quanto tempo o dinheiro que será utilizado como garantia está aplicado.
O que acontece se uma parcela atrasar
A garantia existe justamente para reduzir o risco da instituição caso a dívida deixe de ser paga.
Pelas condições atuais, o atraso continua gerando juros remuneratórios e encargos moratórios. Depois de 20 dias de atraso, o Nubank pode executar a garantia para amortizar ou liquidar o saldo devedor, sem depender de uma ação judicial prévia para utilizar os investimentos dados como garantia nas condições previstas pelo contrato.
Isso significa que o investimento não funciona apenas como um valor simbólico reservado na conta.
Se a inadimplência atingir as condições contratuais, o Nubank pode resgatar, vender ou transferir ativos necessários para quitar a dívida.
Se houver mais de um investimento em garantia, a instituição também pode definir a ordem em que eles serão utilizados. Dependendo do ativo, seu valor de mercado no momento da execução pode ser inferior ao valor originalmente investido.
E se o investimento não for suficiente para pagar tudo?
A execução da garantia não significa necessariamente que qualquer dívida restante será perdoada.
Se o valor dos investimentos utilizados não for suficiente para quitar o saldo total, o cliente continua responsável pela diferença. Sobre esse saldo também podem continuar incidindo os encargos relacionados ao atraso até a liquidação.
Por outro lado, se a garantia superar o valor necessário para quitar integralmente o empréstimo, eventual excedente deve retornar ao cliente. Os termos atuais indicam prazo de até cinco dias úteis para disponibilização desse valor depois da execução e quitação completa.
Vale usar toda a reserva como garantia?
Esse é provavelmente o cuidado mais importante.
Um empréstimo com investimento em garantia pode oferecer condições diferentes de um crédito pessoal sem garantia porque existe um patrimônio reduzindo o risco para a instituição. Isso não significa, porém, que seja adequado comprometer todo o dinheiro disponível.
Se a reserva utilizada também serve para despesas inesperadas, seu bloqueio pode criar outro problema financeiro.
Imagine precisar pagar uma despesa médica, manutenção urgente da casa ou outra emergência enquanto R$ 30 mil estão vinculados a um empréstimo que ainda possui meses de duração. Mesmo com grande parte das prestações já paga, o valor não fica automaticamente disponível de maneira proporcional.
Por isso, a decisão deve considerar não apenas quanto o cliente possui investido, mas quanto pode realmente deixar indisponível até a quitação.
Leia também:
Financie estudos em 24x Sem resgatar plano? Crédito garantido Itaú! Use seu FGTS para quitar dívidas agora! 🚀A principal regra da modalidade é clara: pagar o empréstimo aos poucos reduz a dívida, mas não libera a garantia na mesma velocidade. Enquanto houver saldo e obrigações pendentes, o investimento permanece bloqueado. Para recuperar completamente sua liquidez, o cliente precisa chegar à quitação integral do contrato.