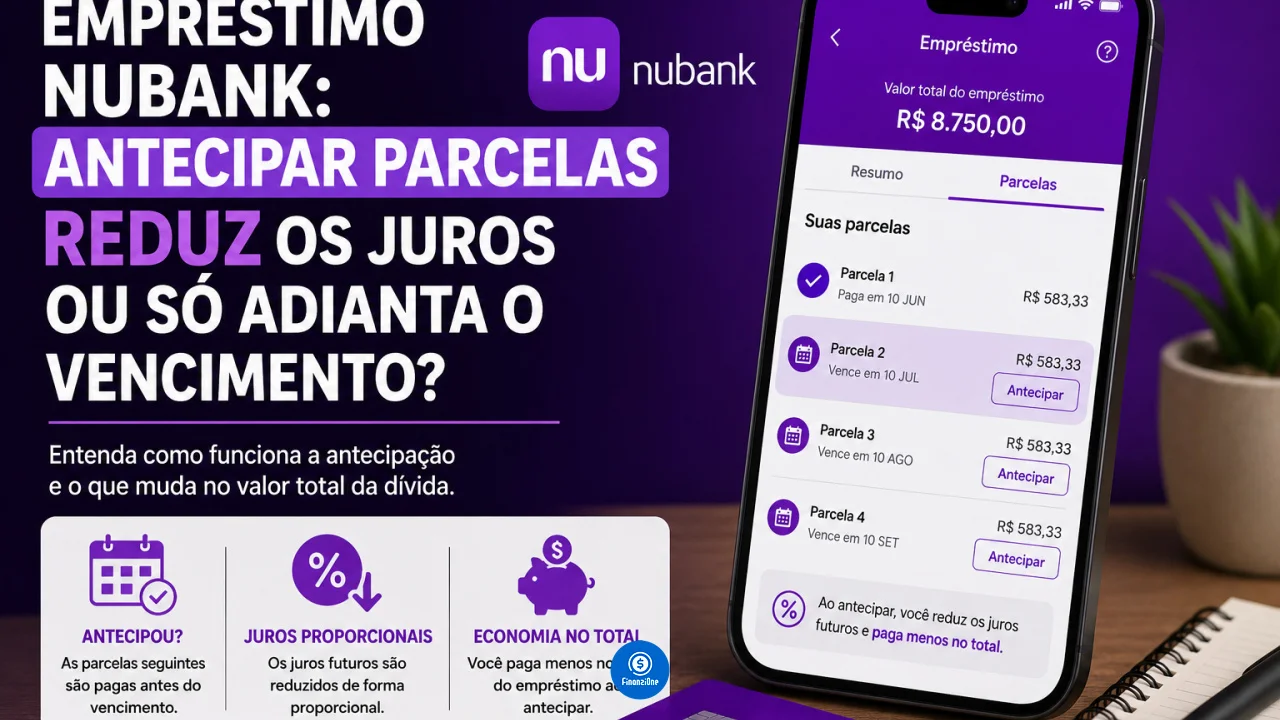
Empréstimo Nubank: antecipar parcelas reduz os juros ou só adianta o vencimento?
Pagamento antecipado gera desconto dos juros futuros e pode reduzir o custo total da dívida, em vez de simplesmente mudar a data da parcela
Quem contratou um empréstimo pessoal no Nubank e consegue dinheiro para adiantar algumas parcelas não está apenas pagando a mesma conta alguns meses antes. A antecipação pode efetivamente diminuir quanto será desembolsado até o fim do contrato.
Você pode gostar:
Compare e escolha o melhor! Crédito Trabalhador: Devolução Recebida! Antecipe parcelas e ganhe desconto!Isso acontece porque o pagamento antecipado dá direito à redução proporcional dos juros e demais acréscimos correspondentes ao período que deixou de existir.
Na prática, uma parcela de R$ 500 prevista para daqui a muitos meses pode custar menos do que R$ 500 quando antecipada hoje. O aplicativo calcula o valor atualizado e mostra o desconto antes da confirmação.
Por isso, antecipar parcelas é diferente de simplesmente deixar o dinheiro reservado para que o débito ocorra normalmente no vencimento.
Por que a parcela fica mais barata quando é antecipada
Quando um empréstimo é contratado, as prestações incluem não apenas a devolução do dinheiro recebido, mas também os juros correspondentes ao financiamento durante aquele período.
Quanto mais distante está uma parcela, mais tempo existe entre o momento atual e seu vencimento.
Se o cliente decide pagar antes, parte desse período deixa de existir. Consequentemente, os encargos futuros associados a ele precisam ser reduzidos proporcionalmente.
Imagine, de maneira simplificada, que exista uma parcela de R$ 600 prevista para daqui a dez meses.
Se o aplicativo oferecer a antecipação por R$ 540, pagar agora elimina R$ 60 que seriam desembolsados caso a parcela permanecesse até o vencimento.
O valor exato depende das condições específicas do empréstimo, como taxa de juros, prazo restante e momento da antecipação.
Por isso, o desconto exibido para um cliente pode ser muito diferente daquele oferecido a outro.
Antecipar é diferente de pagar uma parcela antes do vencimento
Existe uma distinção importante.
Se o cliente apenas coloca dinheiro na Conta Nubank alguns dias antes do vencimento e espera o débito normal, a estrutura do financiamento não foi antecipada. O dinheiro simplesmente estava disponível quando chegou a data prevista.
Já a função específica de antecipação recalcula o valor devido considerando que a obrigação será encerrada antes da data contratada.
É esse recálculo que produz o desconto.
Portanto, quem tem dinheiro disponível e pretende reduzir o custo da dívida precisa utilizar a opção de antecipação oferecida para o empréstimo, em vez de simplesmente manter o valor parado aguardando os próximos vencimentos.
Quanto mais distante a parcela, maior pode ser o desconto
Em geral, parcelas mais distantes possuem maior quantidade de juros futuros a ser eliminada.
Imagine um empréstimo que ainda tenha 18 prestações pela frente.
Antecipar uma parcela que venceria na semana seguinte tende a produzir um desconto menor, porque quase todo o período correspondente já passou.
Já uma parcela programada para daqui a mais de um ano pode apresentar uma redução mais relevante.
Isso não significa que sempre será melhor escolher manualmente a prestação mais distante sem olhar o aplicativo.
O próprio Nubank apresenta as condições e o desconto aplicável à antecipação. É esse valor real que deve orientar a decisão.
A comparação útil é simples: quanto seria pago seguindo o calendário original e quanto precisa ser desembolsado agora para eliminar aquelas parcelas.
É possível quitar todo o empréstimo antes do fim?
Sim.
A antecipação pode ser parcial ou total.
Se o cliente recebe um bônus, vende um bem ou simplesmente acumulou dinheiro suficiente, pode consultar o valor necessário para quitar antecipadamente todo o saldo do empréstimo.
Nesse cenário, também é aplicada a redução proporcional dos juros e demais acréscimos relacionados ao período futuro.
Isso explica por que o valor necessário para quitar uma dívida hoje normalmente é menor do que a simples soma nominal de todas as parcelas que ainda aparecem no contrato.
Somar 20 prestações de R$ 500, por exemplo, resultaria em R$ 10 mil. Mas parte desses R$ 10 mil corresponde a juros que só seriam cobrados porque o crédito continuaria aberto durante os próximos meses.
Ao eliminar antecipadamente esse tempo, também é eliminada parte do custo correspondente.
Nubank cobra tarifa para antecipar?
Não.
Nas condições atuais do empréstimo pessoal para pessoa física, não existe tarifa específica pelo pagamento antecipado.
O cliente pode consultar a operação e verificar o valor recalculado antes de concluir.
Essa ausência de tarifa é importante porque evita que parte da economia obtida com os juros seja consumida por uma cobrança adicional pela quitação.
Ainda assim, antecipar uma dívida não significa recuperar integralmente todos os encargos já pagos desde a contratação.
Os juros correspondentes ao período em que o dinheiro efetivamente ficou emprestado já fizeram parte da operação. O desconto está principalmente nos encargos associados ao prazo que será eliminado.
Vale antecipar ou investir o dinheiro?
Essa comparação depende da taxa do empréstimo.
Imagine que o custo efetivo da dívida seja elevado enquanto o dinheiro disponível está aplicado em um produto conservador com rendimento bem menor.
Nesse cenário, antecipar pode produzir uma economia superior ao rendimento esperado do investimento.
Mas não é recomendável utilizar automaticamente toda a reserva disponível.
Se a pessoa possui R$ 5 mil guardados para emergências e precisa gastar os R$ 5 mil para quitar o empréstimo, pode acabar sem nenhum recurso para uma despesa médica, perda de renda ou conserto urgente.
A consequência pode ser ter de contratar um novo crédito depois, talvez em condições piores.
Por isso, a decisão envolve duas contas: quanto será economizado com a antecipação e quanto de liquidez continuará disponível depois dela.
O aplicativo mostra a economia antes da confirmação
Uma vantagem prática é poder simular antes de pagar.
Ao acessar o empréstimo e selecionar a antecipação, o cliente consegue verificar quais parcelas pretende quitar e qual será o valor cobrado com o desconto correspondente.
Isso permite comparar diferentes cenários.
Uma pessoa com R$ 2 mil disponíveis pode verificar, por exemplo, quantas parcelas consegue eliminar hoje e quanto economizaria em juros.
Depois, pode comparar esse resultado com a alternativa de manter o dinheiro aplicado ou preservar parte dele como reserva.
Não é necessário fazer a antecipação às cegas.
Antecipar realmente reduz o custo da dívida
A resposta à dúvida central é, portanto, direta: antecipar parcelas do empréstimo Nubank não serve apenas para adiantar vencimentos.
Existe redução proporcional dos juros e demais acréscimos relacionados ao período antecipado.
Quanto mais distante estiver a obrigação, maior pode ser a parcela de juros futuros que deixa de ser cobrada, embora o desconto concreto dependa das condições do contrato.
Para quem possui dinheiro sobrando, a antecipação pode ser uma forma eficiente de reduzir o custo total do empréstimo.
Leia também:
Descubra agora! Dívida zerada! Use seu FGTS agora. Crédito Trabalhador: Devolução Recebida!O cuidado é não olhar somente para o desconto exibido no aplicativo. Quitar dívida é vantajoso, mas preservar uma reserva financeira suficiente também importa. A melhor antecipação é aquela que diminui os juros sem obrigar o cliente a procurar outro empréstimo na primeira despesa inesperada.