Empréstimo Mercado Pago por vendas: se o faturamento cai, o pagamento também diminui?
Modalidade desconta uma porcentagem das vendas do negócio, fazendo a amortização acompanhar o faturamento em vez de seguir uma parcela mensal fixa
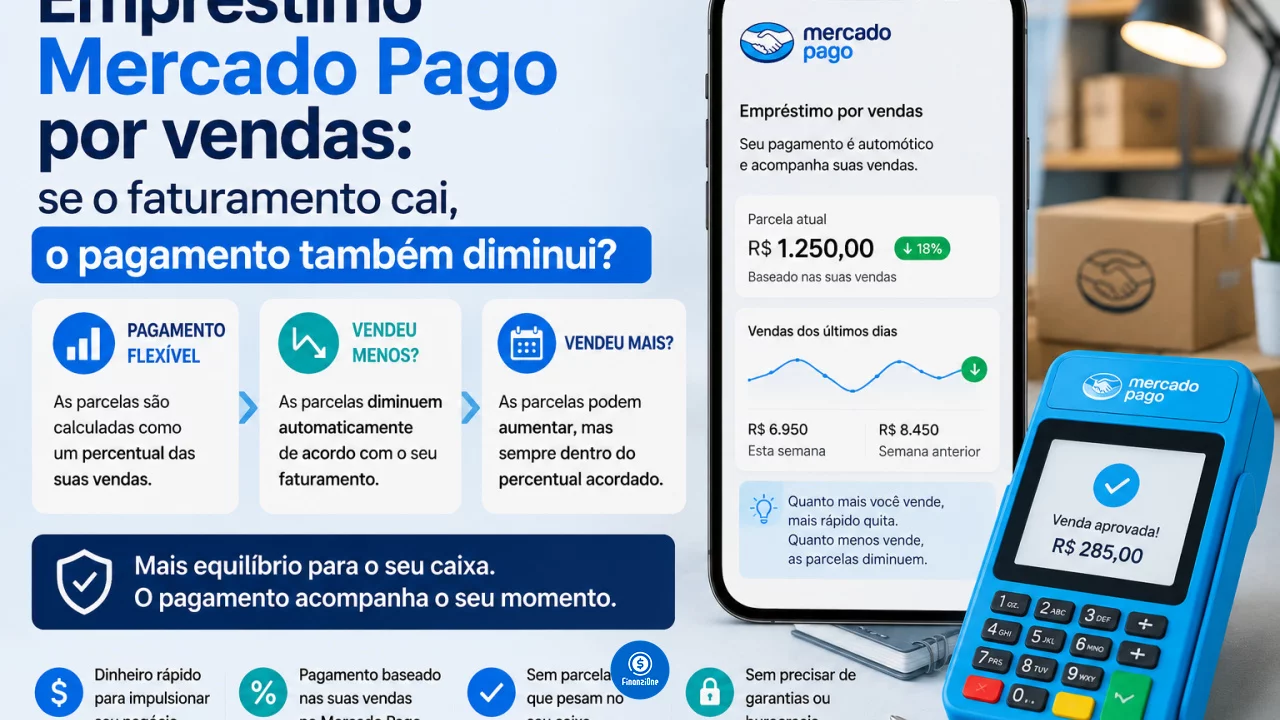
Um empréstimo empresarial normalmente cria uma despesa conhecida: todos os meses chega uma parcela com valor e vencimento determinados. O Crédito por Porcentagem de Vendas do Mercado Pago funciona de outra maneira.
Você pode gostar:
Empréstimo consignado sem autorização do INSS? Portabilidade: reduza sua parcela hoje Crédito Trabalhador: Devolução Recebida!Nessa modalidade, o empreendedor escolhe uma porcentagem das vendas que será destinada ao pagamento da dívida. Conforme as vendas entram pelo ecossistema do Mercado Pago, parte do valor é descontada automaticamente para amortizar o empréstimo.
Na prática, isso faz o pagamento acompanhar o movimento do negócio. Quando as vendas aumentam, mais dinheiro é destinado à quitação. Quando o faturamento diminui, o valor descontado também cai.
Isso não significa que uma queda nas vendas reduza a dívida contratada. Ela apenas diminui a velocidade com que o saldo é pago.
Como funciona o empréstimo por porcentagem de vendas
O Crédito por Porcentagem de Vendas é voltado a empresas e vendedores que recebem uma oferta dentro do Mercado Pago.
Na contratação, aparecem o valor disponível, as condições financeiras e a porcentagem das vendas que será utilizada para devolver o crédito. O limite oferecido depende da análise do perfil do negócio e pode chegar a R$ 550 mil nas condições atualmente divulgadas.
Depois da liberação, o dinheiro entra na conta e pode ser utilizado, por exemplo, para estoque, fornecedores, salários, publicidade ou outras necessidades da operação.
A diferença começa na devolução.
Em vez de gerar uma prestação mensal fixa, uma parcela de cada venda elegível é automaticamente direcionada ao pagamento do empréstimo.
Se o percentual contratado for de 15%, por exemplo, uma venda de R$ 1.000 resultaria em R$ 150 destinados à amortização, considerando apenas essa lógica simplificada.
Quanto maior o volume vendido, maior tende a ser o pagamento acumulado naquele período.
Se o faturamento cair, o pagamento realmente diminui
Sim. Essa é justamente uma das características da modalidade.
Suponha que uma loja normalmente venda R$ 30 mil por mês e tenha contratado uma porcentagem de 10%.
Em um mês com R$ 30 mil em vendas elegíveis, aproximadamente R$ 3 mil seriam direcionados ao crédito.
Se no mês seguinte o faturamento cair para R$ 15 mil, o desconto proporcional seria de aproximadamente R$ 1.500.
Em uma temporada especialmente forte, com R$ 50 mil vendidos, o valor destinado à dívida poderia subir para cerca de R$ 5 mil.
Os números são apenas exemplos para demonstrar a dinâmica. A porcentagem real e as condições efetivamente aplicáveis aparecem na proposta de cada cliente.
É por isso que a modalidade pode chamar atenção de negócios sazonais, como lojas que faturam muito mais no Natal, restaurantes dependentes de temporadas ou comerciantes que enfrentam meses naturalmente mais fracos.
Pagar menos em um mês não significa ganhar desconto na dívida
Existe uma diferença importante entre pagar menos naquele período e dever menos.
Se as vendas diminuírem, o Mercado Pago não reduz automaticamente o valor total contratado porque o negócio atravessou um mês ruim.
O saldo simplesmente é amortizado mais lentamente.
Imagine que ainda faltem R$ 20 mil para quitar uma operação. Se as vendas gerarem apenas R$ 800 em descontos durante determinado período, continuará existindo um saldo relevante depois disso.
Caso as vendas aumentem, a amortização volta a acelerar.
Portanto, a flexibilidade protege o fluxo de caixa contra uma prestação fixa incompatível com meses fracos, mas não deve ser interpretada como perdão de parte da dívida.
E se o negócio praticamente parar de vender?
A característica mais importante é que o pagamento está ligado às vendas realizadas.
As informações atuais do produto destacam que não existem parcelas mensais fixas nem uma data convencional de vencimento como na modalidade de prestações.
Consequentemente, uma queda muito forte nas vendas reduz também os descontos realizados naquele período.
Isso cria, porém, outro efeito: a dívida demora mais para terminar.
Um negócio que contratou crédito imaginando manter R$ 40 mil mensais de faturamento pode levar muito mais tempo para quitar o saldo se passar a vender apenas R$ 10 mil.
Por isso, antes de contratar, é necessário considerar cenários pessimistas e não apenas o faturamento de um mês excepcionalmente bom.
As condições apresentadas na oferta e no contrato também devem ser conferidas, especialmente valor total a pagar, encargos e Custo Efetivo Total.
Só as vendas feitas pelo Mercado Pago ajudam a quitar?
A modalidade está ligada ao faturamento processado dentro do ecossistema utilizado para a cobrança.
Isso torna importante observar por onde o negócio realmente recebe.
Um comerciante pode faturar R$ 50 mil no mês somando dinheiro, transferências em outras instituições, cartões processados por concorrentes e vendas no Mercado Pago. O fato de o negócio ter faturado R$ 50 mil no total não significa necessariamente que a porcentagem será aplicada sobre todo esse dinheiro.
A dinâmica do crédito depende das vendas reconhecidas dentro das condições da contratação.
Quem distribui recebimentos por várias plataformas deve levar isso em consideração ao estimar a velocidade de quitação.
Também não faz sentido desviar vendas artificialmente apenas para retardar o pagamento sem antes compreender as obrigações contratuais da operação.
Porcentagem de vendas ou parcelas fixas?
As duas modalidades atendem necessidades diferentes.
Uma parcela fixa oferece previsibilidade. O empresário sabe antecipadamente quanto precisa reservar todos os meses e consegue estabelecer uma data estimada para o fim do financiamento.
O crédito por vendas troca parte dessa previsibilidade por flexibilidade.
Um restaurante de praia, por exemplo, pode achar mais confortável pagar valores maiores no verão e menores no inverno. Já uma empresa com faturamento bastante estável pode preferir prestações conhecidas para organizar o orçamento.
A decisão também não deveria ser tomada apenas observando a forma de cobrança.
É fundamental comparar o CET, o valor total a pagar e as condições apresentadas para cada alternativa disponível.
A queda do faturamento alivia o mês, mas prolonga a quitação
O Crédito por Porcentagem de Vendas pode acompanhar melhor a realidade de negócios que possuem faturamento irregular.
Se as vendas caem, o valor descontado também diminui proporcionalmente. Se o movimento aumenta, a dívida é amortizada mais rapidamente.
Essa flexibilidade é a principal diferença em relação a um empréstimo com parcelas fixas.
Mas existe uma troca: vender menos não apaga parte do financiamento. Significa apenas destinar menos dinheiro à dívida naquele momento e, consequentemente, levar mais tempo para terminar o pagamento.
Antes de contratar, o empreendedor precisa avaliar não apenas se consegue pagar em meses bons, mas também como o crédito se comportará quando o caixa atravessar a parte mais silenciosa do calendário.