Empréstimo Creditas com imóvel em garantia: quando trocar dívidas caras pode fazer sentido
Juro menor coloca o patrimônio em risco.
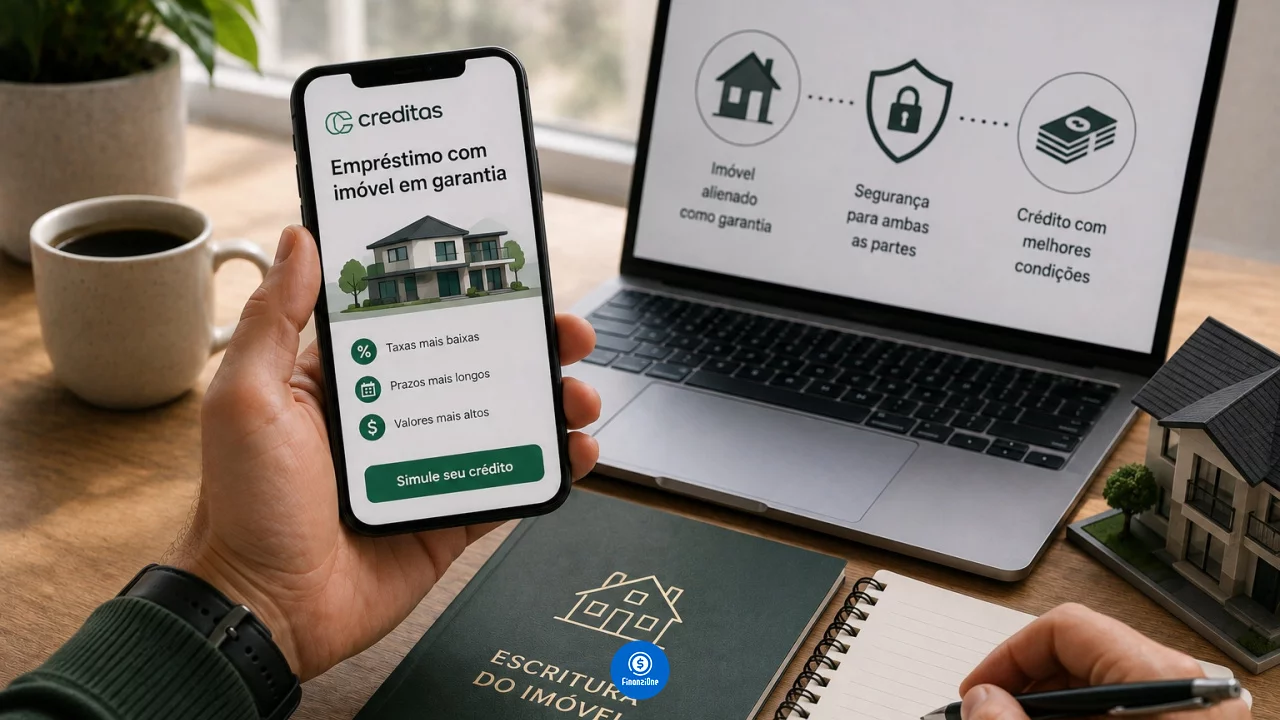
Trocar dívidas caras por uma operação com juros menores pode reduzir o valor das parcelas e facilitar a reorganização do orçamento. Quando o consumidor utiliza um imóvel como garantia, a instituição assume um risco menor e consegue oferecer valores mais altos e prazos mais longos do que aqueles encontrados no crédito pessoal sem garantia.
Você pode gostar:
Antecipe parcelas e ganhe desconto! Aumente sua segurança financeira! Financiamento 2025: veja taxas agoraA Creditas mantém essa modalidade para pessoas físicas e jurídicas. O dinheiro pode ser utilizado para quitar compromissos, investir em um negócio, realizar uma reforma ou atender outro objetivo permitido pelo contrato. Em troca das condições mais favoráveis, o imóvel fica alienado até a liquidação da dívida.
Essa estrutura exige uma decisão mais cuidadosa do que a contratação de um empréstimo comum. A economia com juros precisa ser relevante o suficiente para justificar a inclusão da casa, do apartamento ou de outro imóvel em uma operação que pode levar muitos anos.
Como funciona o empréstimo com imóvel em garantia
O cliente apresenta um imóvel para garantir o pagamento do empréstimo. A Creditas informa que podem ser aceitos casa, apartamento, imóvel comercial ou terreno dentro de condomínio residencial, conforme a análise e as condições da propriedade.
Atualmente, o valor solicitado pode variar de R$ 50 mil a R$ 3 milhões, limitado a até 60% do valor avaliado do imóvel. O prazo pode chegar a 240 meses, mas o limite efetivamente aprovado depende da renda, da capacidade de pagamento, do bem oferecido e da política de crédito.
A proposta pode ser iniciada pelo site ou aplicativo. Depois da simulação, a empresa analisa o cadastro e entra em contato para dar continuidade às etapas. A indicação de uma taxa inicial na publicidade não significa que todos os clientes receberão aquela condição.
Proprietário continua usando o imóvel
A alienação fiduciária não transfere imediatamente a moradia para a Creditas. O imóvel continua registrado em nome do proprietário, que pode morar, alugar ou utilizar o bem normalmente, respeitando as condições do contrato.
A matrícula passa a informar que aquela propriedade está vinculada ao empréstimo. Enquanto houver saldo devedor, o imóvel não estará livre para ser vendido ou oferecido em outra operação sem que a garantia seja retirada, transferida ou tratada conforme os procedimentos da instituição.
Depois da quitação, é necessário cancelar o registro da alienação no cartório de imóveis. Até essa etapa ser concluída, a matrícula ainda poderá apresentar o vínculo com a dívida.
Imóvel financiado também pode ser analisado
A Creditas informa que o imóvel não precisa estar totalmente quitado, mas exige que pelo menos metade do financiamento tenha sido paga. Nesse caso, parte do novo empréstimo pode ser usada para quitar o saldo anterior, em uma operação na qual a empresa atua como interveniente quitante.
O consumidor não recebe livremente toda a quantia aprovada. Primeiro, o valor necessário para encerrar o financiamento existente é direcionado à instituição credora. Apenas a diferença fica disponível para o contratante.
Essa estrutura pode simplificar dívidas ligadas ao mesmo patrimônio, mas exige comparação entre o contrato antigo e o novo. Alongar excessivamente o prazo pode reduzir a parcela mensal e, ao mesmo tempo, aumentar o total desembolsado.
Análise envolve renda, crédito e documentação
Oferecer um imóvel não elimina a análise de crédito. A Creditas verifica se a renda comporta as prestações, consulta informações cadastrais e avalia o histórico financeiro do solicitante.
Trabalhadores com renda formal podem precisar apresentar documentos pessoais e comprovantes recentes. Autônomos e empresários podem ter de enviar extratos bancários, declaração de Imposto de Renda e informações adicionais sobre a atividade.
O imóvel também passa por avaliação jurídica e técnica. A matrícula precisa estar regular, e podem ser solicitados escritura, IPTU, habite-se e documentos relacionados ao estado civil dos proprietários. Pendências, divergências de área, inventário não concluído ou falta de averbação podem impedir ou atrasar a contratação.
Registro acrescenta tempo e despesas
Diferentemente de um empréstimo pessoal liberado em poucos minutos, o crédito com garantia exige avaliação, assinatura e registro da alienação fiduciária no cartório competente. O dinheiro costuma ser liberado somente depois que as condições jurídicas estão atendidas.
Avaliação do imóvel, registro, tributos, seguros e outras despesas podem entrar na operação. Parte desses valores pode ser financiada ou descontada do crédito, conforme a proposta, reduzindo o montante líquido recebido.
O consumidor deve observar o CET, que reúne juros, IOF, tarifas e demais custos. Comparar apenas a taxa mensal anunciada pode esconder uma diferença importante entre o valor contratado e o dinheiro que efetivamente chegará à conta.
Trocar dívidas pode reduzir o custo
A modalidade pode fazer sentido quando o recurso substitui dívidas com juros muito superiores, como cartão rotativo, cheque especial ou empréstimos pessoais caros. Para que a troca represente economia, o novo CET precisa ser menor e o consumidor deve encerrar ou controlar as linhas antigas.
Quitar o cartão e voltar a utilizá-lo sem planejamento cria duas dívidas: o novo empréstimo garantido pelo imóvel e uma nova fatura. A operação resolve melhor o problema quando vem acompanhada de ajuste nas despesas e de um orçamento capaz de pagar as prestações futuras.
Também é necessário comparar prazos equivalentes. Uma dívida cara de curta duração pode terminar antes, enquanto o empréstimo com garantia pode se estender por dez ou vinte anos. Parcela menor não significa necessariamente menor desembolso total.
Inadimplência pode levar à perda do imóvel
O principal risco da modalidade está na garantia. Em caso de atraso, podem incidir multa, juros e encargos, além das medidas de cobrança previstas no contrato.
Se a inadimplência continuar, a propriedade pode passar por um procedimento de consolidação e venda para quitar a dívida. Portanto, o fato de o imóvel ser a residência da família não deve ser tratado como proteção absoluta contra a execução da garantia.
O prazo longo aumenta a exposição a mudanças de renda, desemprego, doença, separação ou dificuldades no negócio. A prestação precisa caber no orçamento com margem, e não apenas no limite máximo aceito pela análise de crédito.
O que avaliar antes de oferecer a casa
Antes de vincular o patrimônio à dívida, o contratante deve conferir:
- se o novo CET é realmente menor que o custo das dívidas que serão quitadas;
- quanto será recebido depois de registro, avaliação, tributos e outras despesas;
- qual será o valor total pago até o encerramento do contrato;
- se a parcela cabe no orçamento mesmo diante de queda de renda;
- se o prazo não está sendo alongado apenas para produzir uma prestação atraente;
- quais regras são aplicadas em caso de atraso ou renegociação;
- se todos os proprietários e cônjuges precisam participar da contratação;
- se o imóvel será necessário para venda, herança ou outro projeto durante o contrato;
- quais dívidas antigas serão encerradas para evitar novo endividamento.
Economia precisa compensar o risco patrimonial
O empréstimo da Creditas com imóvel em garantia pode ser útil para substituir compromissos caros, obter capital para uma finalidade planejada ou financiar um projeto de maior valor. A presença da garantia tende a reduzir os juros e ampliar o prazo em comparação com o crédito pessoal.
A operação fica mais perigosa quando o dinheiro serve apenas para cobrir despesas mensais recorrentes ou sustentar um negócio que ainda não consegue gerar caixa. Nesse cenário, o imóvel passa a garantir um problema que continua aberto.
Usar a casa como garantia pode organizar dívidas, mas também transforma atraso financeiro em risco patrimonial. A troca faz sentido quando reduz claramente o custo, encerra os contratos anteriores e deixa uma parcela sustentável. Sem essas condições, a taxa menor pode ser apenas a porta de entrada para uma dívida muito mais longa, agora presa à matrícula do imóvel.