Crédito do Trabalhador com dois empregos: é possível ter um consignado em cada vínculo?
Quem mantém dois empregos formais pode usar os vínculos no Crédito do Trabalhador, mas cada salário tem sua própria margem e as dívidas não ficam isoladas em caso de demissão
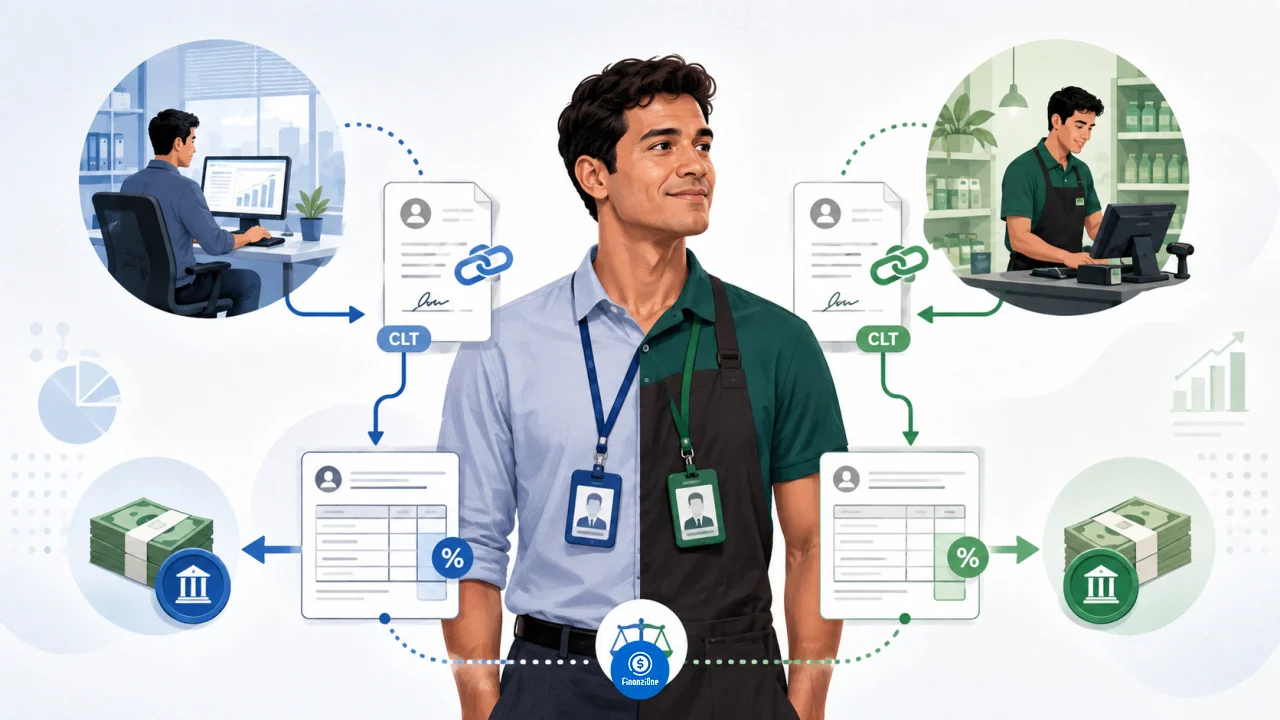
Ter dois empregos com carteira assinada pode ampliar o acesso ao Crédito do Trabalhador. Como a modalidade utiliza os vínculos registrados para descontar as parcelas diretamente da folha, uma pessoa com mais de um contrato de trabalho ativo pode ter crédito relacionado a cada um deles.
Você pode gostar:
Empréstimos para motoristas: veja já! Sim, incluso na morte. Portabilidade: reduza sua parcela hojeIsso não significa, porém, que os salários simplesmente sejam somados para criar uma margem única e livre.
A margem consignável é calculada sobre a remuneração disponível e precisa ser respeitada na contratação. Além disso, as regras atuais permitem que contratos sejam redirecionados para outros vínculos caso o emprego originalmente associado à dívida termine.
Por isso, contratar um consignado em cada emprego é possível, mas exige olhar para o endividamento total, e não tratar cada folha como se fosse uma vida financeira independente.
Dois empregos podem gerar acesso a mais de um consignado
O Crédito do Trabalhador atende empregados com vínculo formal registrado, incluindo trabalhadores CLT, domésticos e rurais elegíveis.
Quando uma pessoa possui dois empregos ativos, os vínculos podem aparecer separadamente no sistema.
Imagine alguém que trabalhe durante o dia em uma empresa e à noite em outra, recebendo R$ 3 mil líquidos em cada emprego.
Os dois contratos de trabalho podem participar da análise do programa. Assim, é possível existir uma operação relacionada ao primeiro vínculo e outra relacionada ao segundo, desde que as condições de crédito e de margem sejam atendidas.
As regras do programa evoluíram desde seu lançamento. A restrição inicial que permitia apenas um empréstimo por vínculo foi posteriormente retirada da regulamentação.
Atualmente, pode haver mais de um contrato no Crédito do Trabalhador quando ainda existe margem consignável disponível.
Portanto, ter dois empregos não significa necessariamente estar limitado a exatamente dois empréstimos. O ponto decisivo passou a ser a margem existente e a aprovação das instituições financeiras.
A margem de 35% é calculada sobre a remuneração disponível
O limite usado como referência no Crédito do Trabalhador é de até 35% da remuneração disponível.
Essa remuneração não corresponde simplesmente ao salário bruto escrito no contrato.
Primeiro são considerados descontos que reduzem o valor efetivamente disponível para o trabalhador, como INSS, Imposto de Renda e outras parcelas previstas na regulamentação.
Imagine um emprego com salário bruto de R$ 4 mil, mas remuneração disponível de R$ 3.400 depois dos descontos considerados.
Nesse caso, 35% correspondem a R$ 1.190.
Esse seria o limite máximo mensal para descontos de consignados naquele exemplo, sujeito às regras da contratação.
Se houver outro vínculo com remuneração diferente, haverá outro cálculo.
É justamente por isso que olhar apenas para a soma dos dois salários pode produzir uma conclusão errada sobre quanto crédito está disponível.
Ter duas margens não significa que seja seguro usar as duas por inteiro
O limite legal de desconto não funciona como recomendação de endividamento.
Uma pessoa pode conseguir contratar parcelas que ocupem uma parte relevante dos dois salários e ainda enfrentar dificuldade para manter despesas básicas.
Suponha que alguém tenha R$ 3 mil disponíveis em um emprego e outros R$ 3 mil no segundo.
Mesmo que as operações aprovadas respeitem individualmente os limites de consignação, comprometer uma parcela elevada das duas rendas significa reduzir bastante o dinheiro disponível para aluguel, alimentação, transporte, contas domésticas e imprevistos.
Há ainda um risco específico: perder um dos empregos.
Quem depende das duas fontes de renda para manter o orçamento precisa considerar como pagaria os empréstimos se passasse a receber apenas um salário.
O que acontece se um dos empregos terminar
A dívida não desaparece quando o vínculo acaba.
As regras atuais do Crédito do Trabalhador permitem que, em caso de rescisão ou suspensão do contrato de trabalho associado ao empréstimo, a consignação seja redirecionada para outros vínculos empregatícios ativos que possam ser utilizados.
Isso é particularmente importante para quem possui dois empregos.
Imagine uma pessoa que tenha um empréstimo associado ao emprego A e outro ao emprego B. Se ela perder o emprego A, não é seguro presumir que a primeira dívida ficará congelada enquanto o segundo contrato continuará normalmente.
O sistema pode considerar outros vínculos ativos para o pagamento, respeitando os limites aplicáveis.
Caso não exista remuneração suficiente para o desconto integral, ainda continuará existindo saldo devedor.
Dependendo da situação, o trabalhador poderá precisar pagar diretamente, renegociar a operação ou ter a cobrança novamente direcionada quando surgir um novo vínculo formal.
FGTS pode ser usado como garantia em determinadas situações
O Crédito do Trabalhador também prevê a possibilidade de utilização facultativa de recursos relacionados ao FGTS como garantia da operação.
O trabalhador pode autorizar o uso de até 10% do saldo do FGTS e de até 100% da multa rescisória nas hipóteses previstas para amortizar ou quitar parte do empréstimo após uma demissão.
Isso não significa que o fundo automaticamente pagará qualquer saldo remanescente.
Se o valor disponível não for suficiente, a dívida continua existindo.
Por isso, contratar pensando que uma eventual demissão será completamente coberta pelo FGTS é uma estratégia arriscada.
A garantia reduz o risco da operação, mas não transforma o crédito em dívida sem responsabilidade futura.
Dois contratos também significam comparar duas propostas
Ter mais de um vínculo pode ampliar as possibilidades de contratação, mas também aumenta a necessidade de comparar condições.
Cada proposta deve apresentar taxa de juros, número de parcelas, valor mensal e Custo Efetivo Total.
O fato de a parcela caber na margem não significa que aquele seja o empréstimo mais barato disponível.
Também pode existir a possibilidade de portabilidade ou renegociação de operações anteriores.
Antes de contratar um segundo crédito apenas porque outro emprego criou espaço, vale perguntar qual problema financeiro esse novo dinheiro está resolvendo.
Usar uma segunda margem para quitar uma dívida muito mais cara pode fazer sentido em determinado cenário. Utilizá-la apenas porque apareceu uma nova oferta pode aumentar desnecessariamente o comprometimento mensal.
Dois empregos ampliam a margem, mas também o risco
Quem possui dois vínculos formais pode, portanto, ter operações do Crédito do Trabalhador associadas aos empregos, desde que exista margem e a instituição aprove o crédito.
As margens são determinadas a partir das remunerações disponíveis e o desconto ocorre pela folha.
A existência de dois empregos, porém, não cria uma separação absoluta entre as dívidas. Se um vínculo terminar, a legislação permite o redirecionamento da consignação para outros contratos de trabalho ativos em determinadas condições.
Por isso, a pergunta mais útil não é apenas quantos empréstimos o sistema permite contratar.
Para quem possui duas fontes de renda, também é preciso calcular se o orçamento continuaria funcionando caso uma delas desaparecesse.
Leia também:
Compare propostas agora! Crédito disponível na Carteira Digital Economize já! Troque de banco e pague menos!A segunda folha pode aumentar a capacidade de conseguir crédito. Ela não deveria automaticamente dobrar a disposição para assumir dívidas.