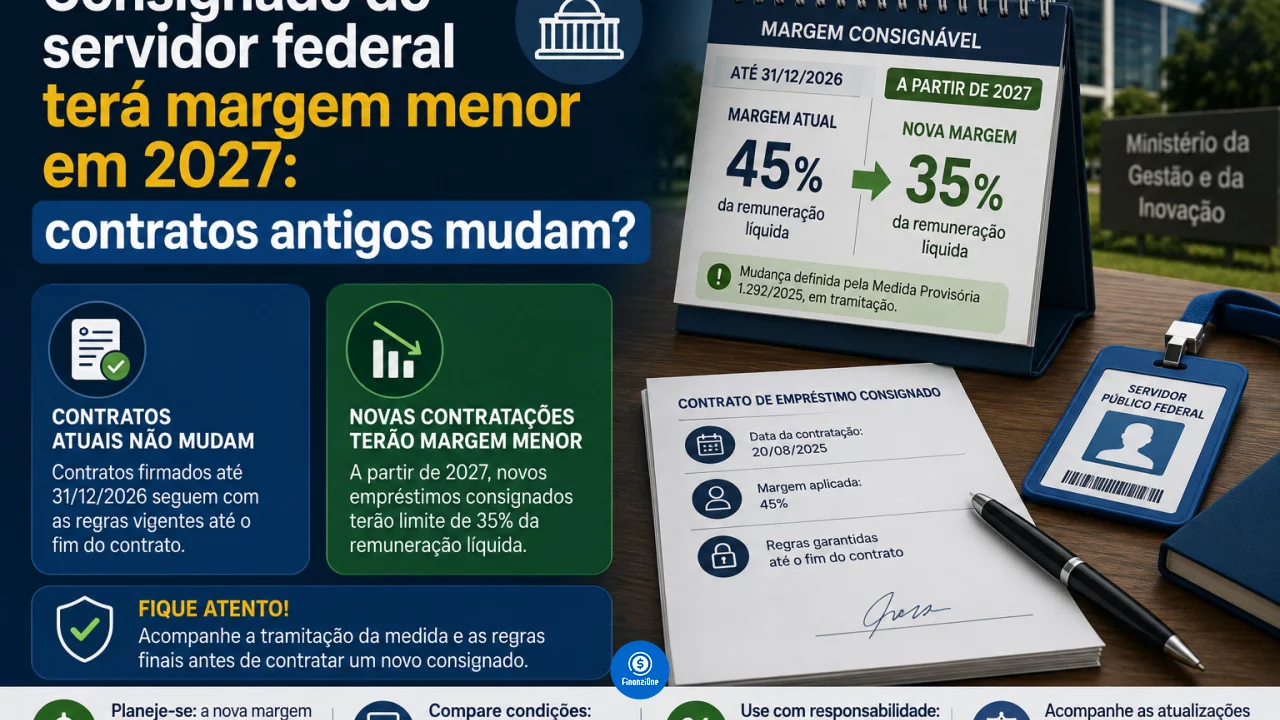
Consignado do servidor federal terá margem menor em 2027: contratos antigos mudam?
Redução prevista começa em janeiro de 2027, mas empréstimos já contratados preservam as condições até a quitação
Servidores públicos federais terão uma margem global menor para novas consignações a partir de 14 de janeiro de 2027, pelas regras vigentes atualmente. O limite, que está em 40% da remuneração mensal, cairá inicialmente para 38%.
Você pode gostar:
Grana rápida? 10 fintechs confiáveis Peça empréstimos nos melhores marketplaces! Empréstimo consignado sem autorização do INSS?A mudança pode gerar uma dúvida imediata para quem já utiliza boa parte do salário com empréstimo consignado: se a prestação atual ultrapassar a nova margem, o banco terá de reduzir o desconto, alongar o contrato ou exigir uma renegociação?
A resposta é não.
Os contratos firmados antes da entrada em vigor de cada novo limite ficam protegidos pela regra de transição e continuam nas condições originalmente pactuadas até a liquidação do saldo devedor. A margem menor será especialmente relevante para novas operações contratadas depois da mudança.
Quanto será a margem consignável do servidor federal em 2027?
Até 13 de janeiro de 2027, o limite global das consignações facultativas permanece em 40% da remuneração mensal.
Nesse cálculo entram operações como empréstimos e financiamentos consignados, cartão de crédito consignado e cartão consignado de benefício.
A partir de 14 de janeiro de 2027, a margem global prevista passa de 40% para 38%.
A redução não termina aí. A regra estabelece uma queda de dois pontos percentuais a cada 14 de janeiro até que o limite global chegue a 30%.
Na prática, a programação atual leva a margem para 38% em 2027, 36% em 2028, 34% em 2029, 32% em 2030 e 30% em 2031.
A mudança faz parte de um movimento para diminuir gradualmente o comprometimento da renda dos servidores com descontos facultativos em folha.
Contratos antigos terão a parcela reduzida?
Não automaticamente.
A legislação prevê expressamente que a redução dos limites não alcança contratos de consignação firmados antes da data em que cada nova margem começa a valer.
Isso significa que um empréstimo contratado em dezembro de 2026, por exemplo, não terá sua prestação reduzida apenas porque a margem global cairá para 38% em janeiro de 2027.
O número de parcelas, o valor da prestação e as demais condições acordadas permanecem válidos até a quitação integral da dívida.
Imagine um servidor cuja remuneração considerada para o cálculo seja de R$ 8 mil. Uma margem global de 40% corresponde a R$ 3.200.
Se ele já tiver contratos regularmente firmados utilizando esse espaço antes da redução, a mudança para 38%, equivalente a R$ 3.040 nesse exemplo, não obriga o banco a cortar R$ 160 dos descontos existentes.
O contrato anterior pode continuar fazendo com que o comprometimento fique temporariamente acima do percentual disponível para uma nova operação.
A principal consequência é outra: o servidor pode ficar sem margem livre para contratar mais crédito.
O que muda para quem quiser um novo empréstimo
A redução afeta diretamente a capacidade de fazer novas consignações.
Se um servidor já possui R$ 3 mil em descontos e sua nova margem máxima é de R$ 3.040, por exemplo, sobrariam apenas R$ 40 de espaço teórico.
Mesmo que contratos antigos sejam preservados, eles continuam ocupando a folha.
Por isso, uma pessoa que tinha alguma margem disponível no fim de 2026 pode abrir o SouGov em janeiro de 2027 e encontrar um valor menor para novas contratações.
Também pode acontecer de não existir margem disponível alguma até que uma dívida termine, seja amortizada ou tenha suas condições modificadas por iniciativa do próprio servidor.
A redução não cancela uma dívida nem obriga a instituição financeira a oferecer renegociação.
Quem quiser diminuir o comprometimento mensal poderá avaliar alternativas como amortização, renegociação ou portabilidade, mas cada opção precisa ser analisada pelas condições financeiras apresentadas.
Alongar um empréstimo apenas para reduzir a prestação, por exemplo, pode aumentar o total de juros pagos.
Cartões consignados também perderão espaço
As mudanças são ainda mais fortes para cartão de crédito consignado e cartão consignado de benefício.
Em 2026, essas modalidades possuem sublimites de até 5%. A partir de 14 de janeiro de 2027, o limite cai para 3%.
Em 2028, a previsão é chegar a 1%. A partir de 2029, novas operações nessas modalidades deixam de ser permitidas quando o percentual chega a zero.
Mais uma vez, isso não significa cancelar automaticamente um cartão consignado que já possua dívida.
A proteção aos contratos anteriores também se aplica às reduções desses limites. Se a contratação ocorreu antes da entrada em vigor da nova faixa, as condições pactuadas permanecem até a liquidação do saldo.
O que vai encolhendo é a possibilidade de criar novas operações dentro dessas modalidades.
Essa distinção é importante porque “fim da margem” e “fim da dívida” são coisas diferentes.
Prazo do consignado também mudou em 2026
A redução futura da margem acontece num período em que outras regras do consignado federal também foram alteradas.
Desde maio de 2026, novos empréstimos consignados podem ter prazo de até 120 parcelas mensais e sucessivas. Anteriormente, o limite máximo era de 96 parcelas.
Contratos firmados antes dessa mudança também permanecem submetidos às condições que valiam quando foram celebrados.
Um prazo maior pode ajudar a reduzir o tamanho da prestação mensal e fazer uma operação caber na margem disponível.
Isso não torna o crédito necessariamente mais barato.
Quanto maior o período de pagamento, mais importante se torna comparar taxa de juros e Custo Efetivo Total, já que uma prestação aparentemente confortável pode esconder um custo final muito maior.
A nova margem ainda pode sofrer mudanças antes de 2027
Existe um detalhe relevante para quem acompanha a mudança com antecedência.
A redução foi introduzida pela Medida Provisória nº 1.355/2026, que continua em tramitação no Congresso Nacional em agosto de 2026. Como ocorre com medidas provisórias, o texto pode ser aprovado, modificado ou perder eficácia durante o processo legislativo.
Por isso, o calendário apresentado corresponde às regras vigentes neste momento.
Se o texto permanecer como está, a primeira redução acontecerá em 14 de janeiro de 2027 e levará o limite global a 38%.
Para quem já tem consignado, porém, o ponto central é mais simples: contratos anteriores à mudança não serão recalculados automaticamente para caber no novo percentual.
A margem menor funciona principalmente como uma porta mais estreita para o próximo empréstimo. A dívida que já entrou pela porta antiga continua seguindo o contrato assinado até chegar ao fim.