Consignado do INSS em 2026: por que é preciso desbloquear o benefício novamente para cada operação?
Regra de segurança exige nova liberação do benefício para cada contratação, com validação pelo Meu INSS e reconhecimento biométrico
Aposentados, pensionistas e outros beneficiários que podem contratar crédito consignado do INSS precisam enfrentar uma etapa adicional antes de liberar uma nova operação em 2026. Mesmo que o benefício tenha sido desbloqueado recentemente para um empréstimo, essa autorização não fica aberta indefinidamente para outras contratações.
Você pode gostar:
Consignado CLT: saiba quantos pode ter Crédito aprovado com avalista Grana rápida? 10 fintechs confiáveisO desbloqueio passou a funcionar por operação. Isso significa que uma nova contratação exige uma nova liberação do benefício. A mesma lógica pode alcançar situações em que existem vários contratos a serem renovados: cada operação precisa passar pelo procedimento correspondente.
A medida funciona como uma camada de segurança. Em vez de deixar permanentemente aberta a possibilidade de registrar novos empréstimos sobre determinado benefício, o sistema exige uma ação do próprio titular antes de cada contratação.
Por que o benefício volta a ficar bloqueado?
O bloqueio impede que uma instituição financeira registre uma nova operação de crédito consignado sem que exista uma autorização válida para aquele momento.
Na prática, desbloquear o benefício não funciona como retirar definitivamente uma trava da aposentadoria ou pensão. A liberação serve para permitir uma operação específica.
Depois disso, uma nova contratação volta a exigir o procedimento.
Imagine um aposentado que desbloqueie seu benefício para contratar um empréstimo em agosto. Se alguns dias depois decidir fazer outro consignado, não deve presumir que o primeiro desbloqueio continuará válido para a segunda operação.
Será necessário realizar uma nova autorização.
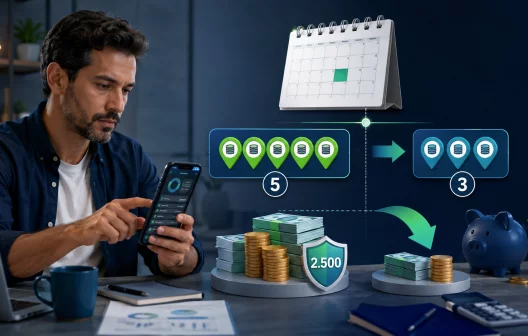
Essa dinâmica também é relevante para quem possui diversos contratos e pretende renová-los. Se cinco operações forem renovadas separadamente, por exemplo, poderão ser necessários cinco procedimentos de desbloqueio, um relacionado a cada contratação.
Como desbloquear o benefício em 2026
O procedimento é realizado pelo Meu INSS.
O titular acessa sua conta, procura pelo serviço de bloqueio ou desbloqueio do benefício para empréstimo consignado, seleciona o benefício correspondente e segue as instruções apresentadas na plataforma.
O desbloqueio utiliza validação biométrica do titular. O sistema verifica a identidade por meio de reconhecimento facial e das bases biométricas governamentais disponíveis.
Depois dessa etapa, a instituição financeira ainda precisa seguir seus próprios procedimentos para contratação do crédito. O desbloqueio no INSS não significa que um empréstimo foi automaticamente contratado.
Ele apenas permite que a operação possa prosseguir.
Essa diferença é importante porque o beneficiário pode desbloquear o benefício, consultar uma proposta e decidir não aceitar. A existência da liberação não cria, por si só, uma dívida.
Benefícios novos também podem ficar bloqueados
Quem acabou de se aposentar ou começar a receber um benefício precisa observar regras adicionais.
Como regra geral, benefícios concedidos ficam bloqueados para operações de crédito consignado durante os primeiros 90 dias a partir da concessão. Depois desse período, o titular pode solicitar o desbloqueio quando desejar contratar.
Há uma exceção relacionada à primeira instituição financeira responsável pelo pagamento do benefício, que possui tratamento específico nas regras atuais para determinadas contratações.
Isso significa que uma pessoa que acabou de receber sua aposentadoria não deve interpretar a existência de margem consignável como autorização automática para contratar em qualquer banco.
Margem disponível e benefício desbloqueado são duas condições diferentes.
A margem indica quanto da renda pode ser comprometido com determinadas operações consignadas. O desbloqueio representa a autorização necessária para que uma nova contratação seja realizada.
Desbloquear não significa aceitar qualquer proposta
Outro cuidado importante é não tratar o procedimento no Meu INSS como a última etapa da contratação.
Depois da liberação, o consumidor ainda deve conferir as condições apresentadas pela instituição financeira. Isso inclui valor efetivamente recebido, número de parcelas, taxa de juros, Custo Efetivo Total e valor total que será pago.
O desconto automático no benefício reduz o risco de inadimplência para o banco, mas continua sendo um empréstimo com juros.
A facilidade do pagamento não deveria substituir a comparação entre ofertas.
Também é recomendável verificar o extrato de empréstimos consignados depois da contratação. O serviço permite acompanhar os contratos que geram descontos no benefício e ajuda a identificar operações que o titular não reconhece.
Biometria funciona como barreira contra contratações indevidas
A exigência de reconhecimento facial ganhou importância depois do reforço das medidas de segurança envolvendo empréstimos consignados.
Para processar o desbloqueio solicitado pelo Meu INSS, é necessário confirmar a identidade do titular nas condições estabelecidas pelo sistema.
Isso dificulta que apenas o conhecimento de dados pessoais, como CPF e número do benefício, seja suficiente para abrir caminho para uma nova operação.
Mesmo assim, o beneficiário deve continuar protegendo senha, celular e acesso à conta gov.br.
Também é recomendável desconfiar de pessoas que solicitam senha ou código de acesso para fazer o desbloqueio em nome do titular. A liberação deve ocorrer dentro dos canais oficiais e sob controle do próprio beneficiário.
Vale deixar o benefício desbloqueado?
A lógica atual reduz justamente a utilidade de manter uma autorização ampla para futuras operações.
A orientação de segurança é manter o benefício bloqueado quando não existe intenção de contratar crédito e realizar o desbloqueio somente quando necessário.
Isso cria uma barreira adicional contra averbações não desejadas.
Quem não pretende contratar consignado não ganha nenhum benefício financeiro por deixar o acesso aberto. Já o bloqueio não impede o recebimento normal da aposentadoria, pensão ou benefício.
Ele interfere especificamente na possibilidade de registrar novas operações de crédito consignado.
Cada empréstimo exige uma decisão nova
A necessidade de repetir o desbloqueio pode parecer burocrática para quem pretende fazer mais de uma operação. A lógica, porém, é impedir que uma autorização dada meses atrás continue permitindo novos contratos sem participação ativa do titular.
Em 2026, o beneficiário deve pensar no desbloqueio como uma autorização pontual.
Se pretende contratar um empréstimo, libera o benefício e confirma a operação. Se depois quiser realizar outra contratação ou determinada renovação, poderá precisar repetir o procedimento.
Isso também oferece uma oportunidade para reavaliar a decisão antes de cada nova dívida. Ter margem disponível não significa que usar toda essa margem seja adequado ao orçamento.
O consignado compromete diretamente uma renda que normalmente tem papel essencial nas despesas mensais do beneficiário. Por isso, a nova exigência de desbloqueio não deveria ser tratada apenas como uma etapa técnica.
Ela marca o momento em que o titular autoriza conscientemente uma nova operação sobre seu benefício. E, justamente por funcionar por contratação, uma autorização anterior não deve ser entendida como passe livre para empréstimos futuros.