Antecipação do FGTS Caixa mudou: quanto ainda dá para pegar emprestado em 2026?
Novas regras reduziram valores e quantidade de saques antecipáveis, com outra limitação prevista para novembro.
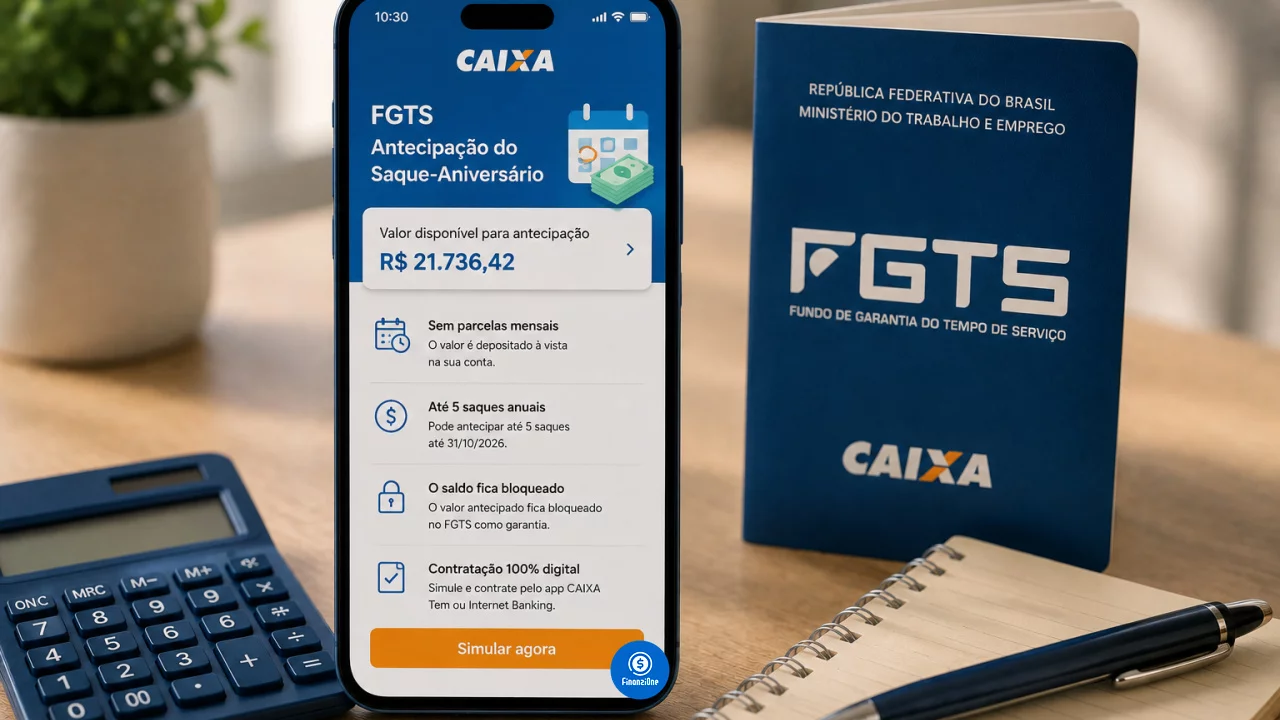
A Antecipação do Saque-Aniversário do FGTS continua disponível na Caixa em 2026, mas quem conhecia o produto pelas regras antigas precisa refazer as contas antes de contratar.
Você pode gostar:
Portabilidade: reduza sua parcela hoje Aumente sua segurança financeira! Crédito aprovado com avalistaDesde novembro de 2025, a modalidade passou a ter limites mais rígidos para quantidade de saques antecipados e valor de cada período. Também entrou em vigor uma carência de 90 dias para quem acabou de aderir ao Saque-Aniversário.
Em agosto de 2026, o trabalhador ainda pode antecipar até cinco saques anuais. Essa janela, porém, termina em 31 de outubro. A partir de 1º de novembro, o limite cai novamente e passa a ser de até três saques.
Antecipação continua funcionando como empréstimo
A operação permite receber antecipadamente parte dos Saques-Aniversário que seriam liberados nos próximos anos.
O trabalhador contrata o crédito com uma instituição habilitada, como a Caixa, e oferece esses recebimentos futuros como garantia.
Em vez de esperar a chegada de cada aniversário, recebe o valor antecipado de uma só vez.
Depois, nos anos correspondentes ao contrato, os recursos do Saque-Aniversário são repassados diretamente à instituição financeira para amortizar a dívida.
É justamente essa estrutura que permite dispensar parcelas mensais tradicionais.
Quem aderiu recentemente precisa esperar 90 dias
Uma das mudanças mais relevantes foi a criação da carência.
Quem adere ao Saque-Aniversário precisa aguardar 90 dias antes de autorizar a instituição financeira a consultar o saldo e realizar o bloqueio necessário para a antecipação.
Se uma pessoa aderiu em 10 de julho de 2026, por exemplo, não poderá imediatamente contratar o empréstimo apenas porque já possui saldo no FGTS.
Será necessário completar os 90 dias previstos na nova regra.
A exigência vale para adesões realizadas a partir da entrada em vigor das novas condições.
Até outubro ainda podem ser antecipados cinco saques
Durante o período de transição, que termina em 31 de outubro de 2026, é possível antecipar até cinco Saques-Aniversário futuros, observadas as demais condições.
Esse limite é consideravelmente menor do que o existente em períodos anteriores da modalidade.
Além da quantidade de anos, existe agora um teto para cada saque cedido à instituição.
A regra atual determina que cada parcela antecipada tenha valor mínimo de R$ 100 e máximo de R$ 500.
Portanto, quem consegue utilizar o teto dos cinco períodos pode antecipar, no máximo, R$ 2.500 dentro dessa estrutura.
A partir de novembro o teto pode cair para R$ 1.500
Em 1º de novembro de 2026 começa a segunda etapa da mudança.
O trabalhador poderá vincular no máximo três Saques-Aniversário futuros à operação.
Mantido o limite máximo de R$ 500 por saque, o valor máximo potencial passa a R$ 1.500.
Isso não significa que todo trabalhador conseguirá receber exatamente R$ 1.500.
A quantia depende do saldo disponível no FGTS e do valor de Saque-Aniversário que aquele patrimônio consegue gerar.
Alguém com saldo menor pode ter direito a parcelas anuais inferiores ao teto e, consequentemente, receber menos na antecipação.
Principais regras que mudaram
As condições mais importantes atualmente são:
- carência de 90 dias entre a adesão ao Saque-Aniversário e a autorização necessária para contratar a antecipação;
- valor mínimo de R$ 100 e máximo de R$ 500 por Saque-Aniversário antecipado;
- limite de até cinco saques anuais até 31 de outubro de 2026;
- redução para até três saques anuais a partir de 1º de novembro de 2026;
- apenas uma operação de crédito pode ficar vinculada a cada Saque-Aniversário anual;
- nova contratação referente a um período já comprometido depende da liberação prevista pelas regras atuais.
Saldo alto no FGTS não significa empréstimo igualmente alto
Essa é outra diferença importante para quem compara a modalidade atual com ofertas antigas.
Ter R$ 20 mil, R$ 30 mil ou R$ 50 mil no FGTS não significa poder antecipar uma porcentagem livre desse patrimônio.
O Saque-Aniversário possui uma fórmula própria, baseada no saldo das contas, com diferentes alíquotas e parcelas adicionais.
Depois disso, as novas regras ainda limitam a R$ 500 o valor que pode ser antecipado em cada período anual.
Assim, o tamanho do saldo continua influenciando a operação, mas deixou de permitir empréstimos muito maiores apenas pela antecipação de vários anos.
Bloqueio pode ser maior que o dinheiro recebido
Quando o empréstimo é contratado, parte do FGTS fica bloqueada como garantia.
Esse bloqueio não corresponde necessariamente ao valor que entrou na conta do trabalhador.
A Caixa explica que é necessário bloquear a base de saldo suficiente para gerar os Saques-Aniversário que foram cedidos à instituição.
Por exemplo, um trabalhador pode antecipar R$ 500 de determinado período e ter mais de R$ 500 do FGTS bloqueados para garantir que a fórmula do Saque-Aniversário produza aquele valor.
Dependendo do saldo e da contratação, uma parcela relevante do FGTS pode permanecer indisponível para outras movimentações permitidas.
Não existem prestações mensais
Uma das características que continuam iguais é a ausência de boleto mensal.
Depois que o empréstimo é contratado, o trabalhador não precisa pagar uma prestação todo mês com o salário ou com recursos da conta corrente.
A quitação acontece utilizando os Saques-Aniversário comprometidos.
No mês de aniversário, os valores correspondentes são repassados à instituição financeira conforme o contrato.
Isso reduz o impacto mensal sobre o orçamento, mas não transforma o empréstimo em dinheiro sem custo.
Existem juros, e parte de um patrimônio que poderia permanecer no FGTS será utilizada para quitar a dívida antecipadamente assumida.
Taxa precisa ser consultada na simulação
A Caixa não trabalha com uma única taxa universal aplicável a qualquer trabalhador.
A condição efetiva aparece na simulação e na proposta de contratação.
Antes de confirmar, é importante observar os juros e o Custo Efetivo Total, além do valor líquido que realmente será depositado.
A antecipação costuma ter taxas inferiores às de várias modalidades de crédito sem garantia porque o pagamento está protegido pelo próprio FGTS.
Ainda assim, comparar custos continua sendo necessário, especialmente se o dinheiro for utilizado para uma finalidade que poderia ser atendida com recursos próprios.
Mudança de modalidade também merece atenção
A antecipação só está disponível para quem opta pelo Saque-Aniversário.
Essa escolha altera a forma de acesso ao FGTS em caso de demissão sem justa causa. Enquanto estiver na modalidade e dentro das regras correspondentes, o trabalhador não possui a mesma sistemática do Saque-Rescisão para retirar integralmente o saldo.
Depois de contratar uma antecipação, a volta ao Saque-Rescisão também fica condicionada às regras relacionadas à existência do empréstimo.
Por isso, a decisão não deveria considerar apenas quanto dinheiro pode cair na conta hoje.
É preciso entender também como a opção afeta o acesso futuro ao FGTS.
Em 2026, antecipar ficou mais limitado
A Antecipação do Saque-Aniversário continua sendo uma forma de transformar parte do FGTS futuro em dinheiro disponível imediatamente, sem criar prestações mensais.
Mas o produto de 2026 é bem mais limitado do que aquele que muitos consumidores conheceram anteriormente.
Até 31 de outubro, o teto regulatório permite até cinco parcelas de no máximo R$ 500, chegando a R$ 2.500 quando o saldo comporta todos os valores máximos. A partir de novembro, serão no máximo três períodos, reduzindo esse teto potencial para R$ 1.500.
Leia também:
Crédito Trabalhador: Devolução Recebida! Economize já: Refinancie agora! Compare e escolha o melhor!A mudança deixa mais evidente aquilo que sempre esteve por trás da operação: antecipar o FGTS não cria dinheiro novo. Apenas traz para o presente uma parte de um recurso que estaria disponível no futuro, cobrando juros pela viagem no tempo.