Antecipação do FGTS cai de cinco para três saques em novembro: quem contratar antes ainda pode antec
Regra de transição permite antecipar até cinco Saques-Aniversário até 31 de outubro de 2026; a partir de novembro, o máximo cai para três
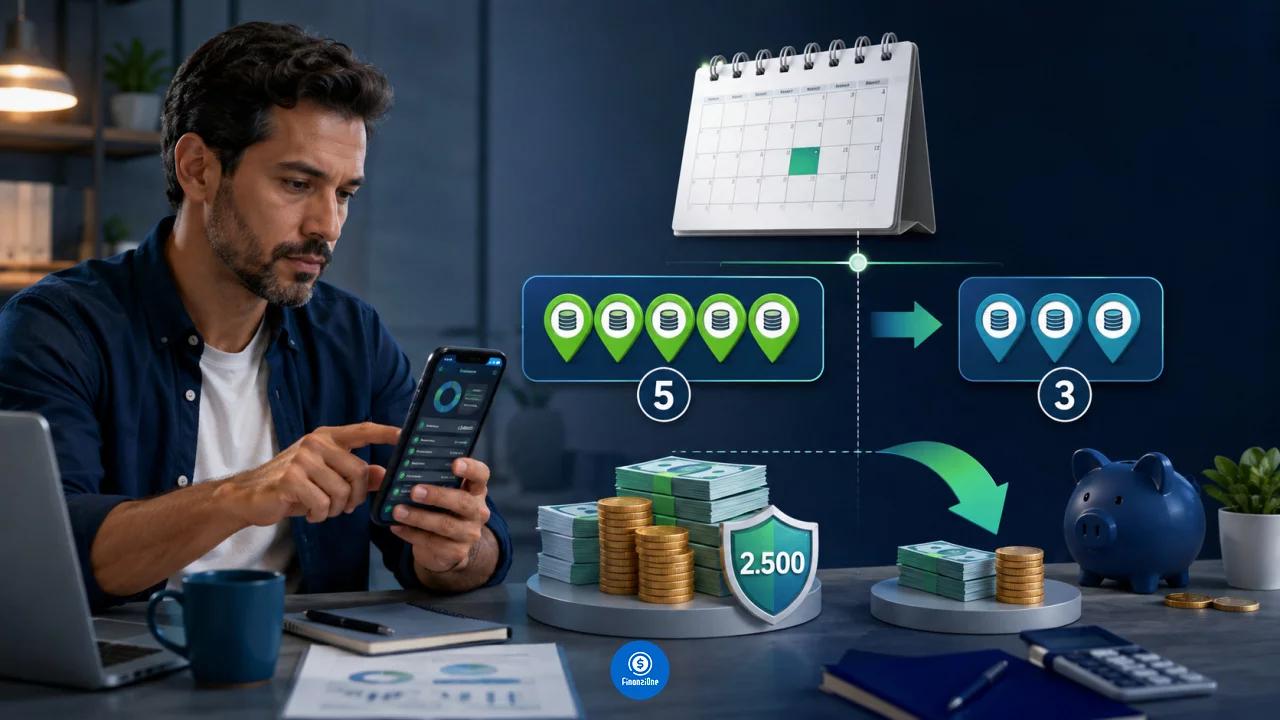
Quem pretende contratar a antecipação do Saque-Aniversário do FGTS encontrará uma mudança importante a partir de 1º de novembro de 2026. O número máximo de saques anuais que podem ser antecipados cairá de cinco para três, reduzindo também o valor máximo potencial de uma nova operação.
Você pode gostar:
Financiamento 2025: veja taxas agora Descubra agora! Economize já! Saiba identificar juros abusivosAté 31 de outubro de 2026, as regras permitem antecipar até cinco Saques-Aniversário, com valor mínimo de R$ 100 e máximo de R$ 500 referente a cada período anual. Assim, quem tiver saldo suficiente e cumprir todas as demais condições poderá contratar uma antecipação de até R$ 2.500.
A partir de 1º de novembro, o teto passa a ser de três Saques-Aniversário. Como o máximo continua sendo R$ 500 por período, uma nova antecipação poderá chegar a até R$ 1.500.
Isso não significa que qualquer trabalhador conseguirá necessariamente os valores máximos. O saldo existente no FGTS e o cálculo do Saque-Aniversário continuam determinando quanto estará efetivamente disponível.
Quem contratar até outubro ainda pode chegar a R$ 2.500?
Sim. O período até 31 de outubro de 2026 funciona como uma fase de transição das regras que começaram a valer em novembro de 2025.
Nesse intervalo, podem ser antecipados até cinco direitos futuros ao Saque-Aniversário. Como cada um possui limite máximo de R$ 500 para a operação de antecipação, o total teórico chega a R$ 2.500.
Imagine um trabalhador que possua saldo suficiente para gerar cinco antecipações no valor máximo permitido. Se a contratação for realizada dentro das regras até 31 de outubro, os cinco períodos poderão entrar na operação.
Isso não significa receber R$ 2.500 simplesmente por possuir esse valor ou mais no FGTS. O cálculo considera os valores de Saque-Aniversário que poderão ser cedidos à instituição financeira.
Se determinado período permitir antecipar apenas R$ 350, por exemplo, esse será o valor considerado, mesmo que o limite regulamentar seja de R$ 500.
Portanto, R$ 2.500 é o teto possível, e não um valor garantido.
O que muda em 1º de novembro de 2026?
A principal mudança é quantitativa.
A partir dessa data, novas operações poderão abranger no máximo três Saques-Aniversário. Mantidos os R$ 500 máximos por período, o valor total potencial cai para R$ 1.500.
Um trabalhador que poderia antecipar cinco anos em outubro encontrará somente três anos disponíveis dentro dessa regra se deixar a contratação para novembro.
Isso não significa que contratos já realizados dentro das regras anteriores serão automaticamente reduzidos quando chegar novembro. A mudança limita as novas operações feitas a partir da nova etapa.
Portanto, alguém que tenha contratado cinco períodos de forma válida durante a fase de transição não passa a ter apenas três porque o calendário avançou.
Existe uma espera de 90 dias depois de aderir ao Saque-Aniversário
Outro ponto que pode impedir uma pessoa de aproveitar o limite de cinco períodos até outubro é a carência criada pelas novas regras.
Desde 1º de novembro de 2025, o trabalhador precisa esperar 90 dias depois de aderir ao Saque-Aniversário para autorizar uma instituição financeira a consultar o saldo e realizar a antecipação.
Imagine alguém que somente faça a adesão no início de outubro de 2026 esperando contratar imediatamente cinco parcelas antes da mudança de novembro.
Isso não será possível. Os 90 dias de espera levariam a autorização para 2027, quando o limite máximo já será de três períodos.
Portanto, a data importante não é apenas a da contratação. Também é preciso verificar há quanto tempo o trabalhador está na modalidade Saque-Aniversário.
Quem já aderiu há pelo menos 90 dias pode consultar as condições disponíveis. Quem acabou de fazer a opção precisa cumprir a carência.
Também existe limite de uma contratação por Saque-Aniversário
As regras atuais impedem que o trabalhador utilize repetidamente o mesmo Saque-Aniversário anual em várias operações.
Cada competência anual pode estar vinculada a apenas uma contratação.
Suponha que alguém antecipe R$ 400 referentes ao Saque-Aniversário de 2027. Mesmo que novos depósitos entrem no FGTS e façam parecer possível obter mais R$ 100 daquele mesmo período, não será permitido contratar uma segunda antecipação usando novamente a competência de 2027.
O limite de R$ 500 não funciona, portanto, como uma espécie de saldo que pode ser preenchido por sucessivos empréstimos.
Depois que aquela competência é utilizada em uma operação, ela fica vinculada ao contrato correspondente.
Quitar antecipadamente libera outra contratação imediatamente?
Não necessariamente.
Uma nova operação também depende da quitação da antecipação vigente referente ao próximo Saque-Aniversário.
Existe uma particularidade importante: pagar antecipadamente a dívida com recursos próprios não significa que o trabalhador poderá imediatamente criar uma nova operação usando aquela mesma janela temporal.
O calendário do Saque-Aniversário e o repasse correspondente à instituição financeira continuam sendo relevantes para saber quando uma nova competência ficará disponível.
Isso reduz a possibilidade de realizar diversas antecipações sucessivas em um curto intervalo apenas por quitar contratos de maneira antecipada.
Quanto do FGTS fica bloqueado?
Outra confusão comum é imaginar que somente o dinheiro efetivamente recebido no empréstimo ficará bloqueado no fundo.
Não é necessariamente assim.
O bloqueio é calculado sobre o saldo necessário para gerar os valores dos Saques-Aniversário cedidos à instituição financeira. Dependendo da situação, a quantia bloqueada no FGTS pode ser superior ao valor que o trabalhador recebeu antecipadamente.
Isso acontece por causa da fórmula utilizada no cálculo normal do Saque-Aniversário, que combina percentuais diferentes conforme o saldo existente e parcelas adicionais.
Enquanto a antecipação estiver vigente, os valores bloqueados ficam indisponíveis para outras formas de movimentação que dependam daquele saldo.
Esse detalhe merece atenção principalmente de quem vê a antecipação apenas como um empréstimo sem parcelas mensais.
Vale antecipar antes de novembro apenas para aproveitar o limite maior?
A mudança não deveria, sozinha, determinar a contratação.
De fato, existe uma diferença concreta. Até 31 de outubro de 2026, o trabalhador elegível pode antecipar até cinco períodos e chegar potencialmente a R$ 2.500. A partir de 1º de novembro, novas operações ficam limitadas a três períodos e até R$ 1.500.
Mas antecipar significa receber hoje um dinheiro que seria disponibilizado futuramente pelo Saque-Aniversário, pagando juros pela antecipação e mantendo parte do FGTS comprometida como garantia.
Por isso, a proximidade da mudança não deve virar motivo para contratar crédito sem necessidade.
Quem realmente pretende utilizar a modalidade pode comparar as propostas antes de outubro terminar e entender como o limite maior interfere em sua situação. Quem não precisa do dinheiro não ganha vantagem financeira simplesmente por antecipar cinco períodos antes que a regra mude.
Leia também:
Crédito negativado: benefício imediato! Encontre crédito já! Empréstimo RecargaPay: aprovação garantida?O calendário cria uma oportunidade de contratação maior, não uma obrigação. A decisão continua sendo de crédito e precisa considerar juros, valor recebido, saldo bloqueado e a utilidade real do dinheiro antecipado.