Minha Casa, Minha Vida para renda de R$ 13 mil exige 20% de entrada no imóvel usado?
Classe Média ampliou o programa para famílias com renda maior, mas a entrada do imóvel usado varia conforme região e sistema de amortização
O Minha Casa, Minha Vida passou a atender famílias com renda mensal bruta de até R$ 13 mil por meio da modalidade Classe Média. Com ela, é possível financiar imóveis novos, usados ou na planta de até R$ 600 mil.
Você pode gostar:
Descubra seu tempo de INSS pelo CPF Descubra prazos para pensão INSS. Quanto você recebe ao pedir demissão?Isso não significa, porém, que todo comprador consiga adquirir um imóvel usado pagando somente 20% de entrada.
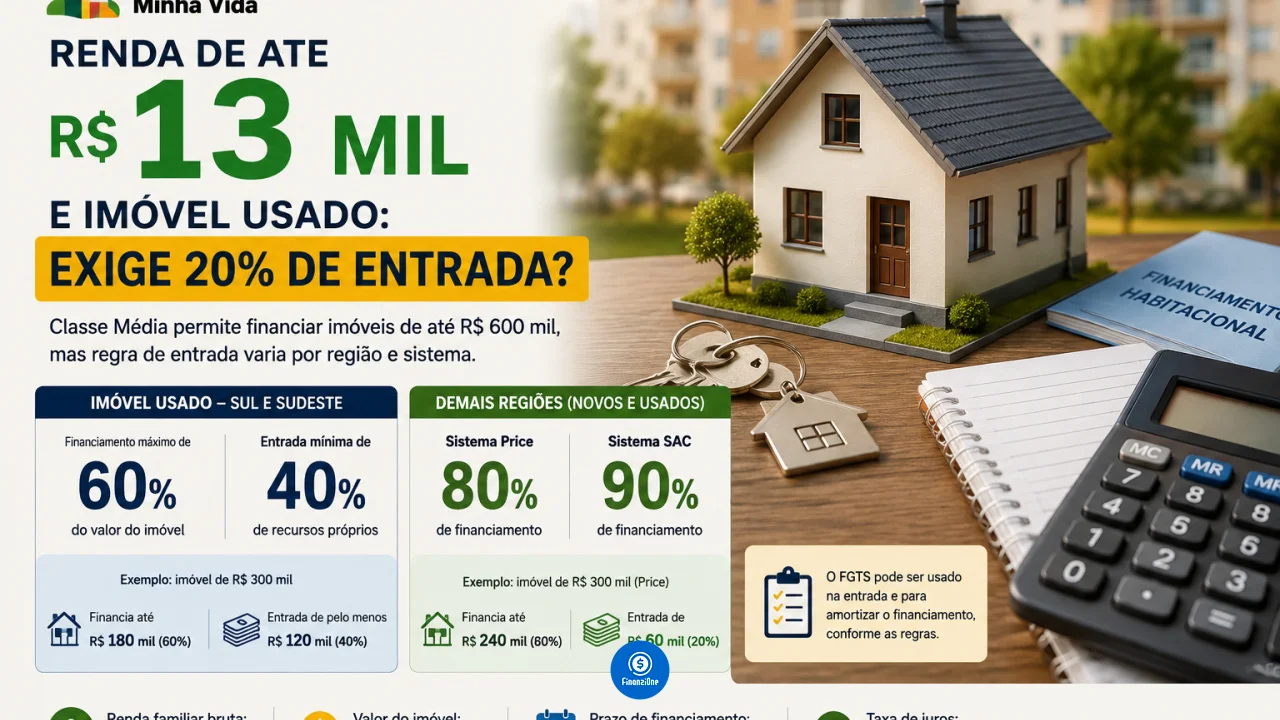
As condições atuais fazem uma distinção importante entre imóveis novos e usados e também entre as regiões do país. Para imóveis usados localizados no Sul e Sudeste, a parcela máxima financiável pode chegar a apenas 60% do valor do imóvel.
Nesse cenário, o comprador precisaria completar pelo menos os outros 40%, considerando uma operação aprovada exatamente no limite máximo.
Em outras regiões, a situação pode ser diferente. Dependendo do sistema de amortização e da análise do financiamento, a cota pode permitir uma entrada menor.
Quem pode usar o Minha Casa, Minha Vida Classe Média
A modalidade é destinada a famílias com renda mensal bruta de até R$ 13 mil.
Diferentemente das faixas de menor renda do programa, não existe processo de inscrição ou seleção para entrar na Classe Média.
A família procura diretamente uma instituição financeira habilitada, apresenta os documentos e passa pela análise de crédito.
Também é necessário cumprir as demais condições do programa, como não possuir outro imóvel residencial ou financiamento habitacional ativo nas situações que impeçam o enquadramento.
O imóvel pode custar até R$ 600 mil e estar localizado em qualquer região do país.
O prazo do financiamento pode chegar a 420 meses, equivalentes a 35 anos, e a taxa nominal divulgada para a modalidade é de 10% ao ano.
Esses limites não garantem, por si só, a aprovação. A renda, o histórico de crédito, o valor do imóvel e a capacidade de pagamento continuam sendo analisados.
Imóvel usado no Sul e Sudeste pode exigir 40% de entrada
É nos imóveis usados que aparece uma das principais diferenças.
Atualmente, para unidades usadas situadas nas regiões Sul e Sudeste, a cota máxima do financiamento no MCMV Classe Média é de 60% do valor do imóvel.
Imagine um apartamento usado avaliado em R$ 300 mil.
Se o financiamento alcançar o máximo de 60%, o banco poderá financiar R$ 180 mil. Os R$ 120 mil restantes, equivalentes a 40%, precisarão ser cobertos pelo comprador com recursos próprios, FGTS elegível ou uma combinação das duas fontes.
Em um imóvel de R$ 450 mil, 40% correspondem a R$ 180 mil.
Já para um imóvel usado no teto de R$ 600 mil, a diferença chega a R$ 240 mil.
Por isso, uma família com renda compatível com a Classe Média pode passar pela análise de renda e ainda assim descobrir que o principal obstáculo para a compra é juntar a entrada.
E onde entram os 20% divulgados pela Caixa?
A Caixa informa uma entrada mínima de 20% em sua apresentação geral da modalidade Classe Média.
Esse número, porém, não deve ser aplicado isoladamente a qualquer imóvel usado.
As regras específicas de cota de financiamento precisam ser consideradas.
Nas demais regiões do país e na aquisição de imóveis novos, a cota máxima segue os percentuais definidos para o sistema de amortização utilizado. Pelas condições atuais, pode chegar a 80% do valor no sistema Price e a 90% no SAC.
Quando o financiamento cobre 80%, a diferença é justamente de 20%.
Quando alcança 90%, a parcela não financiada pode ser de 10%.
Mas esses são limites máximos. A instituição pode aprovar percentual menor de acordo com a capacidade financeira do comprador e as características da operação.
Portanto, “entrada de 20%” é uma referência possível em determinados contratos, não uma promessa de que todo comprador precisará levar somente esse valor.
O FGTS pode ser usado para completar a entrada
Uma das alternativas para reduzir o dinheiro que precisa sair da conta do comprador é utilizar o saldo disponível no FGTS.
Dentro das condições previstas para utilização do fundo, os recursos podem ser usados na entrada do imóvel ou posteriormente para amortizar o financiamento e ajudar no pagamento das prestações.
Imagine uma família que pretende comprar um imóvel usado de R$ 400 mil no Sul ou Sudeste.
Com uma cota máxima de 60%, seriam financiados até R$ 240 mil. Restariam R$ 160 mil.
Se os compradores tiverem R$ 70 mil de FGTS elegível para a operação, ainda precisariam providenciar outros R$ 90 mil para completar a diferença, desconsiderando despesas adicionais.
O FGTS ajuda, portanto, mas não modifica sozinho a cota máxima de financiamento.
Além disso, seu uso depende do cumprimento das regras próprias do fundo.
A entrada não é o único dinheiro necessário para comprar
Outro erro comum é guardar exatamente o percentual exigido e considerar o orçamento concluído.
Comprar um imóvel envolve outras despesas.
Podem existir custos com avaliação, registro do contrato, impostos relacionados à transmissão, documentação e outros procedimentos necessários à operação.
Parte dessas despesas pode variar de acordo com município, características do imóvel e condições do financiamento.
Também é prudente evitar utilizar toda a reserva financeira na entrada.
Depois da mudança surgem gastos com condomínio, pequenas reformas, móveis, mudança e manutenção da nova residência.
Uma família que consegue reunir exatamente R$ 120 mil para entrar em um imóvel de R$ 300 mil não necessariamente está financeiramente preparada para usar os R$ 120 mil por completo.
Renda de R$ 13 mil não garante financiamento de R$ 600 mil
O teto de renda e o teto do imóvel também não devem ser confundidos com aprovação automática.
Uma família que recebe exatamente R$ 13 mil pode se enquadrar no MCMV Classe Média, mas isso não significa que o banco financiará qualquer imóvel de até R$ 600 mil.
A instituição calcula quanto da renda pode ser comprometido com a prestação, analisa outras dívidas e verifica a capacidade de pagamento.
O próprio imóvel também passa por avaliação.
Se o comprador combinar um preço de R$ 500 mil com o vendedor, mas a avaliação utilizada pelo financiamento resultar em valor menor, será necessário observar qual referência será considerada na operação. Isso pode aumentar a quantidade de recursos próprios necessária.
Por isso, a simulação deve acontecer antes da assinatura de compromisso financeiro difícil de desfazer.
Afinal, quanto é preciso ter para comprar o imóvel usado?
Não existe uma resposta única de 20%.
Para um imóvel usado no Sul ou Sudeste dentro da Classe Média, a regra atual de financiamento de até 60% pode levar a uma necessidade mínima de aproximadamente 40% para completar o preço.
Em outras regiões, os percentuais podem permitir uma entrada menor, conforme o sistema de amortização e a operação aprovada.
O FGTS pode ajudar a compor essa diferença.
O ponto mais importante é não partir apenas do limite de renda de R$ 13 mil e imaginar que ele garante uma determinada entrada.
Antes de escolher o imóvel, o comprador precisa simular o financiamento considerando sua cidade, se a unidade é nova ou usada, o sistema de amortização, o saldo de FGTS e a capacidade real de pagamento.
Leia também:
Pagamento Agosto 2026: Benefício Garantido! Peça auxílio-doença pelo Meu INSS agora! Agende já sua perícia de prorrogaçãoNo Minha Casa, Minha Vida Classe Média, caber dentro da faixa de renda abre a porta do programa. O tamanho da entrada é decidido alguns passos depois.