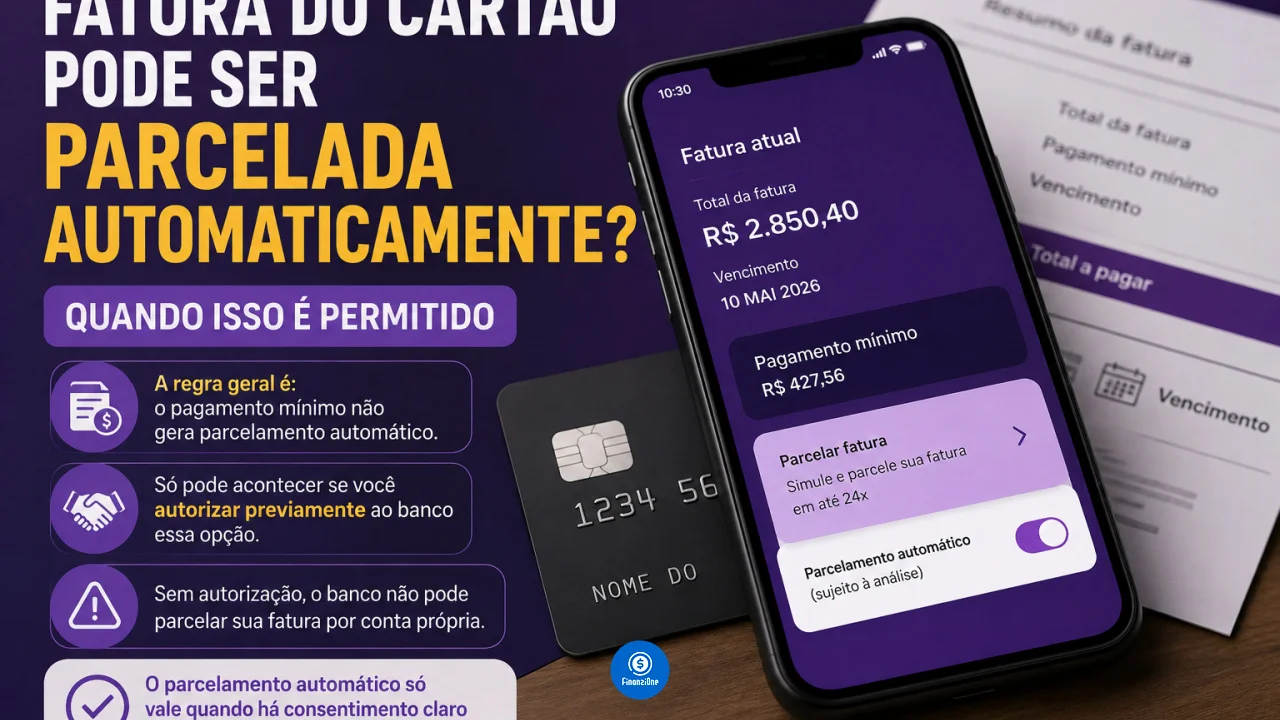
Fatura do cartão pode ser parcelada automaticamente? Quando isso é permitido
O saldo não pago pode virar parcelamento sem uma nova contratação no aplicativo, mas isso depende das condições previstas no contrato e informadas ao cliente.
Receber a fatura seguinte e descobrir que o saldo anterior foi dividido em várias parcelas pode causar surpresa. Em determinadas situações, porém, o chamado parcelamento automático da fatura é permitido.
Você pode gostar:
Acesse todos os contatos! Conta PJ: Nubank x Inter - Opções em 2026! Ganhe vantagens com Azul SkylineIsso acontece principalmente quando o cliente não paga o valor integral, utiliza o crédito rotativo e chega ao limite permitido para permanecer nessa modalidade. A instituição pode então financiar o saldo restante em condições previamente estabelecidas.
O parcelamento, entretanto, não pode surgir de maneira completamente desvinculada do contrato. As condições precisam estar previstas e informadas ao consumidor.
Quando a fatura pode ser parcelada automaticamente?
A situação mais comum começa quando o consumidor paga apenas uma parte da fatura.
Se uma fatura é de R$ 2.000 e o titular paga R$ 800, por exemplo, os R$ 1.200 restantes precisam ser financiados de alguma forma.
Uma possibilidade é o crédito rotativo. Nessa modalidade, o saldo não quitado permanece financiado até o vencimento da fatura seguinte.
O rotativo, porém, só pode ser usado até esse próximo vencimento, normalmente por aproximadamente 30 dias. Depois disso, aquele mesmo saldo não pode continuar indefinidamente na modalidade.
A instituição pode oferecer o parcelamento da dívida.
Em alguns contratos, as condições desse financiamento já são apresentadas previamente. A própria fatura pode informar que determinado pagamento inferior ao total representa a escolha por uma opção de parcelamento.
É daí que surge a sensação de que o banco “parcelou sozinho”.
Para que o parcelamento automático seja admitido, deve existir previsão contratual e o consumidor precisa ter realizado uma operação que, conforme as condições informadas, leve à contratação daquele financiamento.
Por isso, é importante observar não apenas o valor mínimo, mas também as opções de pagamento apresentadas na fatura.
Pagar qualquer valor faz a dívida virar parcelamento?
Não necessariamente.
Quando o cliente não paga o valor total, existem diferentes consequências dependendo do montante pago e das condições do cartão.
Uma delas é o parcelamento da própria fatura, que constitui uma nova operação de crédito.
Outra é o pagamento parcial sem adesão imediata ao parcelamento. Nesse caso, o saldo restante pode entrar no crédito rotativo.
Também existe a possibilidade de o valor pago ser inferior ao mínimo exigido no contrato. Nessa situação, o cliente pode ser considerado inadimplente e ficar sujeito aos encargos previstos para atraso.
Desde 2017, não existe mais um percentual mínimo único de 15% obrigatório para todos os cartões. Cada instituição pode estabelecer o pagamento mínimo conforme suas regras e o perfil do cliente.
Por isso, duas pessoas com cartões diferentes podem encontrar condições distintas.
A informação decisiva é aquela apresentada na própria fatura e no contrato do cartão.
Banco pode deixar o saldo no rotativo por vários meses?
Não.
O crédito rotativo possui duração limitada. O saldo financiado por essa modalidade pode permanecer nela apenas até o vencimento da fatura subsequente.
Se ele ainda não tiver sido quitado, será necessário utilizar outra forma de financiamento.
Quando a instituição oferece o parcelamento desse saldo, as condições devem ser mais vantajosas do que as do crédito rotativo, inclusive em relação aos encargos financeiros.
Isso não significa que o parcelamento seja barato.
Ele continua sendo uma operação de crédito e pode envolver juros elevados. A comparação deve ser feita pelo custo efetivo da operação e pelo valor total que será pago, e não apenas pelo tamanho de cada prestação.
Imagine uma dívida de R$ 1.500 transformada em 12 parcelas. Uma prestação aparentemente pequena pode esconder um custo relevante ao longo de um ano.
Antes de aceitar uma opção, portanto, é importante verificar taxa de juros, quantidade de parcelas, CET e valor total do financiamento.
Existe limite para os juros do parcelamento da fatura?
Sim.
Para dívidas de cartão originadas desde 3 de janeiro de 2024, os juros e demais encargos financeiros cobrados sobre o saldo não pago possuem um teto.
O total desses encargos não pode superar 100% do valor original da dívida financiada.
Se o consumidor deixou de pagar R$ 1.000, por exemplo, juros e encargos relacionados ao rotativo e ao parcelamento desse saldo não podem ultrapassar outros R$ 1.000.
Na prática, isso significa que a dívida de R$ 1.000 abrangida pela regra não pode crescer indefinidamente apenas pela incidência desses encargos.
O limite não transforma o crédito do cartão em uma modalidade barata. Dobrar uma dívida continua representando um custo muito elevado.
A regra também não deve ser confundida com compras parceladas com juros feitas diretamente no estabelecimento. O limite trata especificamente do saldo devedor da fatura submetido ao rotativo ou ao parcelamento posterior.
Como evitar um parcelamento inesperado?
O principal cuidado é observar todas as opções de pagamento antes de transferir um valor inferior ao total.
A fatura deve apresentar o pagamento integral como opção padrão e trazer informações sobre formas de financiamento do saldo.
As instituições também devem enviar informações eletrônicas relacionadas ao vencimento, consequências do não pagamento e início de eventual parcelamento do crédito rotativo.
Se aparecer um parcelamento que o cliente não reconhece, vale conferir primeiro a fatura do mês anterior e o contrato.
É possível verificar se o valor pago correspondia a alguma opção de parcelamento previamente apresentada e quais condições estavam associadas àquele pagamento.
Se não houver clareza ou o consumidor entender que a operação foi feita de maneira diferente da prevista, deve procurar o atendimento do banco e, se necessário, sua ouvidoria.
A situação também pode ser questionada pelos canais de defesa do consumidor e de reclamação do sistema financeiro.
Portanto, a fatura pode, sim, acabar parcelada sem que o cliente entre no aplicativo e aperte um botão específico de contratação. Mas isso não significa que o banco possa simplesmente criar um financiamento sem regras.
Leia também:
Renove já seu cartão virtual! IOF zero e salas VIP: vantagens do Visa Infinite Parcelas canceladas! Evite cobranças indevidas.O parcelamento precisa estar ligado às condições contratuais e às opções informadas ao titular. Por isso, antes de pagar apenas uma parte da fatura, é fundamental entender se aquele valor levará ao rotativo, ao parcelamento ou à inadimplência.