Cartão BV virtual com CVV dinâmico: como comprar online antes do cartão físico chegar
Versão digital pode ser liberada logo após a aprovação e compartilha limite e fatura com o cartão principal.
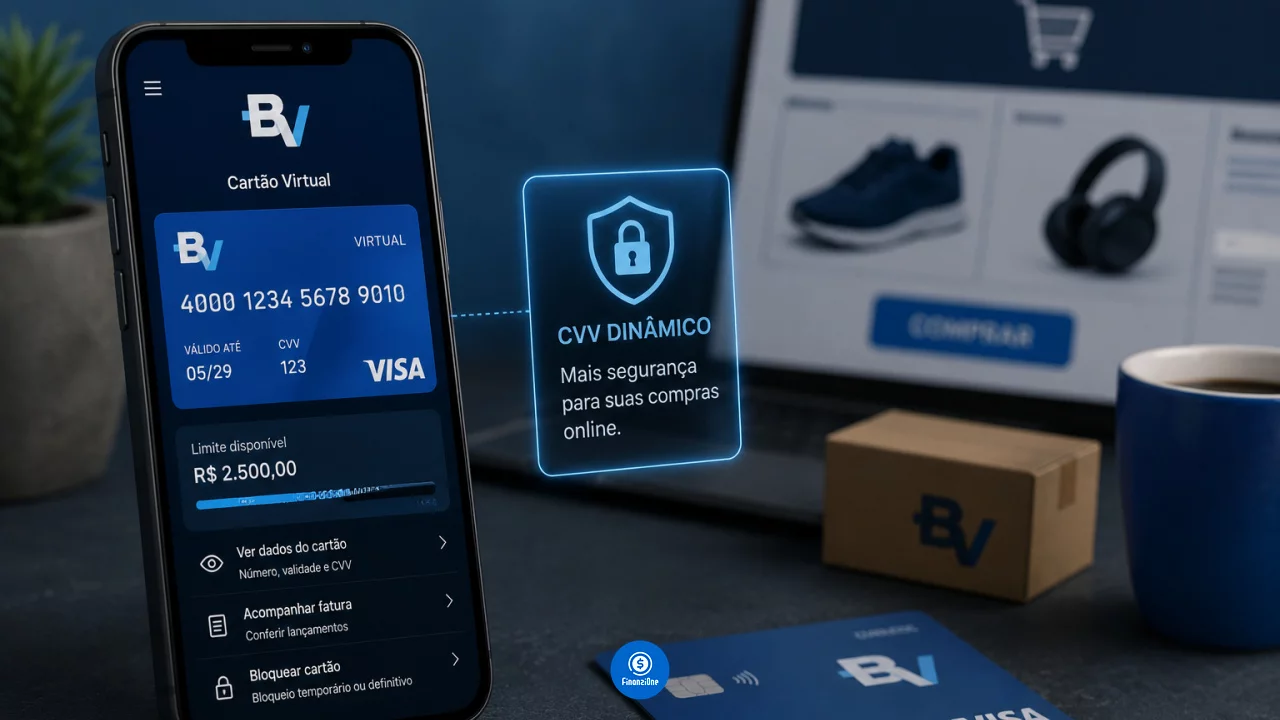
Esperar a entrega do cartão físico não significa necessariamente esperar para começar a utilizar o crédito aprovado pelo banco BV. Para clientes elegíveis, o cartão virtual pode aparecer no aplicativo antes mesmo de o plástico chegar ao endereço cadastrado, permitindo realizar compras em sites e aplicativos durante esse intervalo.
Você pode gostar:
Pague boletos já com cartão Pague menos nas taxas do cartão Pague menos agora: Pix ou cartão?O recurso também funciona como uma alternativa ao uso dos dados impressos no cartão físico. A versão virtual possui informações próprias e utiliza um código de segurança dinâmico, criando uma camada adicional de proteção para transações realizadas pela internet.
Apesar dessa separação dos dados, não existe um segundo limite de crédito. Compras virtuais e físicas fazem parte do mesmo cartão, consomem o limite disponível e são reunidas na mesma fatura.
Cartão virtual pode ser usado antes da entrega
Depois da aprovação do Cartão BV, o banco informa que o cliente pode receber a senha e começar a utilizar o cartão virtual enquanto aguarda a chegada da versão física.
A disponibilidade deve ser verificada diretamente no aplicativo, já que situações como primeira emissão, substituição ou determinado tipo de bloqueio podem alterar a liberação. No app BV, a área de cartões mostra se a versão virtual já está disponível.
Quando liberada, ela pode ser utilizada em estabelecimentos virtuais que aceitam pagamentos com cartão de crédito. Isso permite cadastrar o pagamento em aplicativos, comprar em lojas online ou contratar serviços digitais sem precisar consultar os dados do plástico.
A geração do cartão virtual não possui cobrança adicional divulgada pelo BV.
Dados virtuais são diferentes dos impressos no plástico
A principal função de segurança está na separação entre as informações usadas na internet e aquelas presentes no cartão físico.
O BV informa que o cartão virtual utiliza numeração diferente e código de segurança próprio. Na estrutura atual, os dados de segurança são renovados durante a utilização, e o CVV gerado possui validade limitada. Caso não seja utilizado, expira automaticamente depois de 48 horas.
Essa característica diminui a utilidade de informações eventualmente capturadas por terceiros. Um código de segurança que já mudou ou perdeu a validade deixa de funcionar da mesma maneira que um CVV permanente impresso no verso de um cartão convencional.
O recurso não elimina fraudes, porém reduz a exposição dos dados principais do cartão físico nas compras digitais.
Limite é compartilhado entre físico e virtual
Gerar um cartão virtual não cria uma nova linha de crédito.
Se o banco aprovou R$ 3 mil de limite, por exemplo, esse valor é utilizado pelo conjunto das compras. Uma transação de R$ 500 feita com o cartão virtual reduz o limite disponível para o cartão físico da mesma forma que uma compra realizada presencialmente.
Essa integração simplifica o controle porque o cliente não precisa administrar dois limites independentes.
Também evita uma interpretação perigosa de que o cartão digital representa dinheiro adicional. Ele é apenas outra maneira de utilizar o mesmo crédito concedido pelo BV.
À medida que as compras são realizadas, o aplicativo permite acompanhar o limite disponível e o histórico de movimentações.
Compras aparecem na mesma fatura
A separação entre os números dos cartões não cria duas cobranças.
Os valores gastos com o cartão virtual aparecem na mesma fatura do cartão BV. Pelo aplicativo, o cliente consegue consultar o resumo de utilização, acompanhar transações e acessar as opções de pagamento.
Essa centralização ajuda principalmente durante o período em que o cartão físico ainda está a caminho. Uma compra feita no virtual hoje continuará fazendo parte da fatura normal depois que o plástico for entregue e desbloqueado.
Por isso, começar a usar o crédito antes da entrega não altera a data de fechamento, o vencimento ou a responsabilidade pelo pagamento integral da fatura.
O mesmo cuidado financeiro aplicado ao cartão físico deve existir na versão digital. A facilidade de copiar dados e concluir uma compra em segundos não reduz o impacto daquela despesa no orçamento.
Bloqueio pelo aplicativo aumenta o controle
O aplicativo BV reúne ferramentas para gerenciamento do cartão, incluindo acompanhamento de compras, consulta de limite, faturas e recursos de bloqueio e desbloqueio.
Se surgir uma transação desconhecida ou alguma suspeita relacionada ao cartão, agir rapidamente pelo aplicativo pode reduzir a exposição enquanto o cliente procura os canais oficiais do banco.
Também é recomendável acompanhar notificações e conferir a fatura regularmente, em vez de verificar as transações somente na data de pagamento.
O cartão virtual acrescenta segurança técnica, mas o acompanhamento do usuário continua sendo necessário. Uma compra fraudulenta identificada cedo tende a ser mais fácil de comunicar e contestar do que uma cobrança percebida meses depois.
CVV dinâmico não torna qualquer loja segura
A renovação do código de segurança não transforma automaticamente um site desconhecido em ambiente confiável.
Uma página falsa pode tentar capturar outras informações pessoais, induzir o consumidor a realizar pagamentos ou simplesmente nunca entregar o produto vendido. O cartão virtual protege determinados dados financeiros, mas não verifica a reputação do comerciante.
Também é preciso observar o armazenamento do cartão. Lojas e aplicativos conhecidos podem oferecer a opção de salvar os dados para compras futuras, mas não existe motivo para deixar informações cadastradas permanentemente em todos os estabelecimentos utilizados uma única vez.
Quanto menor a quantidade de lugares armazenando informações de pagamento, menor tende a ser a superfície de exposição desses dados.
Cuidados para compras online com o cartão virtual
Antes de finalizar uma transação, vale adotar alguns cuidados:
- gerar ou consultar os dados do cartão somente pelo aplicativo oficial do BV;
- conferir endereço, reputação e identificação da loja antes de informar dados de pagamento;
- evitar salvar o cartão em sites que serão utilizados apenas uma vez;
- não enviar número, senha ou código de segurança por mensagens para vendedores;
- acompanhar as notificações e conferir a compra posteriormente na fatura;
- desconfiar de páginas abertas por links recebidos inesperadamente por SMS, e-mail ou redes sociais;
- utilizar o bloqueio pelo aplicativo e procurar os canais oficiais do banco ao identificar movimentação desconhecida.
Cartão físico continua tendo sua própria função
Quando o cartão físico chega, o cliente precisa seguir o procedimento de recebimento e desbloqueio indicado pelo BV. A versão física passa então a atender situações presenciais em que o cartão virtual não é utilizado diretamente.
Isso não torna a versão digital desnecessária.
Mesmo depois da chegada do plástico, utilizar dados virtuais nas compras online evita espalhar pela internet a numeração principal impressa no cartão físico. O consumidor pode reservar uma versão para o ambiente presencial e utilizar a outra nas transações digitais.
Essa separação cria uma fronteira útil entre os dois tipos de compra, ainda que limite e fatura continuem compartilhados.
Comprar antes da entrega é conveniência, não crédito extra
A possibilidade de utilizar o cartão BV virtual antes da chegada do físico elimina parte da espera entre aprovação e primeira compra. Para quem precisa pagar um serviço online ou realizar uma aquisição já planejada, o recurso pode ser bastante prático.
O CVV dinâmico e os dados diferentes do cartão físico acrescentam proteção, enquanto o aplicativo permite acompanhar limite, compras e fatura no mesmo ambiente.
A conveniência não muda a natureza do produto. Toda compra realizada durante a espera pelo cartão físico já consome o crédito aprovado e chegará na mesma fatura. O cartão virtual antecipa o acesso ao meio de pagamento, não a capacidade financeira de pagá-lo.
Leia também:
Use seus pontos antes que expirem! Peça Já o Seu! Compre com segurança: crie seu Ourocard-eUsado dessa maneira, ele funciona melhor como uma chave digital mais protegida para compras que já fariam parte do orçamento, e não como um convite para inaugurar o limite antes mesmo de o envelope do cartão físico chegar.