C6 Carbon sem anuidade: vale gastar R$ 8 mil por mês ou deixar R$ 50 mil investidos para zerar os R$
Cartão cobra R$ 98 por mês fora das regras de isenção, e transformar a gratuidade em meta pode levar a gastos ou investimentos que não fariam sentido por conta própria
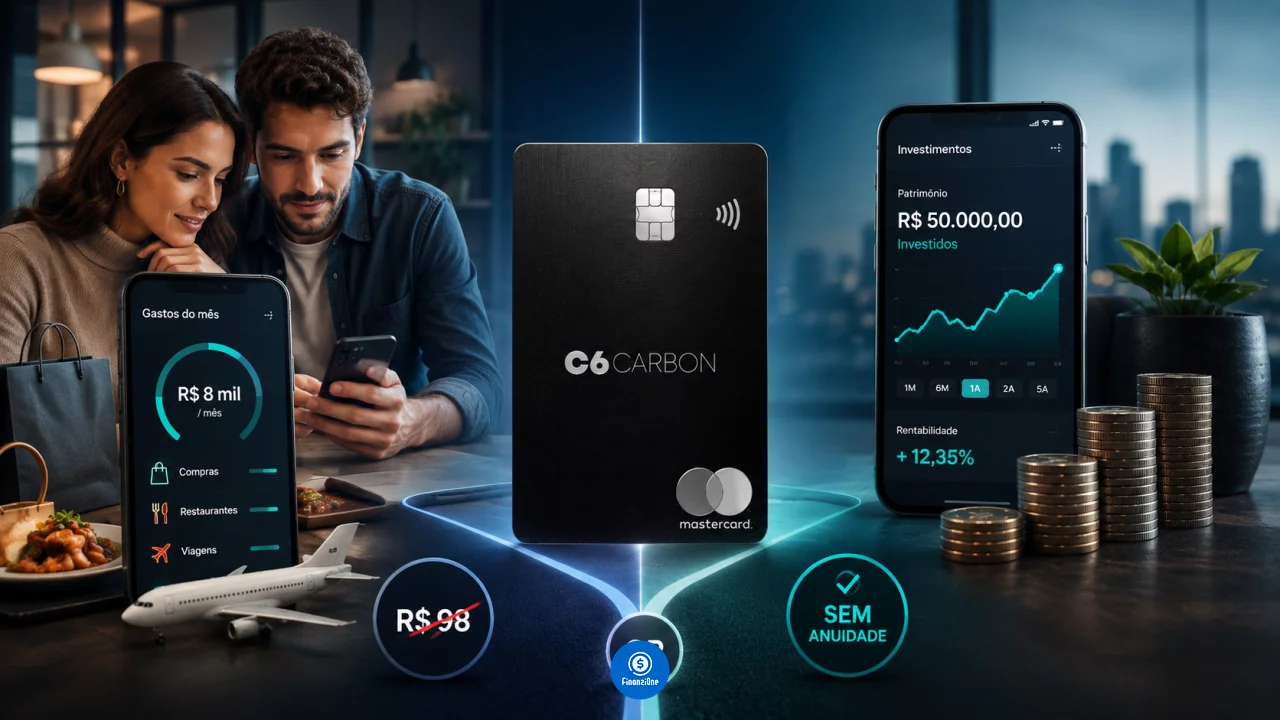
O C6 Carbon Mastercard Black pode ter anuidade zero, mas a gratuidade depende do relacionamento mantido com o C6 Bank. Atualmente, uma das possibilidades é gastar pelo menos R$ 8 mil por mês no cartão. Outra é manter a partir de R$ 50 mil em determinados investimentos de renda fixa da própria instituição.
Você pode gostar:
Aumente já seu limite no Nubank Pague menos agora: Pix ou cartão? Conta PJ: Nubank x Inter - Opções em 2026!Quem não se enquadra nas regras paga R$ 98 por mês, equivalente a R$ 1.176 em um ano. Para novas contratações elegíveis, os três primeiros meses são isentos.
A comparação entre gastar R$ 8 mil e investir R$ 50 mil, porém, não deveria ser feita apenas perguntando qual dos dois números é menor. São comportamentos financeiros completamente diferentes, e nenhum deles deveria ser adotado exclusivamente para escapar da anuidade.
Gastar R$ 8 mil não significa economizar R$ 98
A regra de consumo considera os gastos mensais na função crédito, incluindo despesas realizadas pelos cartões adicionais. Ao atingir pelo menos R$ 8 mil no período, o cliente consegue a isenção integral da parcela de anuidade conforme as condições do C6.
Para alguém que já gasta naturalmente R$ 8 mil por mês e consegue concentrar essas despesas no Carbon sem pagar custos adicionais, a condição é relativamente simples. Nesse caso, a anuidade zero surge como consequência de um comportamento que já existiria.
A lógica muda completamente se a pessoa normalmente gasta R$ 5 mil e passa a consumir mais apenas para atingir os R$ 8 mil.
Aumentar uma fatura em R$ 3 mil para evitar uma cobrança de R$ 98 claramente não produz economia. Mesmo antecipar compras desnecessárias ou escolher produtos mais caros apenas para alcançar a faixa pode transformar o benefício em prejuízo.
O limite de R$ 8 mil deve funcionar como critério de isenção, e não como meta mensal de consumo.
Há ainda um detalhe operacional: o C6 informa que a isenção conquistada pelo volume de gastos é refletida na fatura seguinte ao atingimento da condição.
E manter R$ 50 mil investidos?
A segunda possibilidade tende a ser mais interessante para quem já possui patrimônio de renda fixa.
Atualmente, o C6 considera para essa regra aplicações a partir de R$ 50 mil em produtos como CDB, LCI, LCA, Letra Financeira e operações compromissadas emitidas pelo próprio banco e disponíveis para contratação no aplicativo.
Nesse cenário, o dinheiro não é gasto para conseguir a isenção. Os R$ 50 mil continuam pertencendo ao investidor e permanecem aplicados.
Ainda assim, isso não significa que qualquer investimento de R$ 50 mil produza automaticamente uma boa decisão financeira.
A aplicação escolhida precisa ser adequada ao prazo, à necessidade de liquidez, à rentabilidade e ao risco desejado pelo cliente. Transferir uma carteira de outra instituição para um produto menos interessante somente para economizar R$ 98 por mês pode gerar um custo de oportunidade superior à própria anuidade.
A economia anual máxima é de R$ 1.176. Em relação aos R$ 50 mil necessários para essa condição, o benefício da anuidade equivale a aproximadamente 2,35% desse patrimônio por ano, além do rendimento normal dos investimentos.
Esse percentual ajuda a colocar a vantagem em perspectiva, mas não deve ser confundido com rentabilidade adicional do investimento.
Qual das duas formas de isenção faz mais sentido?
Para quem já possui R$ 50 mil destinados à renda fixa e encontra produtos competitivos no C6, a regra de investimentos tende a ser mais previsível. Não é necessário direcionar o comportamento de consumo todos os meses para alcançar determinada fatura.
Já para uma pessoa que naturalmente ultrapassa R$ 8 mil de gastos mensais, pode não existir necessidade de movimentar investimentos apenas para obter o mesmo benefício.
O cenário menos favorável é aquele em que nenhuma condição combina com o perfil do cliente.
Alguém que gasta R$ 3 mil por mês e possui R$ 10 mil para investir não deveria aumentar consumo nem concentrar patrimônio além do que considera adequado apenas para tornar o cartão gratuito. Nesse caso, faz mais sentido avaliar se os benefícios do Carbon justificam pagar a anuidade ou se outro cartão atende melhor às necessidades.
O C6 possui inclusive outros cartões com estruturas diferentes de cobrança, o que torna a comparação relevante antes de manter um produto premium apenas por causa de seus benefícios.
R$ 1 milhão investido também pode zerar a tarifa
Existe ainda uma terceira regra de isenção.
Clientes com pelo menos R$ 1 milhão investidos pelo aplicativo do C6 podem obter anuidade zero considerando uma variedade mais ampla de produtos no Brasil e no exterior, e não apenas a cesta específica de renda fixa exigida na condição de R$ 50 mil.
Para a maior parte dos consumidores interessados no Carbon, entretanto, as referências de R$ 8 mil em gastos ou R$ 50 mil em renda fixa são os caminhos mais acessíveis para analisar.
Além da anuidade, também precisam entrar na decisão os benefícios efetivamente utilizados. O Carbon oferece programa de pontos, cartões adicionais, benefícios Mastercard Black e acessos a salas VIP, entre outros recursos.
Uma pessoa que viaja frequentemente e utiliza essas vantagens pode atribuir ao cartão um valor diferente daquele percebido por quem procura apenas um meio de pagamento.
Vale manter o C6 Carbon só para não pagar anuidade?
A melhor situação é aquela em que a isenção acontece naturalmente.
Se o cliente já movimenta R$ 8 mil por mês no crédito, concentrar despesas pode eliminar a cobrança sem aumentar o orçamento. Se já possui pelo menos R$ 50 mil em renda fixa e encontra aplicações adequadas no C6, os investimentos também podem zerar os R$ 98 mensais sem exigir maior consumo.
O problema começa quando a gratuidade passa a comandar outras decisões financeiras.
Gastar mais para economizar a anuidade quase nunca faz sentido. Investir R$ 50 mil apenas para conseguir um cartão gratuito também precisa ser analisado com cuidado, porque rentabilidade, liquidez e diversificação valem mais do que uma economia anual de R$ 1.176.
Leia também:
Black Nubank: cashback ou pontos? Troque pontos por desconto! Cartão Sem Anuidade: Aprovação Rápida!A pergunta correta, portanto, não é se vale gastar R$ 8 mil ou investir R$ 50 mil. É qual dessas condições o cliente já cumpriria sem alterar artificialmente sua vida financeira. Quando nenhuma delas acontece naturalmente, comparar o custo da anuidade com os benefícios realmente utilizados é uma decisão mais racional do que perseguir a gratuidade a qualquer preço.