Rendimento Automático BTG Banking: saldo parado na conta começa a render sozinho?
Função evita deixar recursos totalmente sem remuneração, mas não substitui a escolha consciente de um investimento.
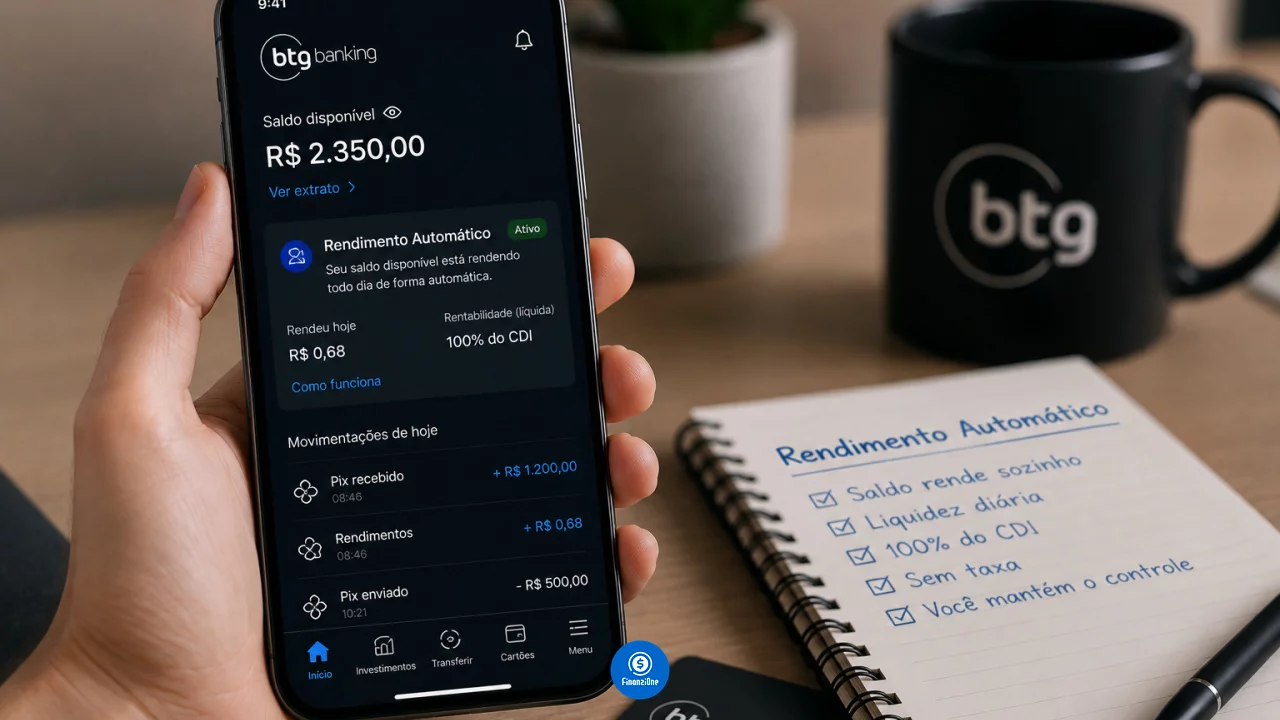
Dinheiro que fica alguns dias na conta aguardando pagamento de aluguel, cartão ou outras despesas normalmente não é tratado da mesma maneira que uma aplicação escolhida deliberadamente. O BTG Banking tenta aproximar essas duas situações com o Rendimento Automático, recurso que permite remunerar o saldo elegível sem exigir que o cliente faça uma nova aplicação manual toda vez que recebe dinheiro.
Você pode gostar:
Abra conta MEI no Santander! Abra conta no BB com esses documentos! Abra PagBank grátis e aproveite jáA funcionalidade continua disponível na conta digital do banco em 2026 e é divulgada pelo BTG como uma forma de fazer o saldo render automaticamente.
Isso não significa, porém, que todo dinheiro recebido passa instantaneamente a seguir as mesmas condições de um CDB escolhido na plataforma de investimentos. O Rendimento Automático possui regras próprias, e taxa, produto utilizado, saldo elegível e tributação precisam ser conferidos dentro do aplicativo.
Recurso precisa estar habilitado na conta
O Rendimento Automático funciona como uma facilidade vinculada à conta BTG Banking.
Quando disponível para o cliente, a ativação é realizada pelo próprio aplicativo. A partir daí, os recursos que atendem às condições estabelecidas pelo banco podem passar pelo mecanismo de remuneração automática.
A ideia é evitar a necessidade de entrar diariamente na área de investimentos apenas para aplicar o dinheiro que ficará temporariamente parado.
Isso pode ser útil para quem recebe salário em determinada data e deixa parte do valor na conta durante alguns dias antes do pagamento das despesas mensais.
O cliente continua enxergando o dinheiro dentro da estrutura da conta, enquanto o sistema cuida automaticamente da aplicação ou remuneração prevista para o serviço.
Saldo disponível e investimento não são exatamente a mesma coisa
A principal vantagem do mecanismo está na automação.
Em uma aplicação convencional, o cliente pesquisa produtos, compara taxas, verifica vencimentos e decide quanto pretende investir. No Rendimento Automático, o objetivo é justamente reduzir essas etapas para o dinheiro destinado à movimentação cotidiana.
Essa facilidade também explica por que não se deve avaliar o recurso apenas comparando sua taxa com a melhor aplicação disponível na plataforma.
Um CDB com remuneração maior pode exigir uma decisão manual, ter prazo diferente ou possuir regras próprias de resgate. O Rendimento Automático prioriza a combinação entre remuneração e disponibilidade operacional.
São propostas distintas.
Produto e taxa precisam ser conferidos no aplicativo
O BTG divulga atualmente que o saldo da conta pode render automaticamente mais do que a poupança, mas as páginas públicas consultadas não apresentam uma taxa universal aplicável a todos os clientes nem detalham de forma atualizada o ativo utilizado em cada oferta.
Por isso, a tela de ativação ganha importância.
Antes de habilitar o recurso, o cliente deve identificar qual produto financeiro está sendo utilizado para remunerar seu dinheiro, qual percentual ou índice determina a rentabilidade e quais condições precisam ser cumpridas.
Condições antigas encontradas em fóruns, comparadores ou publicações de anos anteriores não deveriam ser utilizadas como referência para uma contratação em 2026.
Produtos bancários mudam, e uma taxa divulgada há dois anos pode ter pouca relação com a oferta atual.
Liquidez é a principal característica para dinheiro do cotidiano
O saldo da conta existe justamente para ser movimentado.
Por isso, um rendimento automático precisa preservar acesso suficientemente rápido ao dinheiro para que pagamentos, Pix e outras transações continuem funcionando normalmente conforme as regras do serviço.
Essa característica diferencia o recurso de investimentos construídos para permanecer meses ou anos sem movimentação.
Em renda fixa, muitas vezes existe uma troca entre remuneração e disponibilidade. Um título que aceita ficar preso até o vencimento pode oferecer condições diferentes de outro que permite retirada frequente.
Quem mantém o dinheiro para pagar contas nos próximos dias deveria dar mais peso à liquidez do que a pequenas diferenças de rentabilidade.
Movimentação precisa acontecer sem trabalho manual constante
A proposta do recurso é evitar que o cliente tenha de resgatar uma aplicação manualmente cada vez que quiser usar o saldo.
Quando o dinheiro precisa ser movimentado, o sistema faz os ajustes correspondentes conforme as condições estabelecidas pelo BTG.
Na prática, isso permite utilizar a conta para Pix, pagamentos e outras despesas sem organizar diariamente aplicações e resgates.
Esse funcionamento é especialmente conveniente para valores de curto prazo.
O cliente não precisa decidir todas as manhãs quanto pode investir e quanto deve deixar disponível para as despesas daquele dia.
Tributação pode reduzir o valor que aparece como rendimento
Se o produto utilizado na remuneração automática estiver sujeito à tributação típica de aplicações de renda fixa tributáveis, o rendimento líquido será inferior ao valor bruto produzido.
Aplicações dessa natureza podem ter Imposto de Renda regressivo e, quando existe retirada nos primeiros 30 dias, incidência de IOF sobre os rendimentos, conforme as características do produto.
Por isso, a informação apresentada no aplicativo sobre tributação precisa entrar na comparação.
Esse detalhe é particularmente importante no Rendimento Automático porque o dinheiro da conta tende justamente a permanecer por períodos curtos.
Uma taxa aparentemente atraente pode gerar um ganho líquido pequeno quando o recurso entra e sai rapidamente.
Poucos dias de saldo produzem poucos reais de diferença
Existe também uma questão de escala.
Imagine que R$ 2 mil permaneçam na conta durante dez dias entre o recebimento do salário e o pagamento das despesas.
Mesmo uma diferença relevante de taxa anual entre dois produtos produzirá poucos reais naquele intervalo.
Isso não significa que o rendimento seja inútil. Ao longo do tempo, deixar valores sistematicamente remunerados é melhor do que mantê-los totalmente parados.
Mas não vale criar uma logística complicada ou comprometer a disponibilidade do dinheiro apenas para ganhar uma pequena diferença em um saldo que será utilizado poucos dias depois.
Quando disponibilidade pode valer mais do que alguns pontos extras de taxa
Manter parte do dinheiro imediatamente acessível pode ser mais importante:
- quando o valor será utilizado para contas que vencem nos próximos dias;
- quando existe possibilidade de uma despesa emergencial;
- quando o resgate de uma aplicação mais rentável possui horário ou prazo de liquidação;
- quando a diferença de rendimento líquido é pequena diante do valor mantido por pouco tempo;
- quando a movimentação frequente faria o dinheiro sofrer efeitos tributários de aplicações muito curtas;
- quando o usuário precisa de saldo para débitos automáticos, Pix ou pagamentos sem depender de resgates manuais;
- quando a simplicidade operacional reduz o risco de esquecer dinheiro indisponível justamente no vencimento de uma obrigação.
Rendimento automático não substitui uma carteira de investimentos
Essa talvez seja a distinção mais importante.
Dinheiro do dia a dia possui uma função. Reserva de emergência possui outra. Recursos destinados a objetivos de dois, cinco ou dez anos possuem outra completamente diferente.
Deixar todos eles no Rendimento Automático apenas porque a função é conveniente pode significar abrir mão de produtos mais adequados para horizontes maiores.
O próprio BTG mantém uma prateleira diversificada de renda fixa, com títulos pós-fixados, prefixados e ligados à inflação, além de diferentes emissores e vencimentos.
Para recursos que não serão utilizados tão cedo, vale comparar essas alternativas em vez de permitir que a automação decida permanentemente onde todo o patrimônio ficará.
Escolha manual permite procurar melhor relação entre prazo e retorno
Quando o cliente decide investir conscientemente, consegue escolher o produto de acordo com seu objetivo.
Pode aceitar menor liquidez em troca de determinada taxa, distribuir recursos entre emissores, escolher prazo compatível com um objetivo ou buscar outra estrutura tributária.
O Rendimento Automático não tenta fazer esse trabalho.
Sua função é muito mais próxima de evitar que dinheiro temporariamente parado fique completamente ocioso.
Essa diferença evita uma comparação injusta. A pergunta não deveria ser apenas se o rendimento automático oferece a maior taxa possível dentro do BTG, mas se remunera de maneira conveniente um dinheiro que precisaria permanecer disponível de qualquer maneira.
Dinheiro parado pode render, mas continua tendo uma função
O Rendimento Automático do BTG Banking pode ser útil para quem mantém algum saldo na conta entre recebimentos e pagamentos e não quer fazer aplicações manuais todos os dias.
A automação reduz atrito e permite extrair alguma remuneração de recursos que provavelmente continuariam na conta.
Ela não elimina a necessidade de olhar a oferta antes de ativar.
Produto utilizado, taxa, tributação e condições de movimentação devem ser conferidos diretamente no aplicativo, principalmente porque o BTG não apresenta atualmente uma condição pública única que possa ser aplicada indistintamente a todos os clientes.
Leia também:
Rende 105% CDI: Deposite agora! C6: isenção abertura US$ 100! Saldo parado rende automaticamente!Para dinheiro de curto prazo, a melhor taxa nem sempre é a vencedora. Às vezes, alguns pontos extras de rentabilidade valem menos do que abrir o aplicativo na hora de pagar uma conta e encontrar exatamente o saldo que precisava estar ali.