Procuração bancária: autorizar consulta também permite transferências e empréstimos?
Os poderes do representante merecem leitura cuidadosa antes de delegar o atendimento no banco.
Uma pessoa precisa de ajuda para acompanhar a conta, mas não pretende autorizar transferências ou novos empréstimos. Outra quer permitir que alguém pague despesas durante uma viagem. Embora ambas possam recorrer a uma procuração bancária, as necessidades são diferentes. O documento deve traduzir essa diferença, porque delegar atendimento não significa necessariamente conceder liberdade para assumir dívidas ou movimentar todo o patrimônio disponível.
Você pode gostar:
Empréstimos para negativados: confira! Deposite na Inter agora! Conta grátis no Itaú: confira agora!A procuração estabelece uma representação: o titular autoriza outra pessoa a praticar determinados atos em seu nome. A extensão dessa autorização depende do conteúdo do instrumento, das exigências legais e da validação pelo banco. Um poder de consulta não deve ser tratado como autorização automática para contratar crédito. Também não basta chamar o documento de “procuração bancária” para concluir que ele inclui todas as operações oferecidas pela instituição.
O Banco do Brasil, por exemplo, disponibiliza procuração eletrônica para representação empresarial, com procedimentos próprios de emissão e assinatura. Esse modelo mostra que a delegação pode ser organizada por canais formais. Não significa, entretanto, que toda pessoa física receba o mesmo recurso, nem que um procurador tenha acesso irrestrito ao aplicativo. O primeiro passo é explicar ao banco qual tarefa será delegada e qual limite precisa ser preservado.
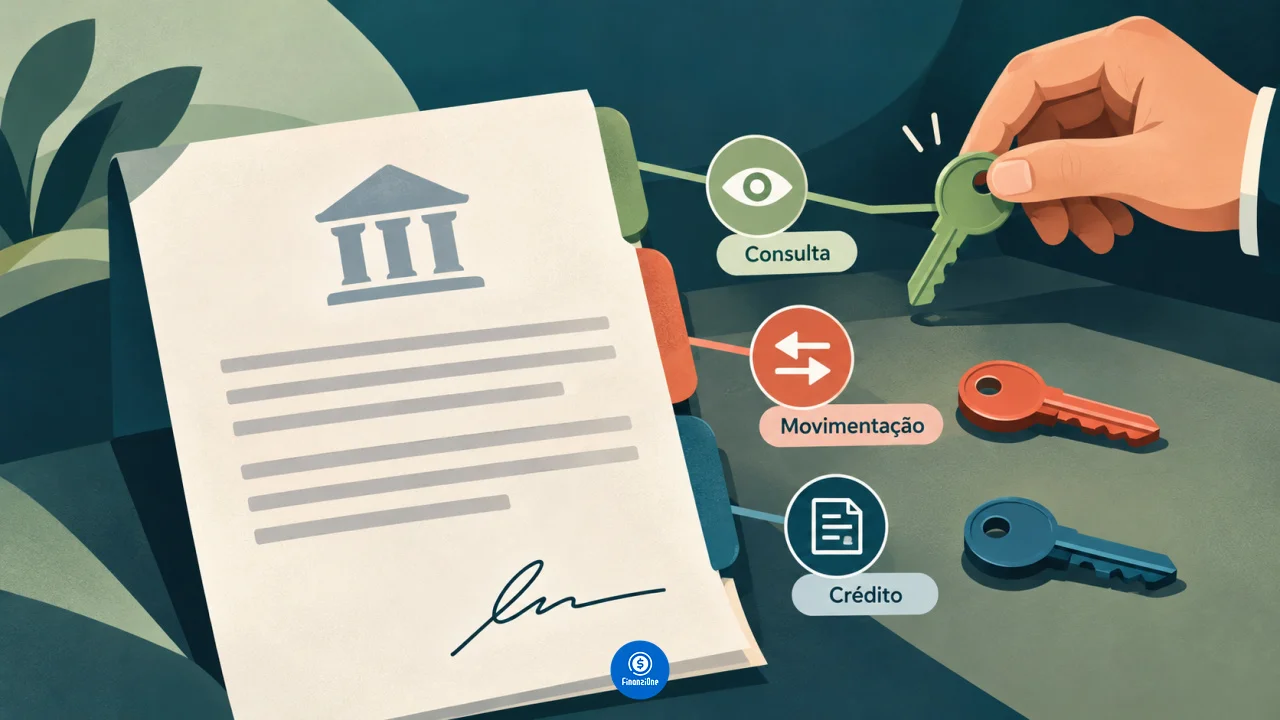
Consulta, movimentação e crédito envolvem poderes diferentes
Consultar saldo ou extrato permite conhecer informações financeiras. Transferir dinheiro altera a destinação dos recursos. Contratar um empréstimo cria uma obrigação que pode permanecer por meses ou anos. Essas operações têm consequências distintas, mesmo quando aparecem próximas no menu de um aplicativo. A procuração deve ser lida a partir dos verbos e atos autorizados, e não apenas de uma expressão ampla sobre representação perante a instituição.
Para quem pretende delegar somente acompanhamento, é importante verificar se o texto também autoriza movimentação, pagamentos, resgates ou contratação de produtos. Uma redação excessivamente abrangente pode não corresponder à intenção do titular. Já uma autorização muito restrita pode impedir a tarefa desejada, como pagar uma conta específica. O ajuste deve ocorrer antes do uso do documento, enquanto ainda é possível esclarecer e formalizar a necessidade com segurança.
Há ainda uma diferença entre executar um contrato existente e contratar algo novo. Permitir que o representante obtenha informações sobre um financiamento não esclarece, por si só, se ele pode renegociar, oferecer garantias ou assumir outra operação. Cada uma dessas decisões pode alterar custo, prazo e risco. Por isso, o pedido ao banco deve indicar os atos necessários, inclusive quando o objetivo parecer simples, como resolver uma pendência de atendimento.
O banco precisa reconhecer o documento e o representante
Uma procuração formalizada fora do banco pode depender de apresentação, conferência e cadastro antes de ser usada. A instituição verificará a identificação das partes e a compatibilidade dos poderes com a operação pretendida. Conforme a situação, poderão existir exigências específicas sobre forma do instrumento, autenticidade ou documentação complementar. Essas condições precisam ser confirmadas para o caso concreto, sem presumir que um modelo encontrado na internet será aceito automaticamente.
Na representação de uma empresa, também importa verificar quem tem competência para conceder os poderes. A assinatura de um sócio não autoriza qualquer ato quando o contrato social prevê atuação conjunta ou outras limitações. O instrumento de mandato deve ser compatível com a estrutura de representação da pessoa jurídica. A análise não se resume, portanto, à identidade do procurador: envolve também a legitimidade de quem está concedendo a autorização.
O acesso aos canais eletrônicos exige atenção separada. Uma autorização juridicamente válida não obriga o banco a disponibilizar todas as funções do aplicativo ao representante. Pode haver cadastro específico, canal próprio ou atendimento presencial para determinados atos. Compartilhar a senha pessoal do titular não substitui esses procedimentos e dificulta a identificação de quem realizou a operação. É preferível usar os mecanismos de representação e acesso oferecidos pela instituição.
A autorização deve caber na tarefa que será delegada
Antes de assinar, o titular pode transformar a necessidade em um conjunto de limites verificáveis. Em vez de conceder poderes sem finalidade definida, deve considerar o tipo de operação, a duração da representação e as condições de acompanhamento. Essa organização não elimina toda possibilidade de conflito, mas ajuda a evitar que uma autorização para resolver uma pendência seja interpretada como permissão para alterar amplamente a vida financeira.
Os pontos de leitura mais úteis são:
- Quais contas, produtos e operações estão abrangidos pelo documento.
- Se a autorização inclui transferir, resgatar, renegociar, tomar crédito ou prestar garantias.
- Se existem limites, prazo de duração ou necessidade de atuação conjunta com outra pessoa.
- Como o banco cadastra o representante e registra os atos praticados nos canais disponíveis.
Imagine, como exemplo hipotético, que um titular queira ajuda para conferir pagamentos de um tratamento. A consulta ao extrato pode resolver a tarefa, enquanto autorização para empréstimos acrescentaria uma exposição que ele não pediu. Em uma empresa, a pessoa responsável por pagar fornecedores pode necessitar de outros poderes, mas ainda assim não precisar contratar crédito. O documento deve acompanhar a função, em vez de reunir todas as possibilidades por conveniência.
Acompanhamento e revogação também precisam ser planejados
Depois do cadastro, vale confirmar com o atendimento como consultar os atos realizados e como atualizar ou retirar os poderes. O titular continua interessado nos efeitos da representação, mesmo quando não participa de cada atendimento. Conferir extratos e documentos de contratação ajuda a perceber se a delegação está funcionando conforme a necessidade inicial. Mudança de tarefa, de vínculo profissional ou de disponibilidade do representante pode exigir revisão do instrumento.
Leia também:
Economize já: identifique tarifas desnecessárias Economize agora: entenda a troca de cédulas!A revogação deve ser comunicada pelos meios adequados e registrada no banco. Não é prudente presumir que uma alteração feita em outro local atualizará imediatamente todos os acessos. Se aparecer uma operação fora do que foi autorizado, será necessário reunir a procuração, o cadastro e os registros do ato para apurar a situação. Delegar com clareza começa na assinatura, mas só se completa com limites compreendidos, canais definidos e possibilidade real de acompanhamento.